

A quoi s'attendre au deuxième semestre 2025 en Bourse ?
#115 Et si tout allait bien malgré les guerres, les tensions commerciales et la dette ?

Bourseko .
6th juillet 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #115 de la Bourseko | Newsletter ! Nous sommes 12 020 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletter, c’est ici 😊
📣 Communication
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
Watchlist 🔎
Comme chaque début de mois, nous avons partagé notre watchlist mensuelle.
Live 🎥
Ce jeudi 3 juillet, nous avons fait un live pour faire le point sur ce premier semestre 2025 et discuter des dossiers que nous suivons de près avec les membres du Club Bourseko.
Si tu es membre du Club et que tu n’as pas pu être présent, le live est disponible en replay ici.

Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
A quoi s'attendre au deuxième semestre 2025 en Bourse ?
Le premier semestre 2025 vient de s’achever. Malgré la guerre entre Israël et l’Iran, les annonces spectaculaires du Liberation Day, le “choc” Deepseek, le changement brutal de position des Etats-Unis au sujet du conflit russo-ukrainien et un ralentissement de la croissance américaine, les marchés affichent des performances que peu auraient anticipées.
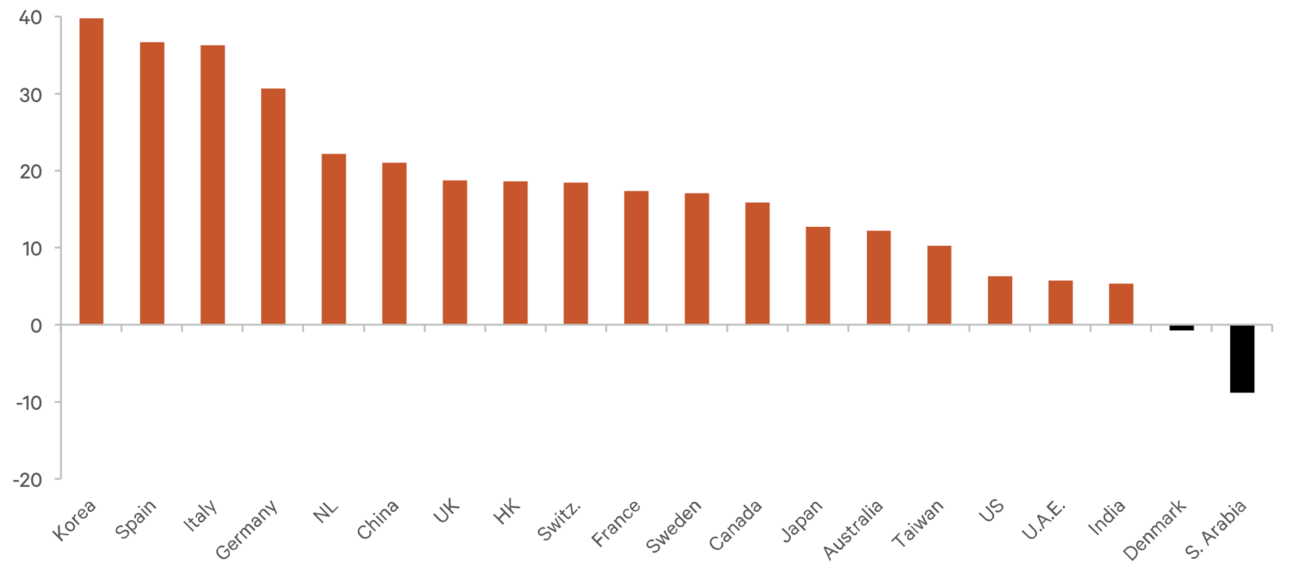
Performance des principaux indices depuis entre le 1er janvier et le 30 juin 2025
Comme on en parlait lors du dernier live dans le Club : si on avait demandé début janvier ce que les marchés allaient faire dans un tel climat, la majorité aurait sans doute parié sur une baisse. Et pourtant, les indices sont sur leurs plus hauts historiques.
Cette situation illustre à quel point le sentiment de marché reste porté par une logique TINA pour There Is No Alternative. Dans cette newsletter, nous vous proposons de creuser les raisons qui pourraient encore prolonger cette dynamique haussière.
Allons-y 👇️
Impossible de ne pas regarder l’Europe
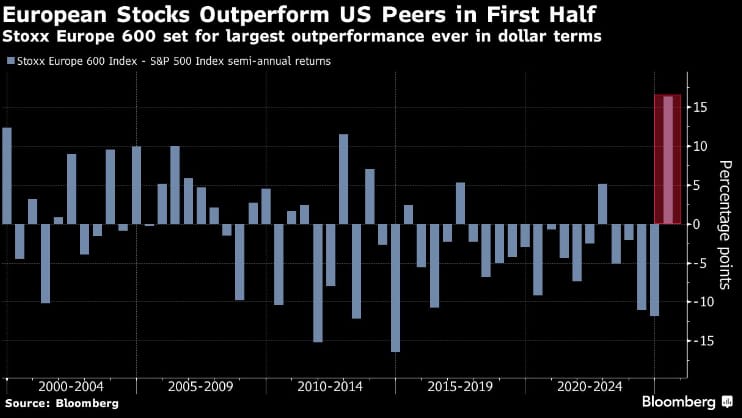
Après une année 2024 en demi-teinte, marquée par une sous-performance notable du CAC 40 (-12 points par rapport à la zone euro), l’Europe vient de réaliser son meilleur semestre face au S&P 500 depuis plus de 25 ans.
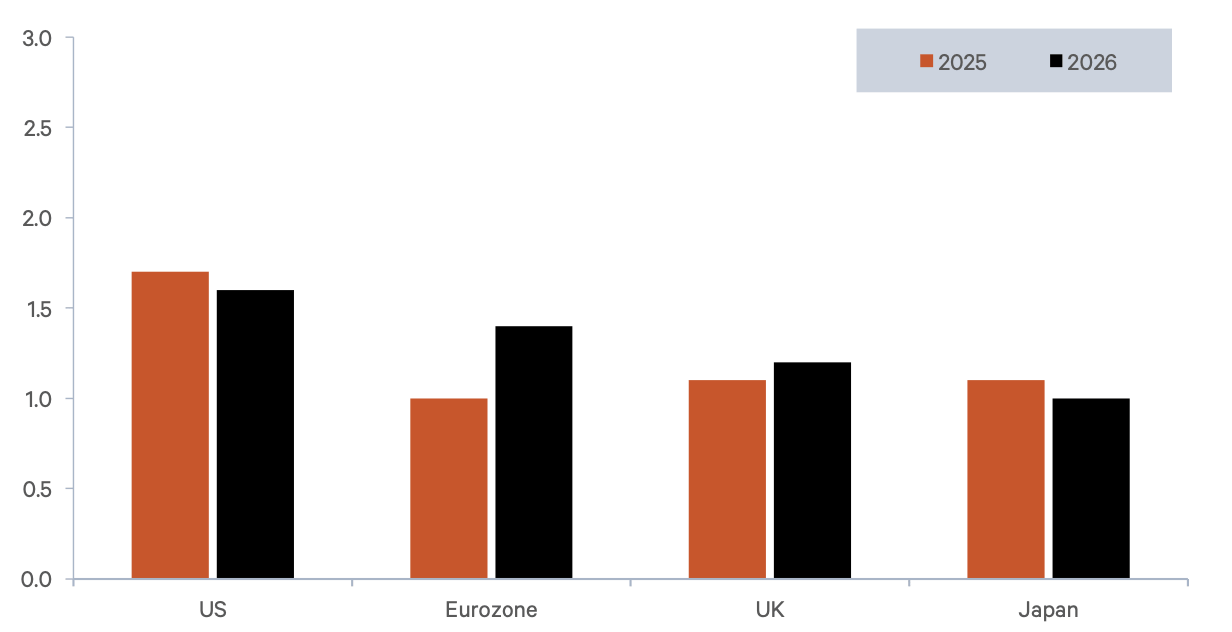
Plusieurs signaux viennent renforcer l’intérêt pour les actions européennes. D’abord, les perspectives économiques s’améliorent : la croissance de la zone euro est attendue à 1,4% en 2026, contre 0,8 % cette année. Cette dynamique devrait être portée par la baisse des taux de la BCE et une reprise du pouvoir d’achat des ménages.
En parallèle, un rerating, c’est-à-dire un retour à la moyenne en terme de valorisation, pourrait continuer alors que des secteurs entiers explosent déjà. Bien sûr, on pense surtout aux bancaires et au secteur de la défense.
De notre côté, nous suivons notamment de près le plan de relance allemand, qui sera doté de 500 milliards d’euros pour les infrastructures et la défense, qui devrait agir comme un catalyseur majeur pour dynamiser des secteurs clés tels que la construction, la défense et les banques.
Pour tirer parti du plan de relance, nous continuons à privilégier des valeurs telles qu’Atoss, Rheinmetall et Nemetschek, bien que leurs valorisations, désormais élevées, dépassent nos critères de valorisation.
Par ailleurs, contrairement à la France, l’Allemagne bénéficiera d’une plus grande capacité d’endettement, ce qui pourrait permettre au DAX 40 de continuer à surperformer face au CAC 40 sur le long-terme.
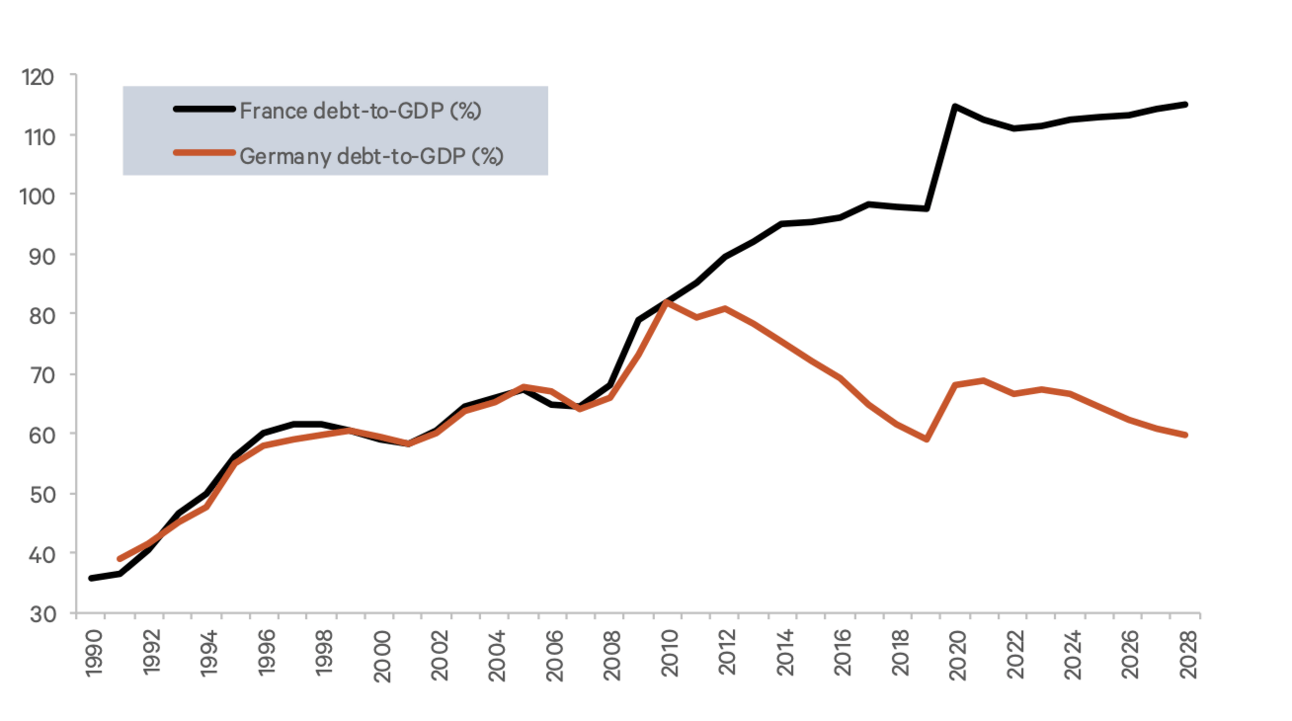
Ration Dette/PIB : France en noir, Allemagne en orange
Du côté des valeurs françaises, l’attention du marché sera largement portée sur le luxe, qui pèse près de 30% du CAC 40. Les prochaines publications des acteurs du secteur seront décisives. Bien que nous soyons toujours prudents à court-terme, nous restons confiants sur des dossiers de qualité comme Hermès ou Brunello Cucinelli malgré un contexte moins porteur.
En effet, pour ce second semestre, selon les discussions que nous avons eu avec des entreprises comme Moncler, nous savons que ce deuxième trimestre 2025 sera très certainement mauvais mais, il signera potentiellement aussi le point bas.
De façon plus générale, les attentes sur les bénéfices des entreprises européennes pour les prochains trimestres, et notamment pour le T2 2026, restent très bien orientées. Ce regain d’optimisme, même s’il est à tempérer, commence à se refléter dans les cours.
C’est d’autant plus notable que les actions européennes restent historiquement décotées. En effet, on parle d’un multiple de 14x les bénéfices pour le Stoxx 600, contre 22x pour le S&P 500. Or, si le scénario actuel se confirme, cela laisse un potentiel de revalorisation très significatif.
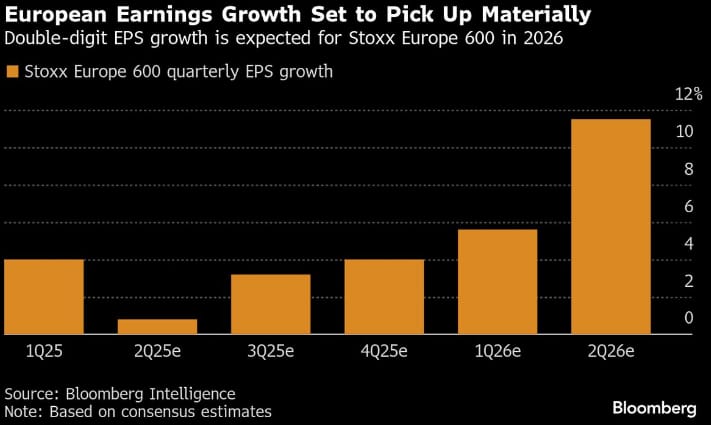
Croissance des bénéfices - STOXX 600
Last but not least, il est difficile de ne pas mentionner un autre élément qui pourrait changer la donne : la baisse progressive du dollar face à l’euro. Historiquement, ce type de mouvement profite aux marchés européens et asiatiques.
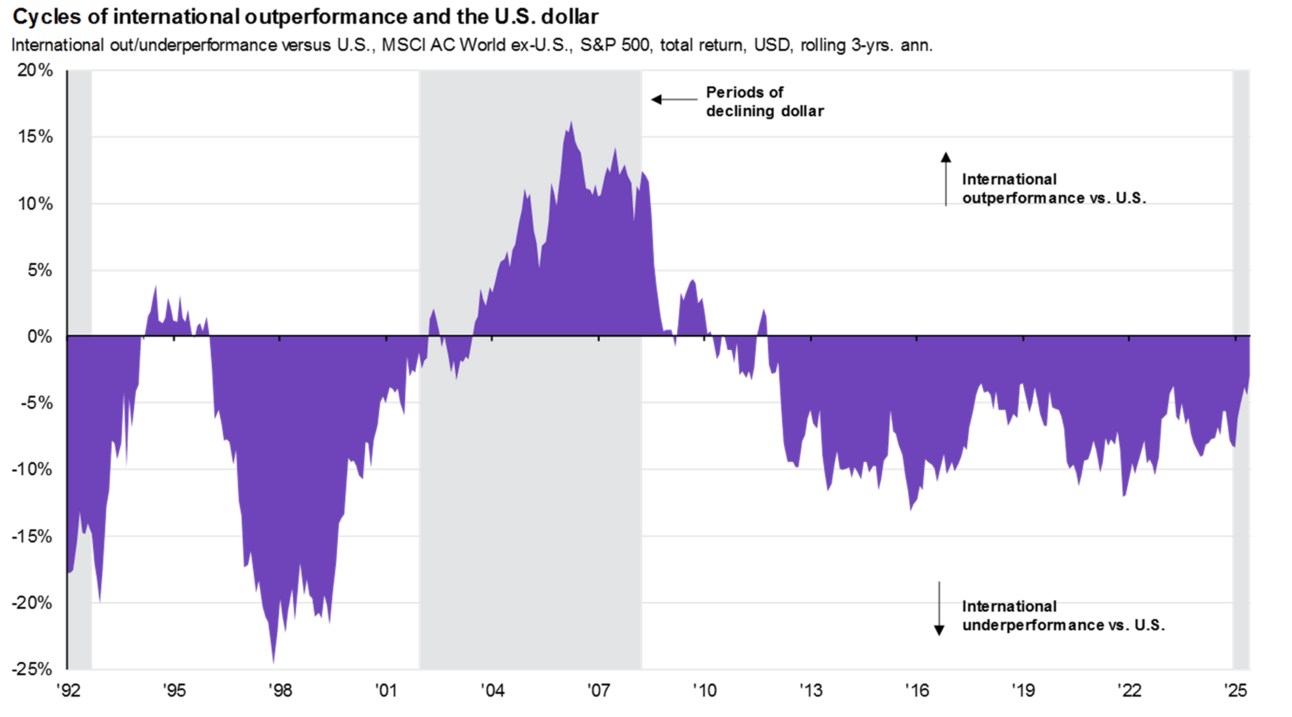
C’est pourquoi, on peut légitimement se demander s’il faut réduire la pondération de son portefeuille sur les valeurs américaines ?
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.