

ASML : que retenir de la publication du T3 2025 ?
#143 Mistral AI, commandes, EUV High-NA...

Bourseko .
22nd octobre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #143 de la Bourseko | Newsletter ! Nous sommes 15 790 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletter, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +500 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
ASML : que retenir de la dernière publication ?
Mercredi 15 octobre, ASML a publié ses résultats du T3 2025. Si le titre a connu une certaine volatilité pendant la séance et le call, le marché a globalement bien accueilli cette publication.
Pourtant, depuis le début septembre, l’action du fabricant néerlandais de machines de lithographie, détenteur d’un monopole technologique sur l’EUV (Extreme Ultra-Violet), avait déjà gagné plus de 30% en ligne droite, après plusieurs mois de parcours boursier plus difficile.
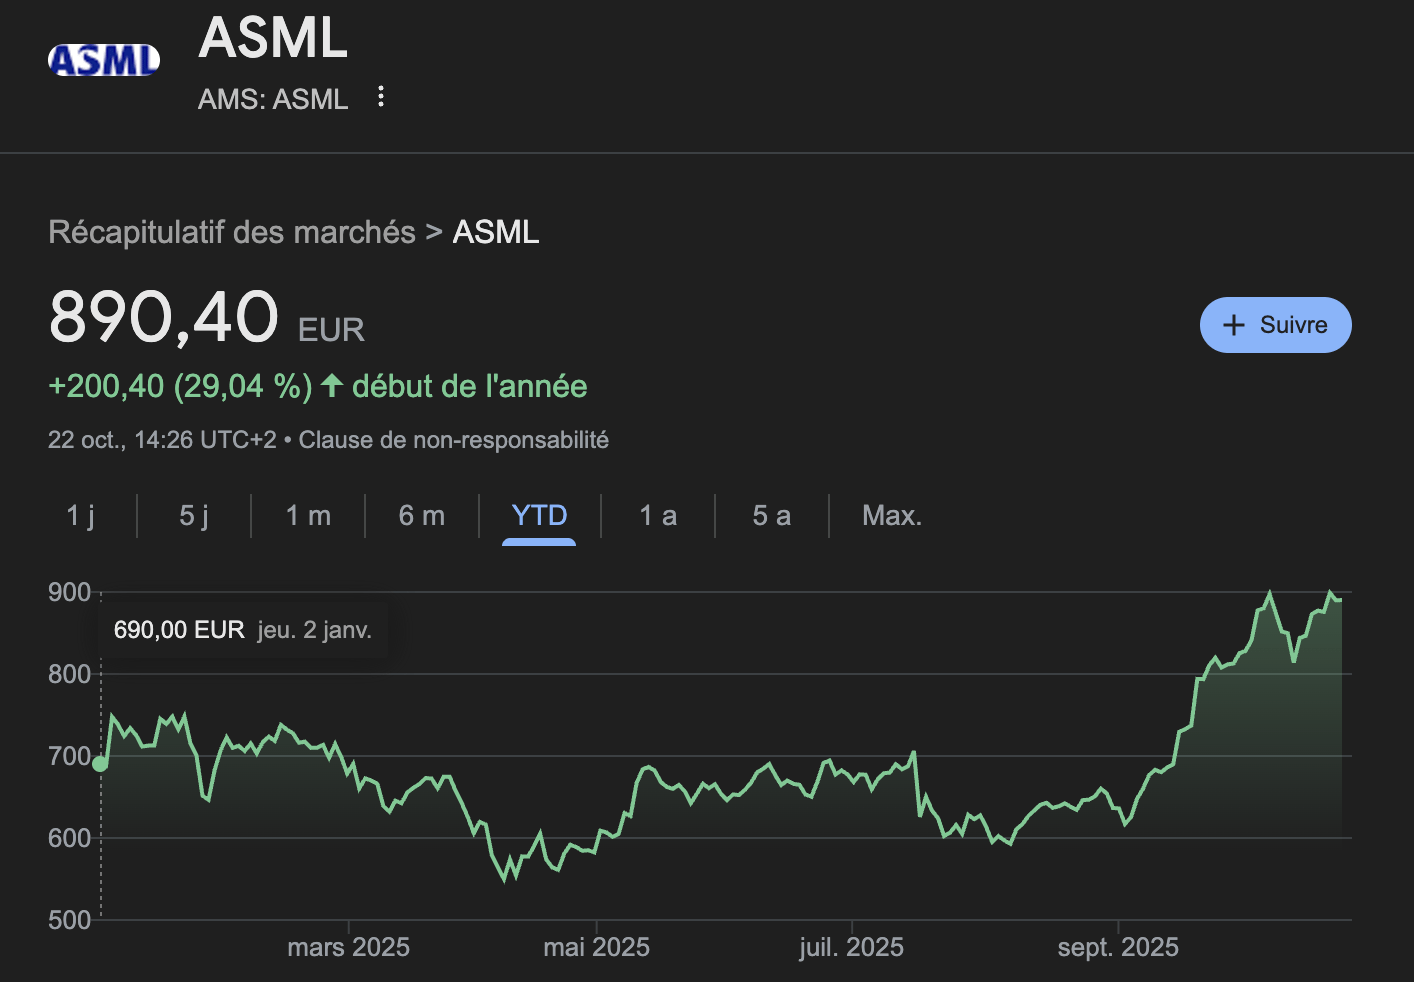
Parcours boursier de l’action ASML depuis le 1er janvier 2025
Dans cette newsletter, nous vous proposons de revenir sur ces résultats pour comprendre ce qui a séduit le marché, mais aussi pour identifier les points moins positifs.
👉️ Avant d’entrer dans le détail, je veux rappeler qu’ASML est une entreprise complexe à analyser. J’ai essayé de rendre cette newsletter la plus accessible possible, mais ce n’est toujours pas évident. Pour les membres du Club, je vous invite à lire mon analyse fondamentale, publiée en novembre 2024, qui revient en détail sur le modèle économique d’ASML.
Overview
Chiffre d’affaires : 7,52 milliards € (+0,7% vs T3 2024). C’est en-dessous des attentes d’environ 200 millions € et dans le bas de la fourchette communiquée au T2.
Bénéfice par action (BPA) : 5,49€/action (+4% vs T3 2024), ce qui est au-dessus du consensus qui tablait sur 5,42€ par action.
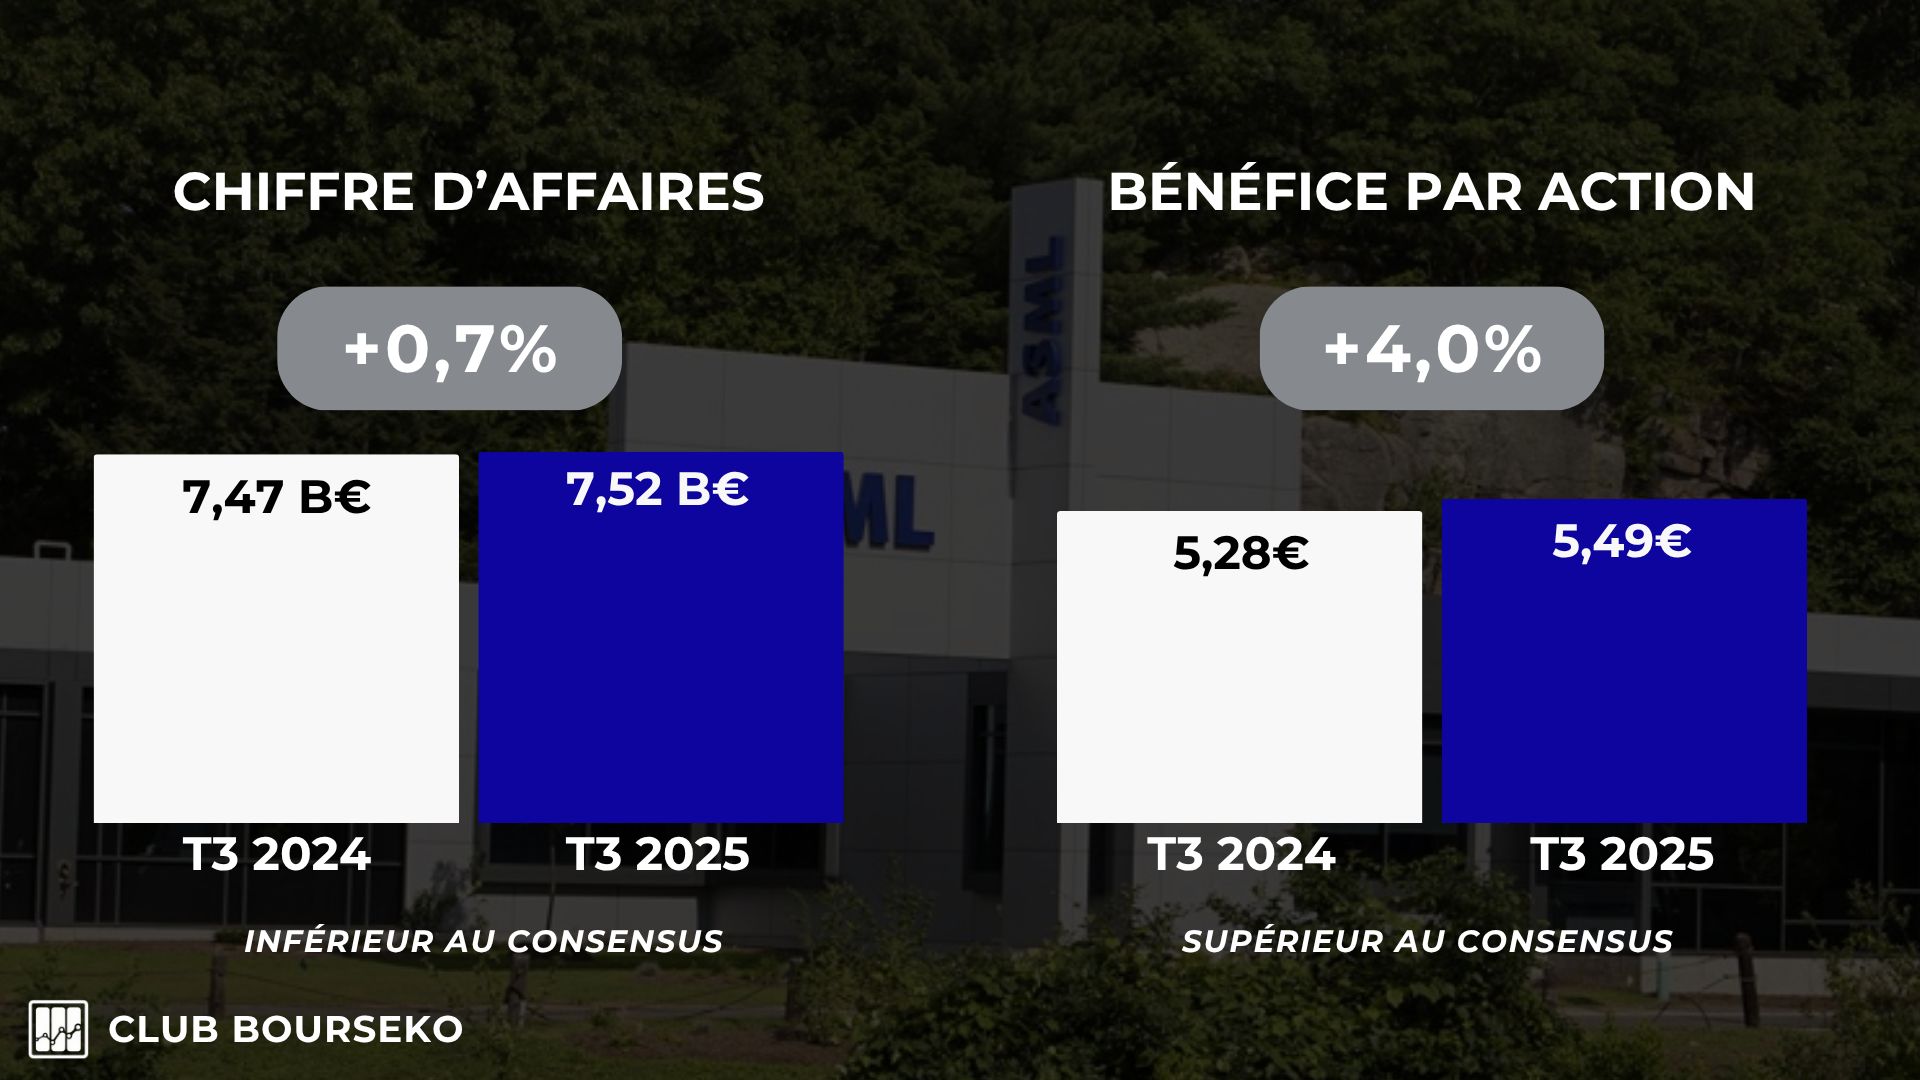
Avant de poursuivre, petit aparté important. Chez ASML, en général, lorsqu’il y a un écart entre les attentes et le chiffre d’affaires publié, il s’agit presque toujours d’un décalage mineur dans le timing des livraisons et donc, de la reconnaissance du chiffre d’affaires.
Pour l’expliquer, je vais prendre un exemple concret. Si une machine EUV Low-NA est livrée avec une semaine de retard, passant de fin septembre à début octobre, elle sera comptabilisée au T4 et non au T3. Est-ce que cela change quelque chose sur le fond ? Évidemment que non.
C’est probablement ce qui s’est passé ce trimestre. Le chiffre d’affaires ressort légèrement sous le consensus, mais la guidance pour le T4 dépasse les attentes. Le marché visait 9,3 milliards €, alors qu’ASML anticipe désormais une fourchette comprise entre 9,2 et 9,8 milliards €, soit un point médian à 9,5 milliards €, pile 200 millions de plus que prévu (et, par hasard, exactement la différence avec le consensus du T3).
On demande aux analystes de faire des estimations trimestrielles, mais ASML n’est pas une entreprise qui se pilote de façon trimestrielle. En bref, ça ne sert pas à grand chose.
Evolution de l’activité
Sur ce trimestre, ASML a généré 7,52 milliards € de chiffre d’affaires. Ce chiffre d’affaires se décompose de la sorte :
Vente de machines : 5,56 milliards € (dont une machine High NA pour SK Hynix)
Services sur la base installée : 1,96 milliards €
Au-delà de ces chiffres trimestriels, pour moi il y a 2 éléments à retenir de ce trimestre sur le plan fondamental, avant de passer aux commandes.
Livraison du XT:260
Ce trimestre, l’entreprise néerlandaise a livré son premier système XT:260. Il s’agit de la toute première machine d’ASML dédié à la lithographie appliquée à l’intégration 3D, marquant ainsi son extension au-delà de la lithographie front-end.
L’objectif est de répondre aux besoins croissants de l’advanced packaging.

Selon le PDG, cette nouvelle machine offre une productivité jusqu’à quatre fois supérieure aux solutions existantes grâce à un design optique inédit. Bien que ce marché reste de niche, autour de 2 milliards de dollars selon ASML, et historiquement dominé par Canon, il croît rapidement avec la forte tendance actuelle de l’intégration 3D.
J’ai beaucoup aimé que le management insiste sur le fait que la vraie actualité du trimestre réside dans l’entrée sur ce nouveau marché et la capacité de l’entreprise à réutiliser ses technologies de lithographie front-end sur d’autres segments de la chaîne de valeur des semi-conducteurs 👇
Il s'agit du premier produit proposé par ASML à ses clients pour prendre en charge l'intégration 3D. Et je pense que c'est là que réside l'essentiel de l'actualité. Nous savons tous que, conformément à la loi de Moore, nos clients nous demandent d'augmenter la densité des transistors, en la doublant tous les deux ans.
Je pense que nous savons également qu'au fil du temps, la miniaturisation lithographique a ralenti, ce qui a créé un besoin accru d'empilement ou de stacking des transistors. Nos clients nous demandent de les aider dans ce domaine, car ce qu'ils veulent, c'est aussi de la vitesse et de la précision dans le temps.
Certaines des technologies que nous avons développées pour notre portefeuille lithographique ont quelque sorte le point de départ. Je pense que nous avons également mentionné que nous allions très probablement examiner d'autres produits dans ce domaine.
Ce qui est très intéressant, c'est l'intérêt que nos clients portent à ce produit. Il s'agit d'un scanner basé sur la technologie iLine, que nous utilisons bien sûr chez ASML depuis de nombreuses années. Mais dans ce cas, nous avons une nouvelle conception optique qui nous permet d'améliorer la productivité de 4 fois.
Si nous regardons l'année prochaine, nous avons un certain nombre de clients très désireux d'adopter cette technologie.
Christophe Fouquet
Ma conviction est que les optionnalités d’ASML sont sous-estimées par le marché. Certes, l’entreprise restera centrée sur son coeur d’activité, la lithographie, où elle est en situation de monopole. Cependant, rien ne l’empêche d’exploiter ses technologies dans d’autres segments ou de réaliser des acquisitions stratégiques pour attaquer d’autres parties de la chaîne de valeur des semi-conducteurs.
On peut d’ailleurs noter leur présence dans la métrologie, même si ce segment reste aujourd’hui marginal.
ASML investit dans Mistral
Bien sûr, durant le trimestre, ASML a également annoncé sa prise de participation dans Mistral AI, la pépite française de l’intelligence artificielle.
Certains se demandent quel intérêt ASML peut avoir à entrer au capital de cette entreprise. Pour ma part, je ne considère pas que ce soit une mauvaise chose. De son côté, voici comment le management l’explique :
Notre partenariat avec Mistral AI nous permet d'intégrer l'IA dans l'ensemble de notre portefeuille holistique afin d'augmenter les performances et la productivité de nos systèmes ainsi que le rendement des processus de nos clients.
Nous pensons également que cette collaboration permettra d'accélérer l'innovation, ce qui se traduira par une réduction des délais de mise sur le marché et des coûts de développement lors de la fourniture de solutions de pointe à nos clients.
En plus de l'accord de collaboration, ASML a investi 1,3 milliard € dans le tour de financement de série C de Mistral AI en tant qu'investisseur principal, ce qui lui permet de détenir environ 11% des parts de Mistral AI et d'avoir un siège au sein du conseil d’administration.
Roger Dassen
Clairement, cette participation n’était pas indispensable. Mais elle renforce le lien avec Mistral et, probablement, répond aussi à des pressions politiques pour que Mistral soit financée par des capitaux européens.
A titre personnel, je pense que c’est aussi une bonne affaire car cette participation pourrait prendre de la valeur avec le temps.
Commandes & Backlog
Passons maintenant au chiffre clé des publications d’ASML : les commandes nettes.
Comme au trimestre précédent, elles ont dépassé le consensus en atteignant 5,4 milliards € (dont 3,6 milliards €, soit 67 % d’EUV). Le marché s’attendait à environ 5,2 milliards €.
Ce qui est particulièrement intéressant, et qui colle avec l’actualité récente du secteur, c’est la part croissante des commandes venant des acteurs de la mémoire. Ils représentent désormais 47% du total.

Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.