

Assurance : un secteur trop risqué en 2025 ?
#151 Comprendre les dynamiques et les menaces qui impactent l'industrie de l'assurance

Bourseko .
23rd novembre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #151 de la newsletter Bourseko ! Nous sommes 17 217 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 L’actualité du Club Bourseko
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
🔍 Suivi des résultats d’entreprises ⤵️
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
Assurance : un secteur trop risqué en 2025 ?
Par Abdallah Benmansour
⏱️ Temps de lecture : 11 minutes
Après 4 ans de primes en forte hausse et soutenues par des taux d’intérêt favorables, le secteur de l’assurance semblait invincible. Pourtant, les investisseurs commencent à s’en détourner.
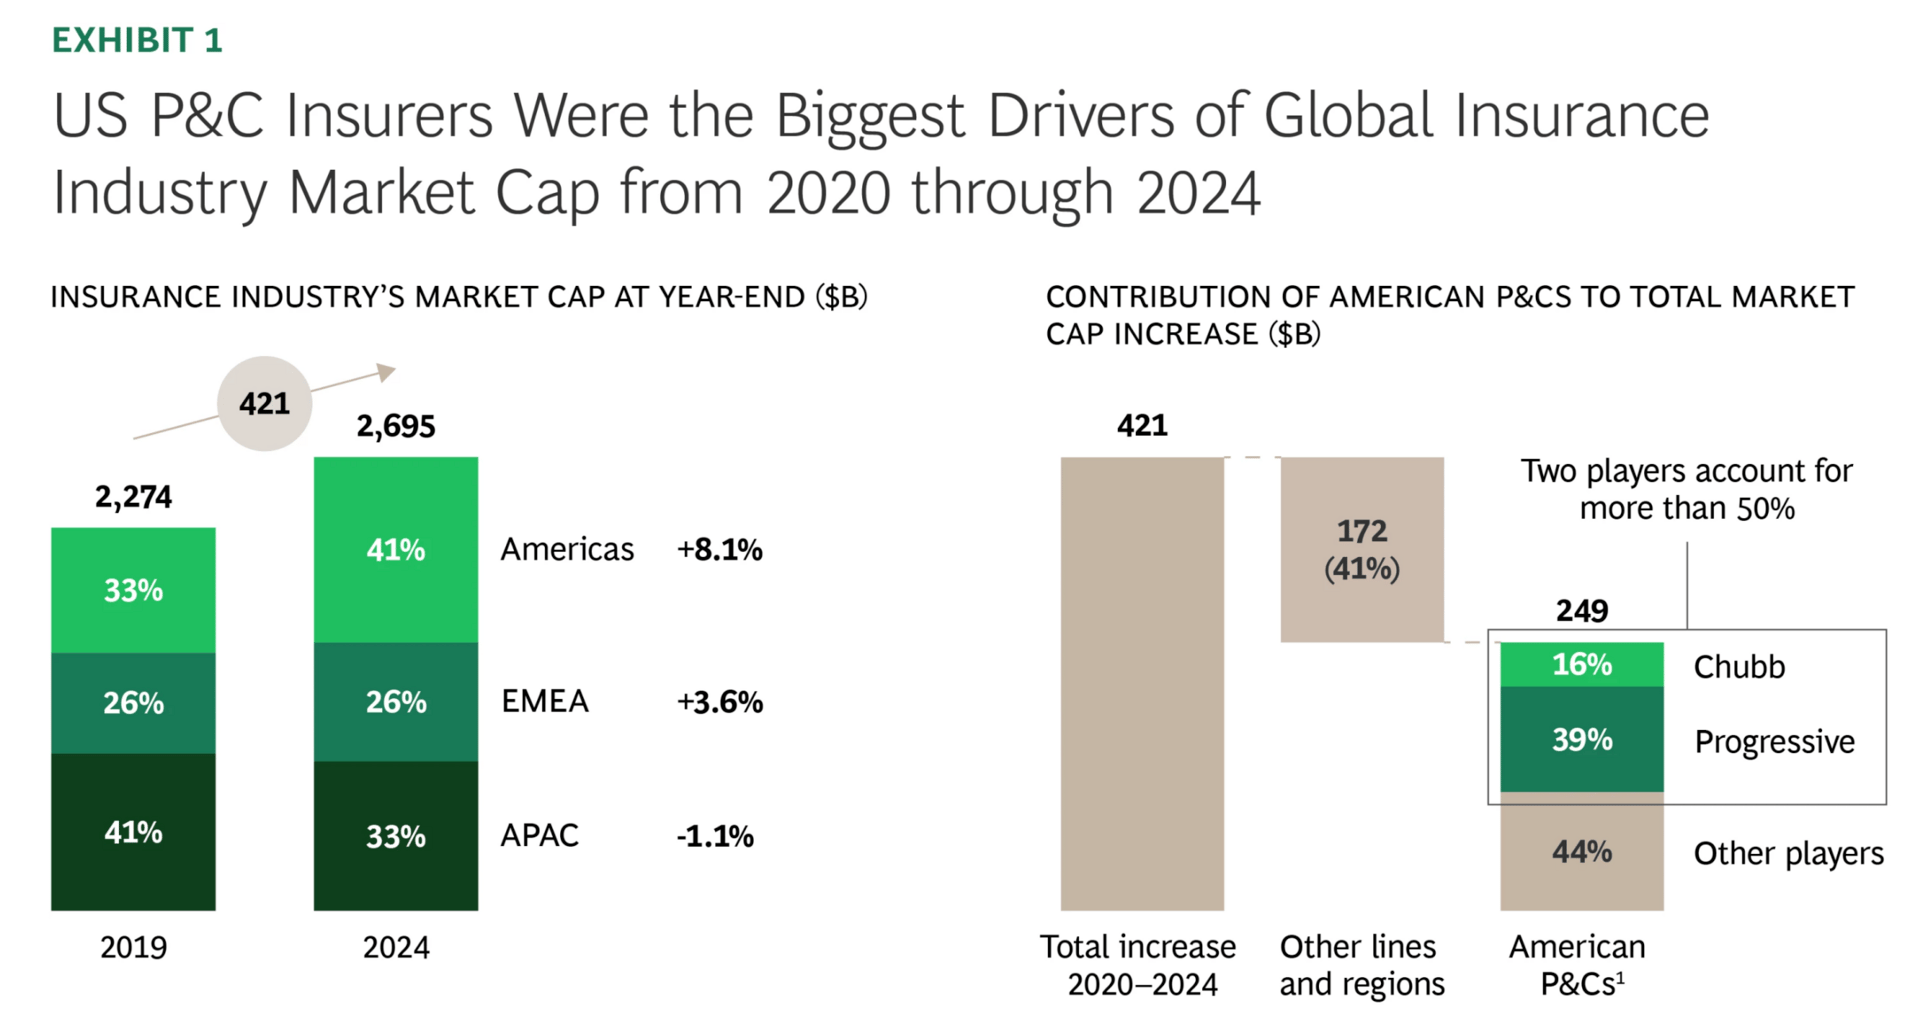
Aux États-Unis, Progressive, moteur du rallye sur l’assurance dommages depuis 2020, voit sa performance stagner et son multiple se contracter. Du côté des courtiers, Marsh & McLennan et Brown & Brown, longtemps considérés comme des valeurs solides et résilientes, subissent eux aussi une pression sur leurs cours.
Source : Boston Consulting Group
Dans cette newsletter, nous vous proposons d’analyser les dynamiques qui pèsent sur le secteur de l’assurance, pour comprendre si ce marché reste intéressant pour un investisseur long terme.
👉 Avant de commencer : L’assurance est un secteur fascinant, mais très spécifique. Si vous ne le maîtrisez pas encore, je vous recommande mon article de juin où j’explique son fonctionnement.

Le ralentissement de la croissance des primes
Selon Deloitte, l’assurance dommages sort tout juste d’un long hard market mais l’atterrissage pourrait être brutal. Pendant plusieurs années, les assureurs avaient réussi à absorber l’inflation en augmentant fortement les primes. C’était leur soupape de sécurité. En 2025, cette mécanique touche ses limites.
Pour bien comprendre ce retournement, il faut rappeler que l’assurance fonctionne par cycles. Le marché oscille en permanence entre deux phases opposées.
Le hard market est la période où l’assureur reprend la main. Après des sinistres importants ou une envolée des coûts, les compagnies resserrent les conditions, réduisent la capacité disponible et augmentent nettement les primes pour protéger leur rentabilité. À l’inverse, le soft market correspond à une phase d’abondance. Les assureurs, mieux capitalisés, se livrent à une concurrence plus vive, assouplissent les garanties et baissent les prix. Le pouvoir revient alors à l’assuré.
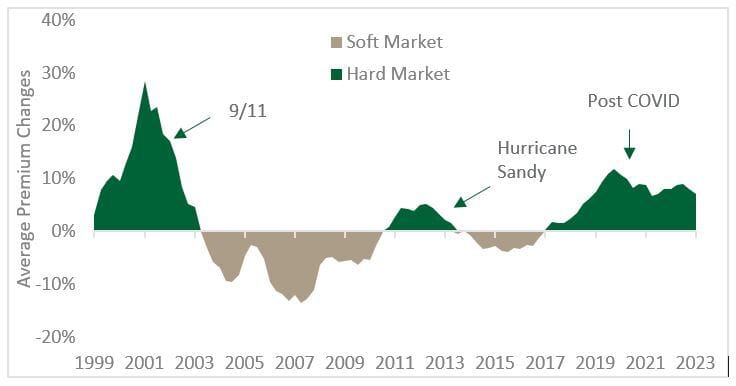
Soft et Hard Markets entre 1999 et 2023 aux Etats-Unis - Source
D’après les données du Council of Insurance Agents & Brokers, le marché américain est désormais entré pleinement dans une phase de soft market, et plusieurs signaux le confirment :
Baisse généralisée des primes : Au T3 2025, la hausse moyenne des primes n’était plus que de 1,6 %, soit une chute de 57 % par rapport au trimestre précédent. La tendance s’est inversée en quelques mois.
Capacité en hausse : Sur l’assurance dommages, les primes ont reculé de 0,2%, une première depuis 2017. Cette détente s’explique par une concurrence accrue et un marché de la réassurance plus favorable.
Ligne la plus touchée par l'assouplissement : Les primes pour le risque cyber ont connu la plus forte baisse, reculant en moyenne de -2,6 %, en raison d'une offre abondante et d'une concurrence agressive entre les assureurs.
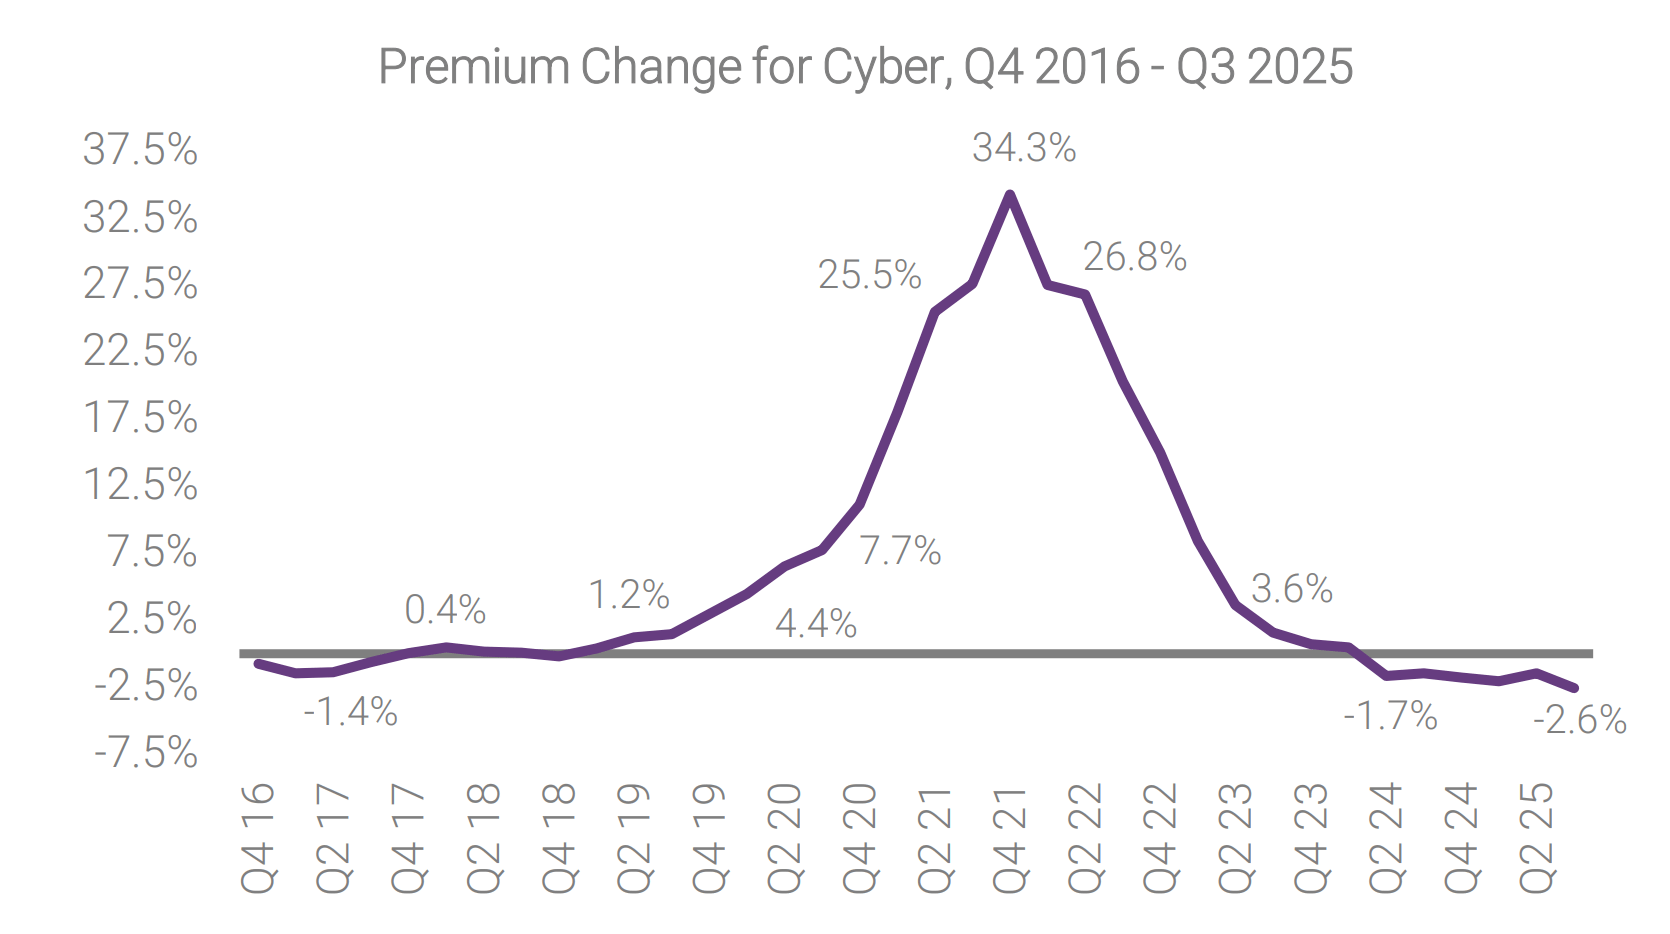
Evolution des primes de l’assurance cyber - Source
Ce basculement ne se limite pas à l’assurance dommages. L’autre grand pilier du secteur, l’assurance vie et de personnes, ne propose plus non plus de véritable relais de croissance. Les perspectives se tassent progressivement et, en Amérique du Nord, les primes devraient même reculer en 2025.
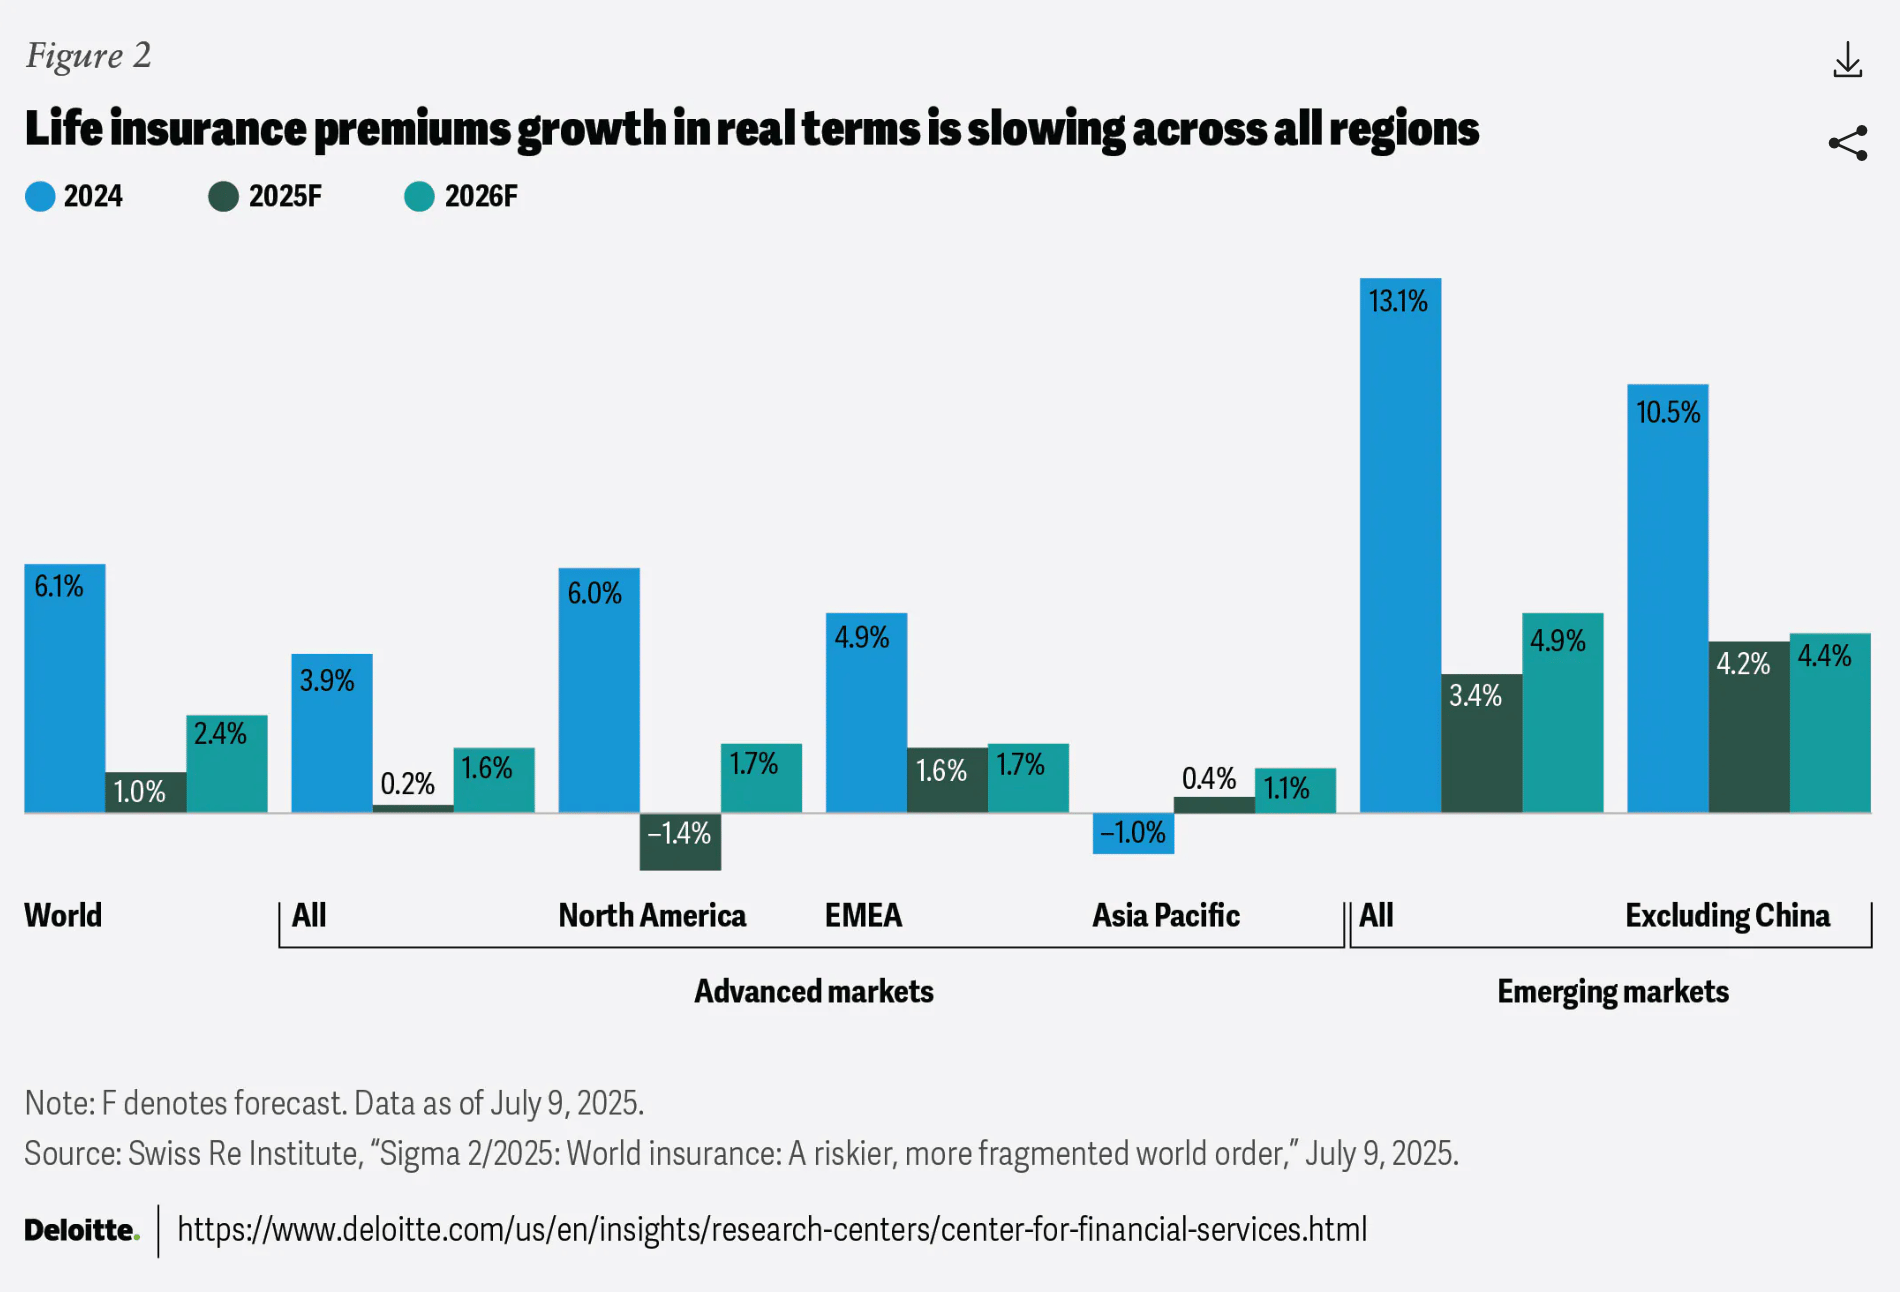
Source : Deloitte
Sans le levier de la croissance des volumes ni celui de l'augmentation des prix, les assureurs se retrouvent sans moteur de croissance organique puissant, ce qui pèse lourdement sur leurs multiples de valorisation…
Le retournement du ratio combiné
Au-delà du ralentissement sur les primes collectées, l’équivalent du chiffre d’affaires dans l’assurance, la profitabilité se dégrade elle aussi.
Dans le secteur, l’indicateur le plus important est le ratio combiné. Il compare, d’un côté, tout ce que l’assureur dépense (sinistres + frais généraux) et, de l’autre, tout ce qu’il encaisse en primes. Sous les 100 %, l’activité est rentable. Au-dessus, l’assureur perd de l’argent.
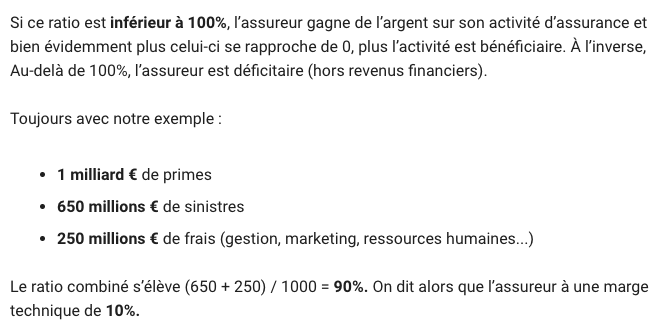
Or, selon Deloitte, ce baromètre se dégrade clairement aux États-Unis, le plus important marché d’assurance dommages au monde.
🟢 En 2024, le secteur affichait une performance avec un ratio combiné de 97,2 %
🟠 Pour 2025, les prévisions montrent une détérioration à 98,5 %
🔴 Pour 2026, la tendance se confirme avec une projection à 99 %
Concrètement, cela veut dire qu’un assureur passera d’un profit technique de 2,8 $ pour 100 $ encaissés en 2024 à seulement 1 $ en 2026. Autant dire que la baisse est brutale.
Mais alors, qu’est-ce qui explique une telle remontée du ratio combiné en si peu de temps ?
1. L’inflation des coûts des sinistres
L’assurance fait face à une inflation “technique” significative. Concrètement, chaque sinistre coûte plus cher à réparer qu’il y a quelques années.
Par exemple, les pièces détachées automobiles, souvent importées, ont vu leurs prix s’envoler en raison des droits de douane de l’administration Trump, et les matériaux de construction comme le bois ou l’acier restent à des niveaux élevés et très volatils.
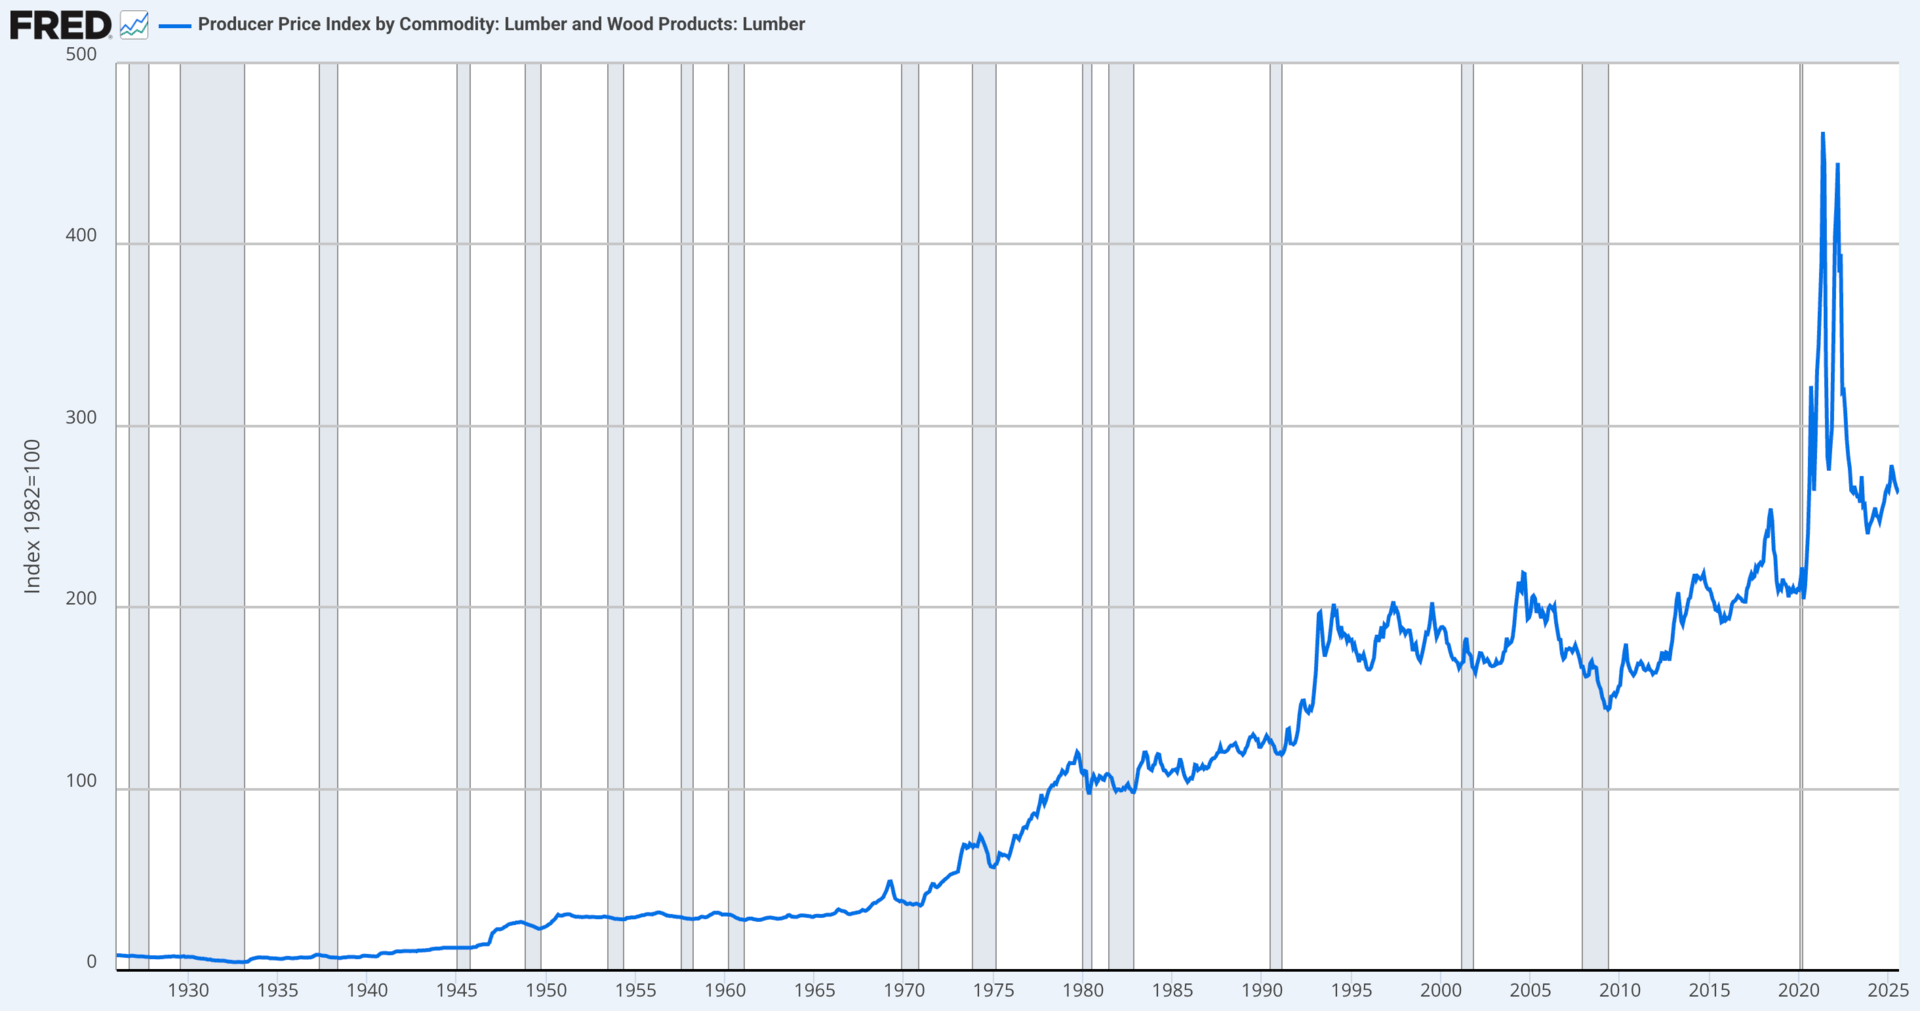
Évolution du prix du bois, base 100 en 1982 – Source : U.S. Bureau of Labor Statistics
Par ailleurs, les hausses potentielles de tarifs douaniers sur l’électronique, désormais centrale dans les véhicules modernes, ou sur certains matériaux clés alourdissent aussi la “sévérité” des sinistres.
En conséquence, l’inflation que subit l’assurance est durable et surtout beaucoup plus difficile à absorber pour les assureurs désormais.
2. L’impact du financement des litiges par des tiers
Moins visible que l’inflation classique, l’inflation sociale continue de gagner du terrain. En effet, le coût des litiges explose à un rythme très rapide en raison de la hausse des financement de litiges par un tiers, souvent appelé par son nom anglais Third-Party Litigation Funding ou TPLF.
Concrètement, le financement de litiges consiste à laisser des investisseurs spécialisés prendre en charge les frais de justice. Si le procès est gagné, l’investisseur touche une partie des dommages et intérêts. Si le procès est perdu, il assume seul la perte.
Forcément, ce modèle change complètement l’équation. Ces investisseurs disposent de moyens importants et n’hésitent pas à mobiliser toutes les ressources nécessaires pour maximiser leurs gains (avocats prestigieux, stratégies plus offensives, demandes de réparations plus élevées…).
Source : Les Echos - 3 mars 2025
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.