
Dette privée : pourquoi les marchés tremblent ?
#181 Sommes-nous à l'aube d'une crise financière ?

Bourseko .
26th mars 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #181 de la newsletter Bourseko ! Nous sommes 21 422 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +750 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Dette privée : pourquoi les marchés tremblent ?
Pendant des années, la dette privée a été présentée comme un miracle de la finance moderne. Des rendements élevés, un risque supposé limité, et l’idée séduisante que ces actifs pouvaient se comporter indépendamment des soubresauts des marchés cotés.
Mais depuis la fin de 2025, cette illusion a commencé à se fissurer. Les fraudes et les défaillances se sont multipliées, et les fonds gèlent leurs retraits, exposant au grand jour les fragilités du système. L’ombre de la crise des subprimes resurgit, et les investisseurs prennent conscience que le risque n’avait jamais vraiment disparu.
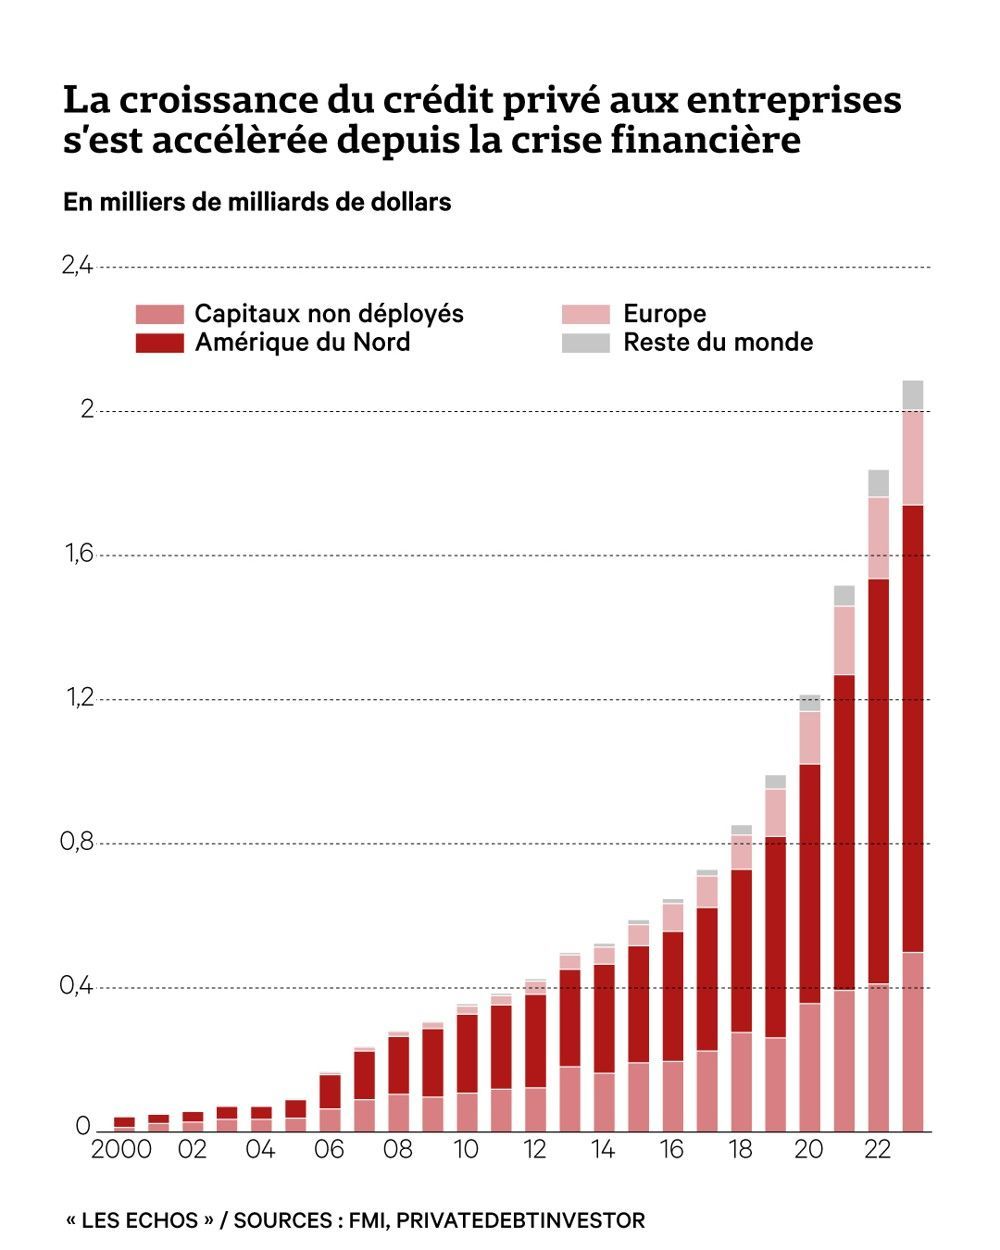
Source : Les Echos
Pour comprendre comment on est passé de l’euphorie à un début de panique, nous vous proposons de revenir sur l’essor de ce marché, ses failles et ses potentielles conséquences.
Comprendre l’essor et le fonctionnement de la dette privée
Le crédit privé consiste à accorder des prêts à des entreprises non cotées, non pas via des banques traditionnelles, mais directement par des fonds d’investissement.
Longtemps resté une niche, ce marché a connu une expansion spectaculaire. En 2009, au lendemain de la crise financière, il pesait à peine 200 milliards $. 15 ans plus tard, la Banque centrale européenne (BCE) l'estime à 2 000 milliards $ en Europe, sur un marché global de 16 200 milliards.
En effet, après l'effondrement de Lehman Brothers, les banques traditionnelles ont dû faire face à de nouvelles exigences les contraignant à se retirer des financements jugés les plus risqués. La nature ayant horreur du vide, des fonds pilotés par des acteurs comme Apollo, Blackrock ou EQT se sont engouffrés dans la brèche. Le crédit privé a ainsi grandi et prospéré à l'ombre de ces grandes banques.
Dans le même temps, les banques centrales ont injecté des liquidités massives et maintenu des taux d'intérêt historiquement bas pour soutenir l'économie. Face à des rendements obligataires anémiques, les investisseurs institutionnels se sont rués vers les marchés privés, attirés par la promesse de rendements plus élevés.
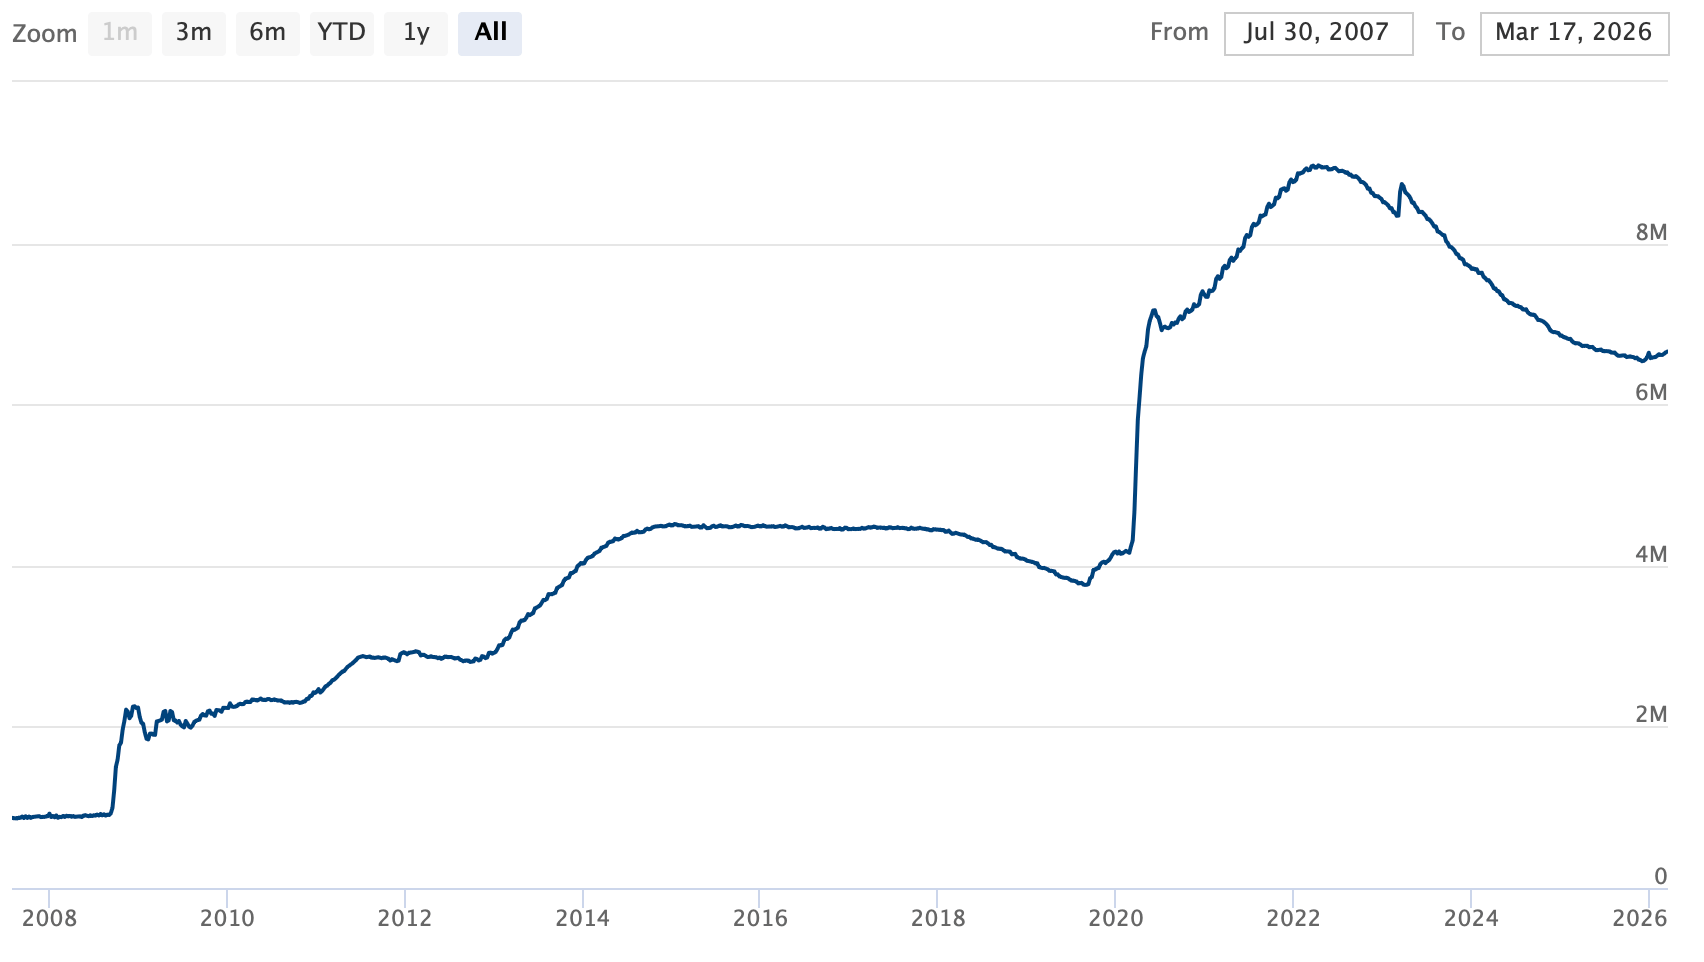
Actifs totaux de la Banque centrale américaine
Mais au-delà de sa croissance, c’est surtout le fonctionnement du crédit privé qui le distingue. Contrairement au modèle bancaire classique, où les prêts sont financés indirectement via les dépôts, ici la relation est directe, de gré à gré. Les capitaux proviennent d’investisseurs institutionnels (fonds de pension, assureurs, fonds souverains) mais aussi, de plus en plus, de l’épargne privée.
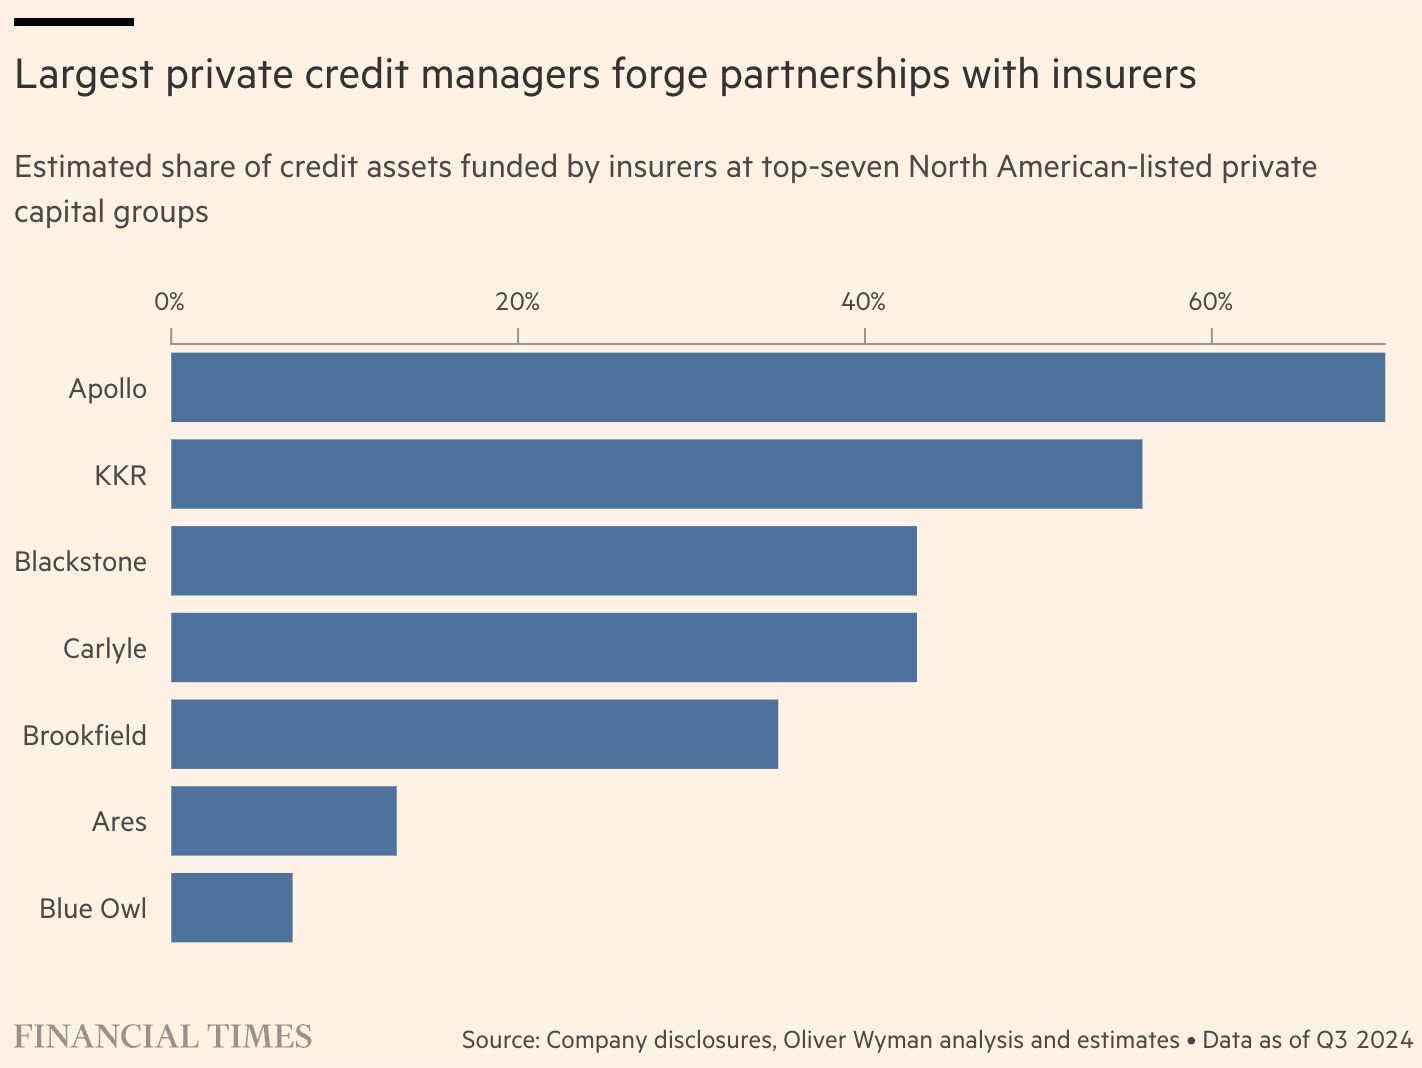
Source : Financial Times
Dans un premier temps, cette industrie s’est développée autour du direct lending, en finançant principalement des PME et des entreprises de taille intermédiaire. Mais depuis quelques années, le périmètre s’élargit rapidement. Comme le souligne McKinsey, le crédit privé s’étend désormais vers des financements adossés à des actifs (Asset-Backed Finance), couvrant des domaines aussi variés que les infrastructures, l’immobilier ou encore les flottes d’avions.
Dans son rapport publié en 2024, McKinsey & Company estime que le marché adressable pourrait dépasser les 30 000 milliards de dollars rien qu’aux États-Unis, avec plusieurs milliers de milliards susceptibles de migrer des bilans bancaires vers ces acteurs au cours de la prochaine décennie.
Les fonds ont levé des montants record. À lui seul, Ares Management a collecté 17 milliards de dollars pour un fonds de dette privée l’an dernier. En mars 2025, Brookfield estimait de son côté que près de 300 milliards de dollars étaient prêts à être déployés sur la seule année.
Cet afflux massif de capitaux a créé une pression considérable, et c’est à ce moment-là que la machine a commencé à se dérégler. Lorsqu’il y a trop d’argent pour un nombre limité de bons dossiers, les prêteurs deviennent inévitablement moins exigeants.
Les premiers craquements
Depuis la fin de l’année 2025, les secousses ont laissé place à un véritable séisme. Contrairement aux crises classiques, l’étincelle ne vient pas d’un ralentissement économique, mais d’une succession de fraudes et de défaillances qui ont brutalement exposé les failles du système.
L’exemple le plus frappant reste celui de Bankim Brahmbhatt. À l’été 2024, ce dirigeant indien se présentait à la tête d’un empire générant 2,5 milliards $ de chiffre d’affaires. Un an plus tard, tout s’écroule. Derrière cette façade se cachait une fraude massive reposant sur de fausses factures et un montage proche d’un système de Ponzi. Au total, près de 500 millions $ auraient été soutirés à des investisseurs, dont HPS Investment Partners, racheté par BlackRock à l’été 2025.
Cette fraude n'est pas isolée. Quelques semaines auparavant, le marché avait déjà été secoué par la chute de First Brands, un groupe écrasé par 11 milliards de dollars de dette dont une partie restait dissimulée hors bilan. D’autres dossiers ont rapidement émergé, comme Tricolor ou encore le prêteur immobilier britannique MFS, renforçant l’idée que le problème n’était pas isolé.
Comment des institutions établies comme BNP Paribas, BlackRock, Jefferies ou Santander ont-elles pu prêter de telles sommes sans vérifier l'authenticité des garanties ? C'est la question que tout le marché se pose, révélant les failles d'un système où la pression pour déployer l'argent a pris le pas sur la rigueur de l'analyse.
Dans le même temps, le marché redoute désormais une Saaspocalypse. Derrière ce terme, la crainte que l’intelligence artificielle fragilise une partie des modèles économiques des éditeurs de logiciels. Or, selon Morgan Stanley, ce secteur représente près de 26 % du marché américain des prêts aux entreprises les plus endettées.
Comme on l’observe déjà sur les actions des sociétés SaaS en Bourse, les valorisations sont tirées vers le bas par le narratif autour de l’IA. Moins visible car il concerne des actifs non cotés, ce mouvement de dégonflement des valorisation touche également les entreprises privées.
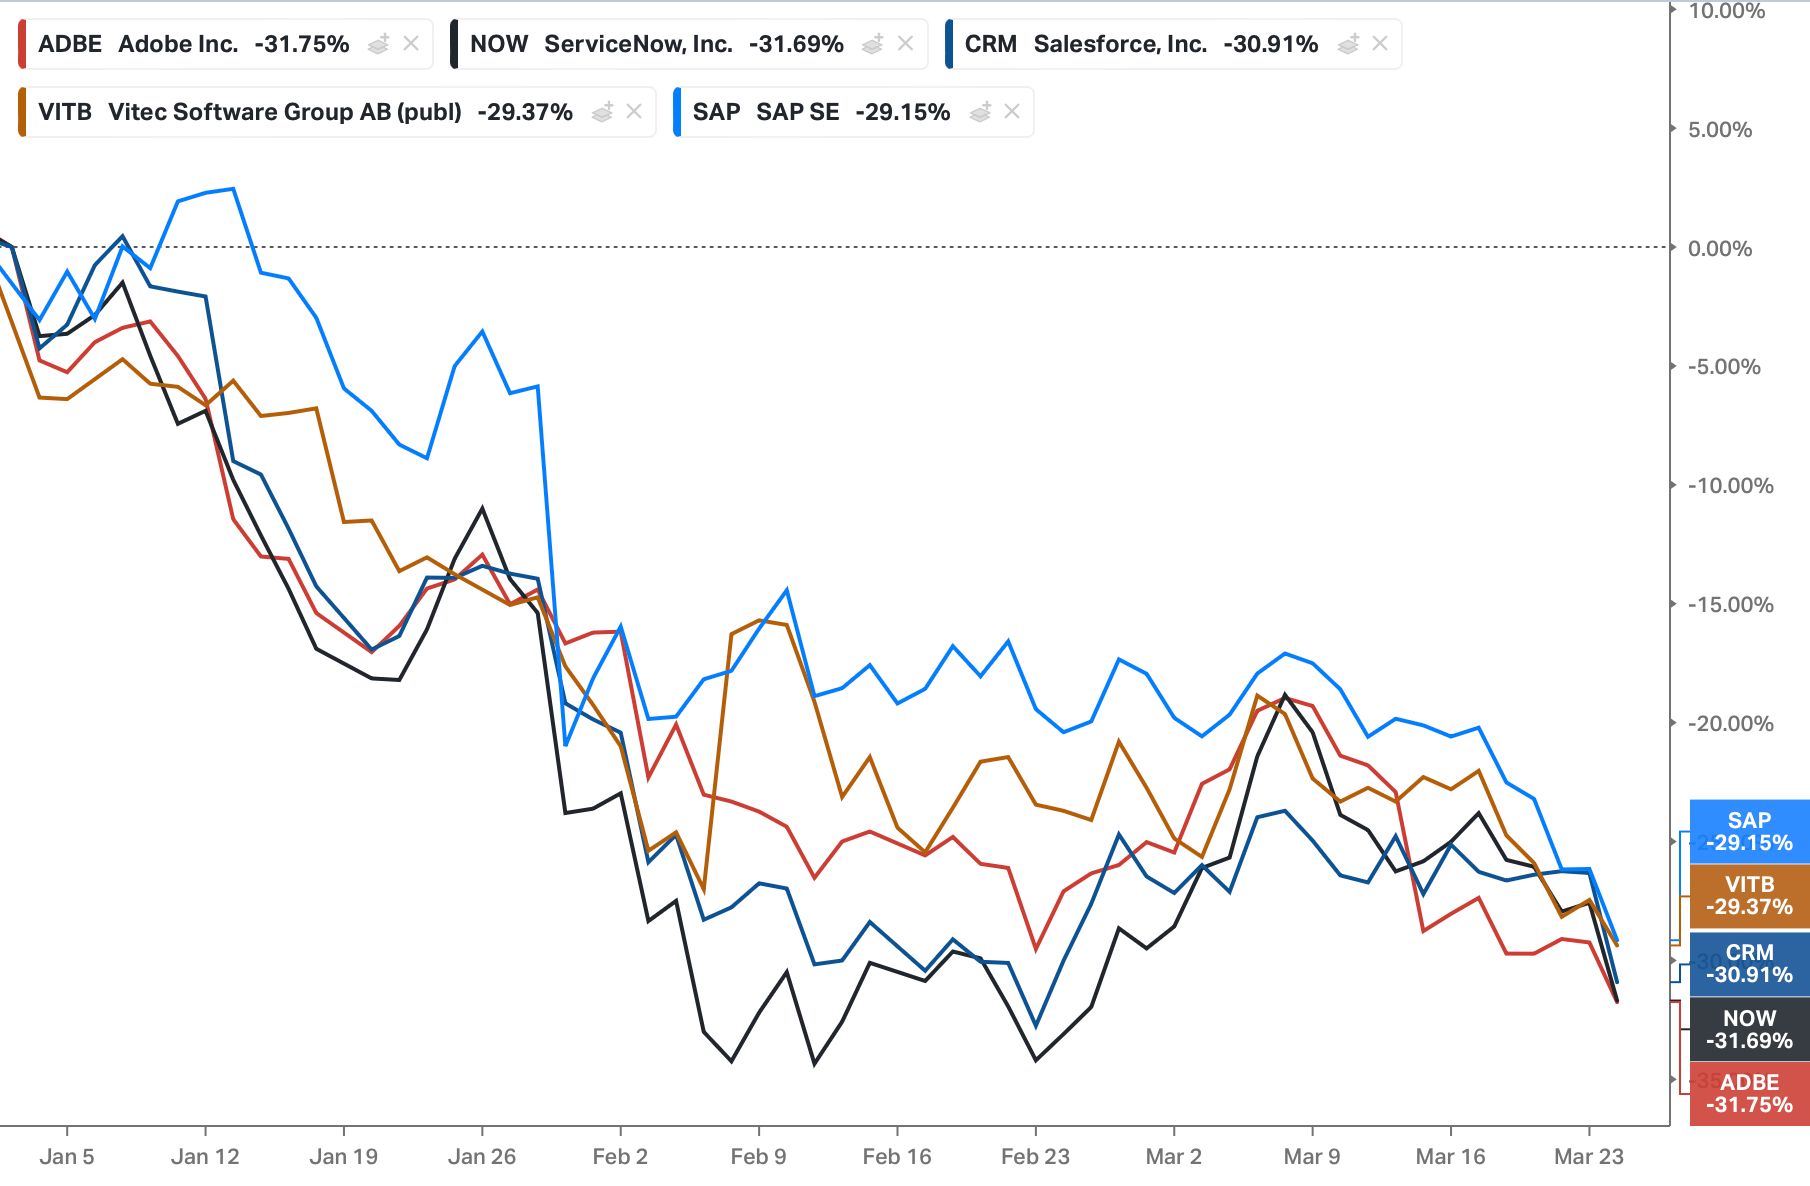
Cours de bourse depuis le 1er janvier - SAP, Vitec, Salesforce, ServiceNow & Adobe
Pour le moment, les taux de défaut dans le direct lending restent globalement en ligne avec leur moyenne historique, autour de 2%. Mais le risque de dégradation est bien réel. Selon Morgan Stanley, ils pourraient grimper jusqu’à 8 % en cas de tensions, soit un niveau nettement supérieur à la norme historique, notamment en raison de l’exposition à des secteurs fragilisés par l’IA, comme les logiciels. De son côté, UBS évoque un scénario extrême où les défauts pourraient atteindre 15 %.
Mais le véritable tournant intervient début 2026.
Le gel des fonds
Le 20 février, Blue Owl Capital crée un choc en gelant les retraits de l’un de ses fonds. Un signal fort, qui marque le début d’une série d’annonces du même type.
Début mars, BlackRock est contraint de plafonner à 5 % les rachats sur son fonds HPS Corporate Lending, pourtant doté de 26 milliards de dollars. D’autres acteurs majeurs comme Ares Management ou Apollo Global Management prennent des mesures similaires. De son côté, Blackstone voit les retraits approcher des niveaux critiques, même s’ils restent honorés.
La réaction des marchés est immédiate. Depuis le début de l’année, des acteurs comme Apollo, EQT, KKR, Ares ou encore Blue Owl ont perdu jusqu’à 40% en Bourse.
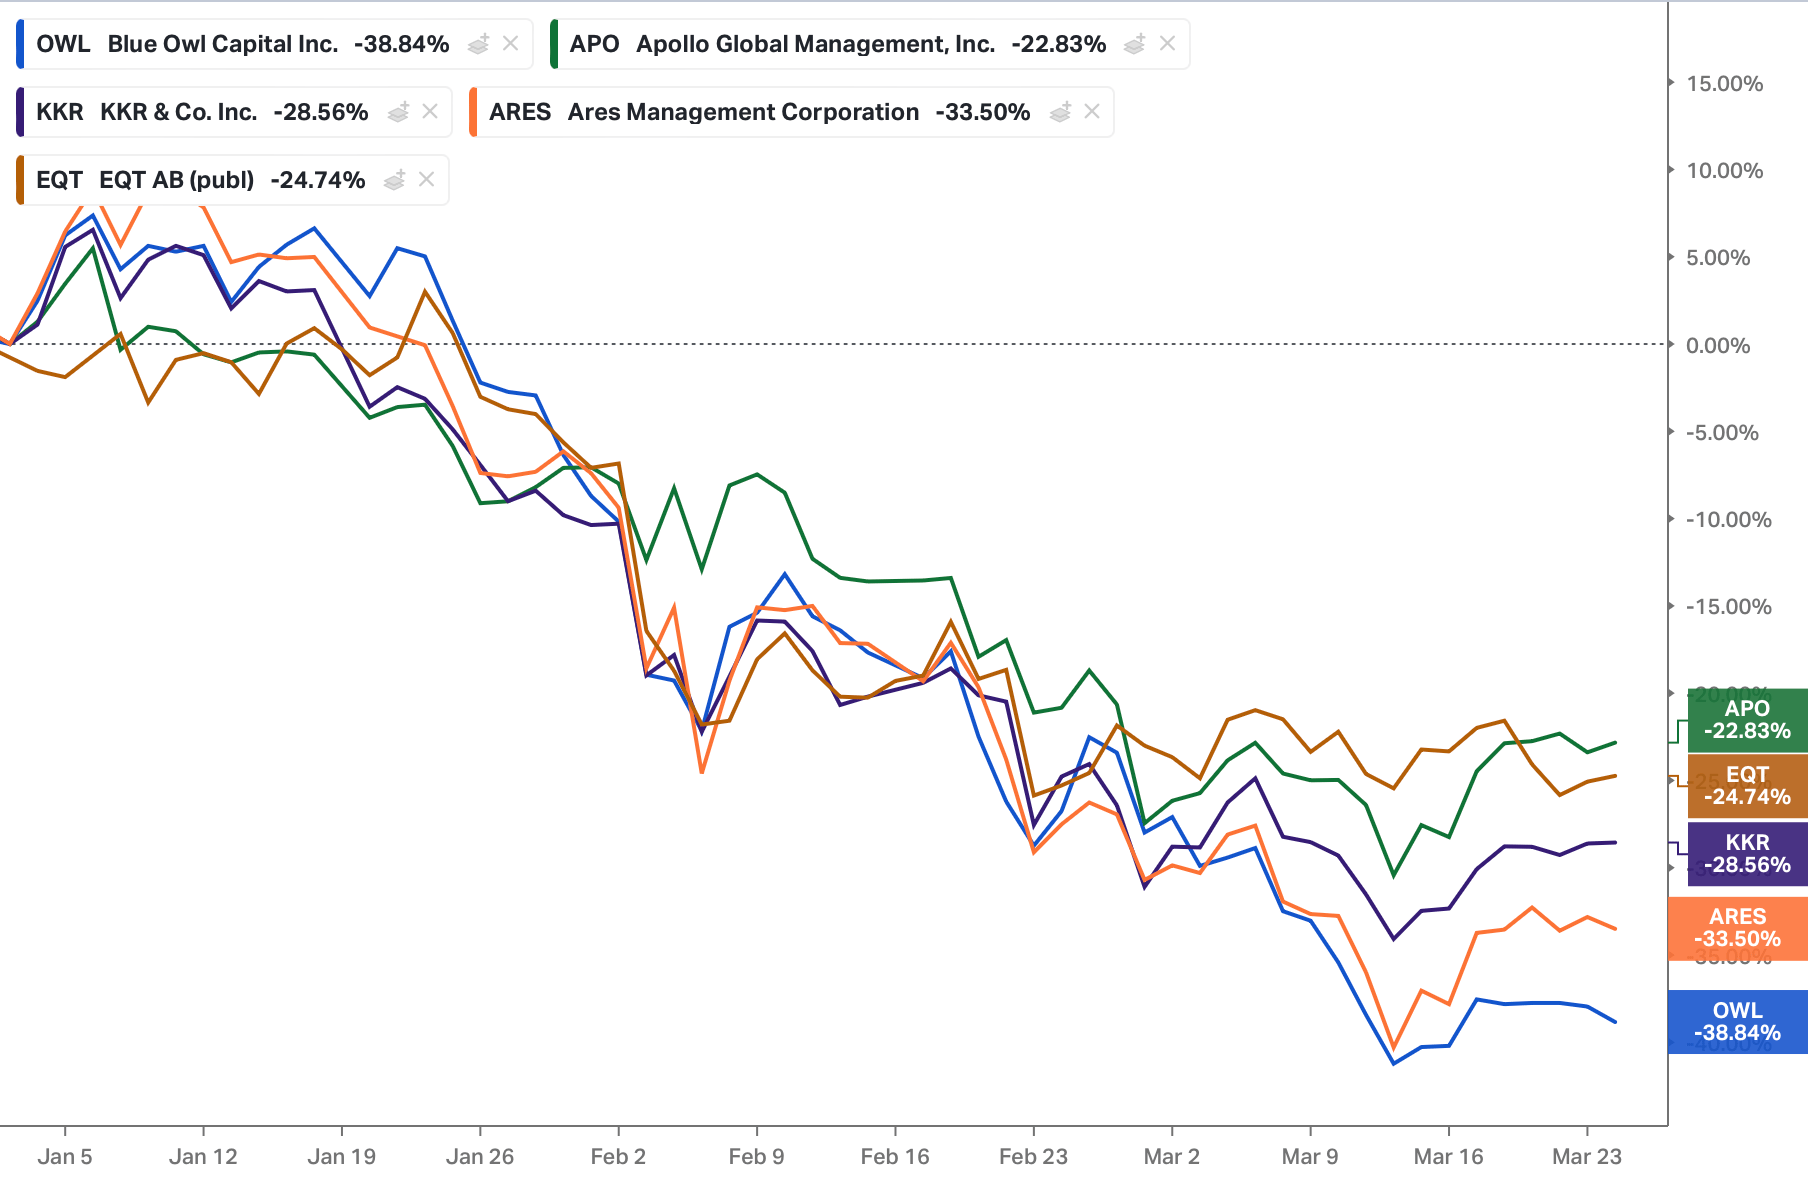
Cours de bourse depuis le 1er janvier - Apollo, EQT AB, KKR, Ares & Blue Owl
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.