Faut-il s'inquiéter pour Google ?
#233 L’IA va-t-elle tuer le moteur de recherche le plus rentable du monde ?

Bourseko .
29th octobre 2026

Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #233 de la newsletter Bourseko ! Nous sommes 28 248 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +1100 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Un accès inclus à Baggr pour analyser les chiffres de plus de 50 000 entreprises
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Une formation structurée avec plus de 10h de vidéo pour maîtriser les bases de l’analyse fondamentale
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
À partir du mardi 10 novembre, le prix du Club Bourseko passera de 350 € à 375 € par an. La bonne nouvelle ? Si tu rejoins le Club avant cette date, tu verrouilles le tarif actuel... à vie.
Faut-il s'inquiéter pour Google ?
Nous revenons aujourd’hui sur les résultats du troisième trimestre 2026 d’Alphabet, la maison mère de Google, publiés hier soir après la clôture à Wall Street.
Malgré une croissance toujours solide, le marché a sanctionné la publication, puisque le titre a perdu près de 12 % dans les échanges après la clôture, passant de 325 à environ 285 dollars.

Dans cette newsletter, nous vous proposons de revenir sur les raisons de cette baisse pour comprendre ce qui inquiète les investisseurs et ce que ces résultats changent pour les perspectives d’Alphabet.
🟠 Évolution de l’activité
Au troisième trimestre, Alphabet a réalisé un chiffre d’affaires de 127,6 milliards de dollars, en hausse de 25 % sur un an. La progression reste impressionnante pour un groupe de cette taille, même si le chiffre ressort légèrement en dessous des 128 milliards attendus par le consensus.

Le bénéfice par action s’élève, lui, à 2,12 dollars, contre 2,97 dollars attendus. Il a notamment été pénalisé par une perte latente nette de 8,7 milliards de dollars sur le portefeuille de participations du groupe, principalement liée à la baisse du cours de SpaceX depuis son introduction en Bourse en juin.
Comme nous le rappelons à chaque publication des géants du cloud, les variations de valeur de ces participations peuvent jouer dans les deux sens. Après avoir gonflé le bénéfice par action au trimestre précédent, elles le pénalisent cette fois.

Par conséquent, une fois cet effet neutralisé, le bénéfice par action atteint 2,67 dollars, soit une hausse de 22 % par rapport au T3 2025, lui aussi retraité des plus-values latentes.
Mais au-delà de ces effets comptables, la principale déception concerne la publicité, et plus particulièrement Google Search, alors que les revenus de Google Cloud progressent de plus de 100 % sur un an, comme le montre le graphique ci-dessous.

Commençons donc par le Search, qui a semé le doute chez les investisseurs.
🔴 Google Search, un ralentissement qui crée le doute
Ce trimestre, Google Search a généré 63,3 milliards de dollars de revenus, en hausse de 12 % sur un an. C’est le deuxième trimestre consécutif de ralentissement, avec une décélération nettement plus marquée cette fois. Le chiffre ressort aussi sous les attentes du marché, qui visait environ 65 milliards de dollars, soit une croissance proche de 15 %.

Ce ralentissement est d’autant plus problématique que le Search, qui représente encore la moitié du chiffre d’affaires d’Alphabet, reste son activité la plus rentable et finance les investissements du groupe dans les data centers. Il ravive aussi les inquiétudes sur la menace que l’IA générative ferait peser sur le moteur de recherche.
Pour expliquer ce ralentissement, le management a avancé plusieurs arguments lors de la conférence.
Un effet de change devenu défavorable avec l’appréciation du dollar, alors qu’il jouait encore positivement au deuxième trimestre.
Le recul des dépenses des e-commerçants asiatiques comme Temu et Shein, parmi les plus gros annonceurs de Google, depuis que l’Union européenne a supprimé le 1er juillet l’exemption de droits de douane sur les petits colis.
Le contrecoup de la Coupe du monde, qui avait dopé les budgets publicitaires du deuxième trimestre.
Un effet de base défavorable, puisque le Search avait nettement accéléré à partir du troisième trimestre 2025.

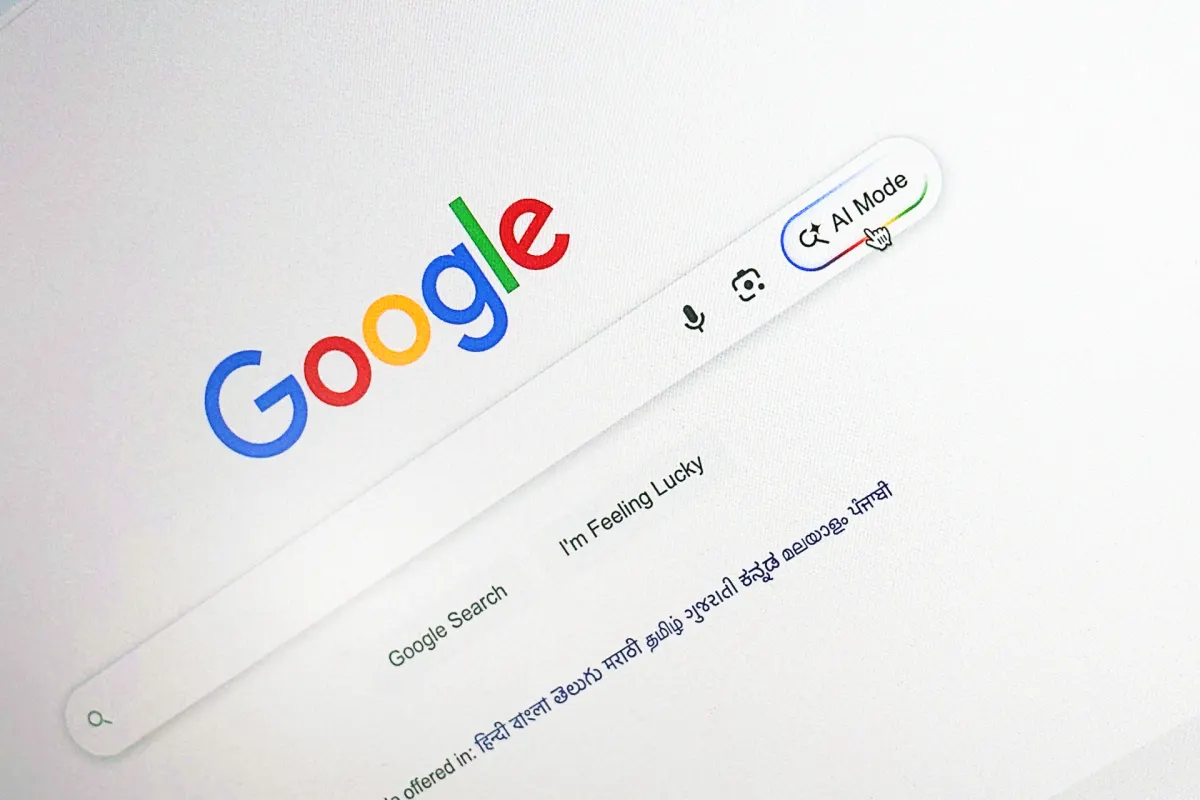
Mais surtout, le management a reconnu que la forte croissance des requêtes en Mode IA avait pesé sur les revenus, car Google a encore du mal à les monétiser. Cette difficulté ne nous surprend pas, puisque ce mode conversationnel permet d’enchaîner les questions et d’obtenir directement des réponses, avec moins de raisons de cliquer sur les liens proposés. L’expérience peut donc être très satisfaisante pour l’utilisateur tout en fragilisant ce sur quoi repose le modèle économique de Google, à savoir les clics sur les liens sponsorisés.
Les chiffres publiés par Alphabet vont dans ce sens. La croissance du nombre de clics payants, qui avait fortement accéléré depuis un an, ralentit nettement ce trimestre, alors même que les recherches progressent au rythme le plus rapide depuis cinq ans selon le management. Quant au coût par clic, c’est-à-dire le prix moyen payé par l’annonceur pour chaque clic, sa progression reste bien inférieure aux 7 à 8 % observés en 2025.

Cependant, le management assume pleinement ce choix. Sundar Pichai l’a comparé au passage au mobile au début des années 2010, quand le coût par clic sur smartphone était plus faible que sur ordinateur. Google avait alors privilégié l’expérience utilisateur avant d’optimiser la monétisation. Pour lui, les usages de la recherche changent aujourd’hui de la même façon. En soi, l’argument se tient.
Mais à nos yeux, les agents IA, capables d’effectuer des recherches ou des achats à la place de l’utilisateur, pourraient avoir un impact encore plus important. Notre inquiétude, c’est qu’ils puissent comparer les offres et acheter directement, en contournant les liens sponsorisés qui font vivre le Search. Interrogé sur le sujet pendant la conférence, le management estime que ces nouveaux usages viendront s’ajouter à l’existant et laisseront de la place à la publicité. Cette réponse ne nous convainc qu’à moitié.
Google Search capte l’intention d’achat au moment où l’internaute est prêt à passer à l’action, ce qui explique son intérêt pour les annonceurs. Or, selon Bain, le commerce agentique pourrait représenter 300 à 500 milliards de dollars aux États-Unis d’ici 2030, soit 15 à 25 % du commerce en ligne.
Si une part significative de ces décisions d’achat se déplace en dehors du moteur de recherche, Google pourrait perdre une partie de sa capacité à mettre les annonceurs en relation avec des clients prêts à acheter. Le risque, pour nous le plus important, est alors que les annonceurs déplacent leurs budgets vers les canaux qui captent ces nouveaux usages. Ironie de l’histoire, c’est exactement ce qui a fait la force de Google, qui a capté avec Meta les budgets publicitaires passés des médias traditionnels au digital.

Google ne va évidemment pas se laisser faire et propose déjà des fonctions d’agent dans le Mode IA. Mais leur existence ne suffit pas à garantir une monétisation aussi rentable que celle du moteur historique. Voir l’un des modèles économiques les plus rentables jamais créés confronté à une telle transformation pose forcément des questions. Nous comprenons donc complètement la réaction du marché.
🟢 Google Cloud, toujours plus haut
Encore une fois, le Cloud signe le chiffre le plus impressionnant de la publication. Son chiffre d’affaires a plus que doublé sur un an, à 30,7 milliards de dollars sur le trimestre (+103 %), et cette activité pèse désormais près d’un quart du chiffre d’affaires d’Alphabet, contre seulement 15 % il y a un an. C’est absolument fou.

Cependant, il faut garder en tête que cette activité repose aujourd’hui sur deux grands piliers. D’un côté, les services cloud, qui permettent aux clients de louer de la puissance de calcul et du stockage, notamment pour leurs besoins en IA. De l’autre, la vente de TPU, les puces conçues par Google, elle aussi comptabilisée dans le segment Cloud. Alphabet reste très discret sur ses clients, même si, selon des informations de presse publiées fin 2025, Meta aurait engagé des discussions pour acheter des TPU et les installer dans ses propres data centers à partir de 2027.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.