

La Bourse face au cygne noir du détroit d’Ormuz
#183 Le marché est-il trop optimiste ?

Bourseko .
5th avril 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #183 de la newsletter Bourseko ! Nous sommes 21 624 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +750 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
La Bourse face au cygne noir du détroit d’Ormuz
Au premier trimestre 2026, les tensions géopolitiques au Moyen-Orient, impliquant les États-Unis, Israël et l’Iran, ont franchi un seuil critique. Ce que les économistes et les stratèges militaires craignaient depuis longtemps est devenu réalité : la fermeture de facto du détroit d’Ormuz.
Si l’issue politique et militaire du conflit reste incertaine, ses conséquences économiques se font déjà sentir de manière tangible, avec des hausses spectaculaires du pétrole et de certaines matières premières.
Selon Goldman Sachs, au pic des tensions, les flux pétroliers transitant par le détroit sont passés de 19,5 millions de barils par jour, soit 20% des exportations mondiales, à seulement 0,5 million. Cette chute dramatique illustre à quel point l’économie mondiale reste dépendante de ce corridor stratégique.
Cette dépendance est particulièrement marquée en Asie. La Chine y importait environ 4,6 millions de barils par jour, suivie par l’Inde (2,1 mb/j) et le reste du continent asiatique (près de 6,2 mb/j). Les flux à destination de l’Occident et de l’Afrique, bien que plus modestes, n’en restent pas moins stratégiques.

Source : Goldman Sachs
Dans cette newsletter, nous vous proposons de revenir sur l’impact de la fermeture du détroit d’Ormuz, notamment sur les marchés financiers, et d’analyser ce que cela implique pour nous, investisseurs.
Le détroit d’Ormuz, bien plus qu'un simple goulot d'étranglement
Tout d’abord, la situation est plus nuancée qu’il n’y paraît car une partie des volumes peut être redirigée via des routes alternatives, notamment l’oléoduc de Fujairah aux Émirats arabes unis ou l’oléoduc Est-Ouest en Arabie saoudite, permettant des chargements en mer Rouge. En pratique, près de la moitié des flux pourrait ainsi être partiellement compensée.
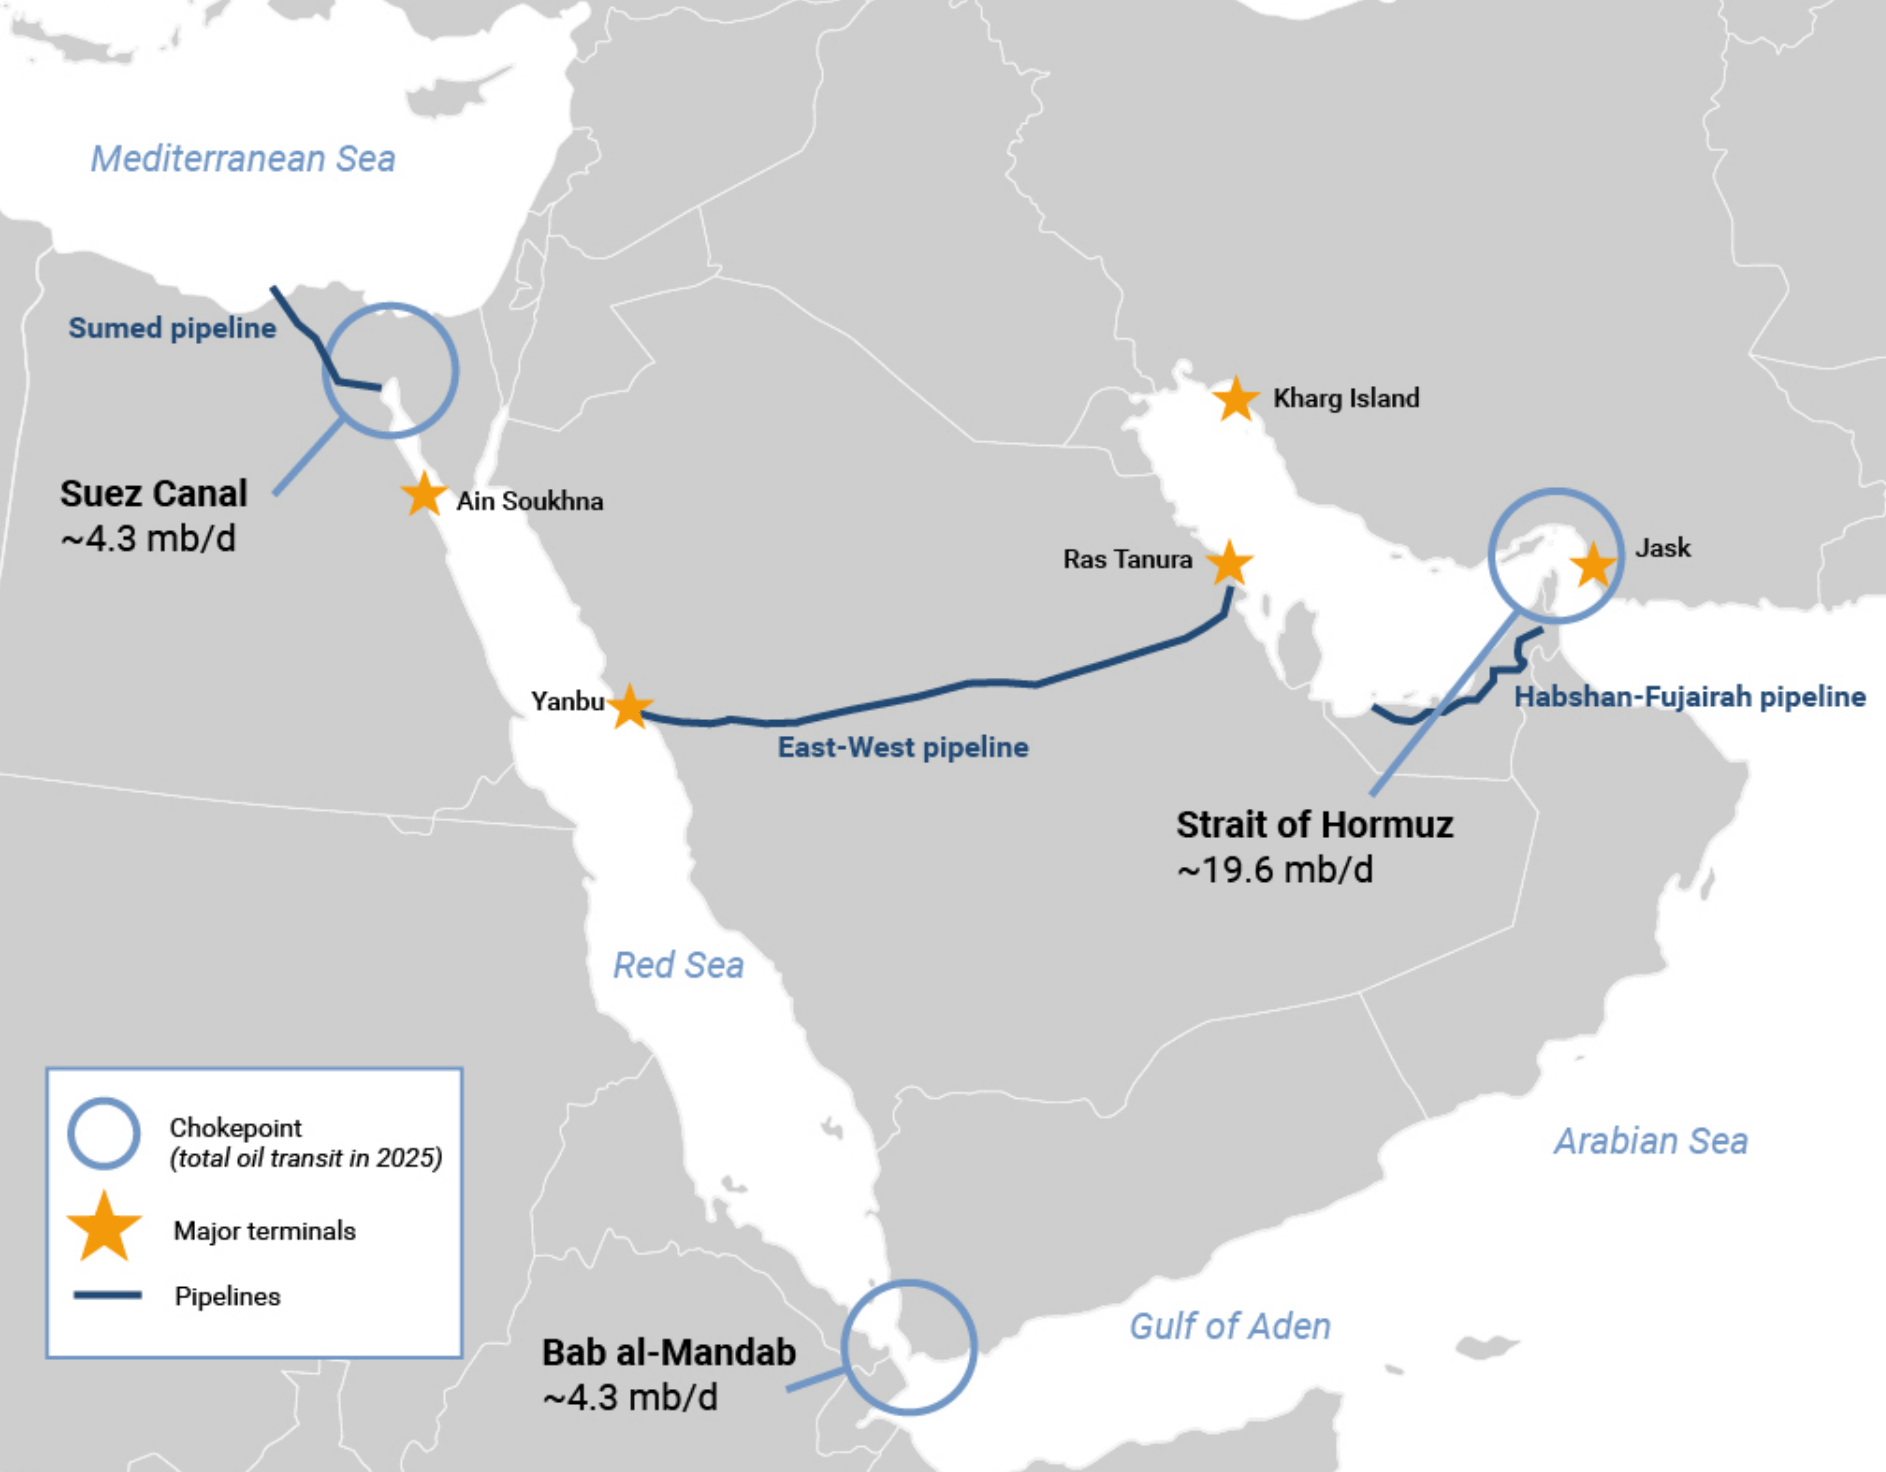
Source : Goldman Sachs
Mais cette capacité d’ajustement reste insuffisante. Le déficit demeure d’une ampleur historique, affectant en priorité les importateurs d’Asie et d’Afrique. Surtout, l’état des infrastructures énergétiques reste incertain, ce qui alimente une incertitude majeure sur les approvisionnements futurs.
À cette tension s’ajoute la contrainte souvent sous-estimée du stockage. Les capacités terrestres du Moyen-Orient restent limitées, de l’ordre de quelques centaines de millions de barils, soit à peine quelques semaines d’exportations. Très rapidement, les producteurs pourraient être contraints de ralentir, voire d’arrêter leur production faute de débouchés logistiques, amplifiant mécaniquement le choc initial.
Cependant, réduire Ormuz au seul pétrole revient à passer à côté de l’essentiel. Au-delà des hydrocarbures liquides, le détroit joue un rôle critique dans les flux de gaz naturel et de matières premières industrielles. Sur le marché du gaz, environ 17 % des échanges mondiaux de gaz naturel liquéfié (GNL) transitent par Ormuz.
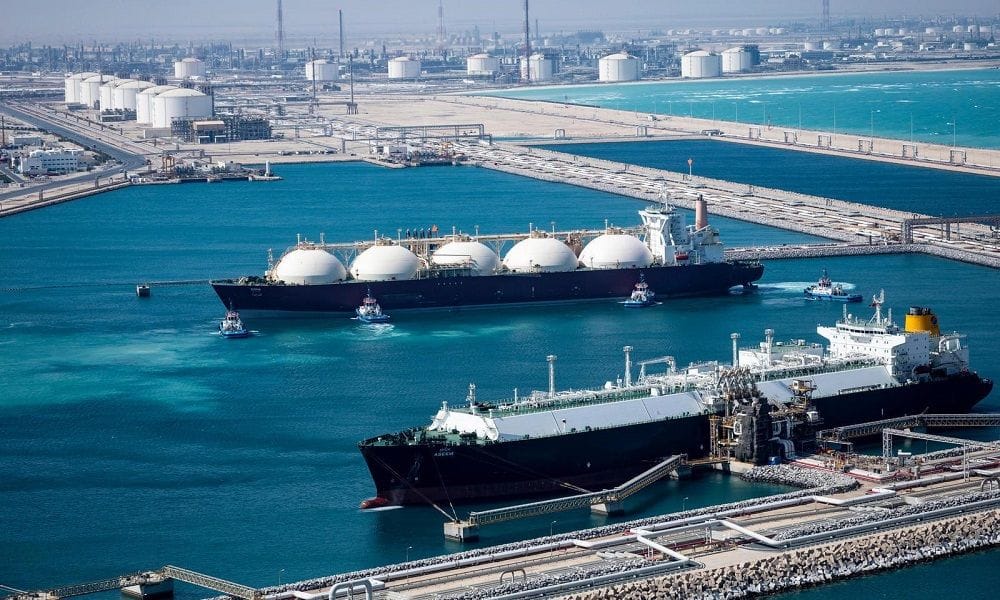
À la différence du pétrole, aucune alternative logistique crédible n’existe. Là encore, l’Asie est en première ligne, mais l’Europe (très exposée au marché spot) se retrouve également vulnérable.
La perturbation ne s’arrête pas là. Le Moyen-Orient concentre entre 10 et 30% des capacités mondiales de production de plusieurs produits chimiques essentiels. Concrètement, c’est par ce passage que l’Arabie saoudite, l’Iran, les Émirats arabes unis et le Qatar exportent massivement soufre et urée, ainsi qu’une large gamme de produits pétrochimiques.

Source : Roland Berger
Par exemple, plus de 25% du commerce mondial d’engrais azotés dépend de ce corridor. À court terme, les États-Unis apparaissent relativement protégés, leurs agriculteurs ayant sécurisé leurs approvisionnements avant la saison des semis. Mais ailleurs, la situation est bien plus fragile. L’Europe, l’Australie et une grande partie de l’hémisphère sud, dont les calendriers agricoles sont décalés, se retrouvent particulièrement exposés.
Autres conséquences
De son côté, le transport aérien n’est pas épargné. Lui aussi subit une désorganisation rapide et profonde. En 2025, les hubs du Moyen-Orient représentaient environ 20% du trafic mondial de passagers. Aujourd’hui, une grande partie de l’espace aérien régional est perturbée, provoquant déroutements, retards et annulations en cascade.
L’impact est encore plus critique sur le fret. Environ 20% de la capacité mondiale de transport aérien de marchandises est affectée par la fermeture de cet espace, rompant l’un des principaux corridors entre l’Asie, l’Europe et l’Afrique. Dans le même temps, la hausse du prix du kérosène, qui représente déjà près de 25% des coûts d’exploitation, accentue la pression sur l’ensemble du secteur.
Ainsi, certains pays se retrouvent en première ligne. L’Inde, le Pakistan, le Kenya, la Tanzanie ou encore la Mauritanie voient plus de 10% de leurs importations directement perturbées. D’autres grandes économies, comme la Chine, le Japon, la Corée du Sud ou l’Afrique du Sud, subissent également des chocs significatifs, avec 5 à 10% de leurs flux affectés.

Source : Roland Berger
Dans les régions les plus dépendantes, la situation dépasse déjà le simple cadre économique. En Asie du Sud, en Asie de l’Est ou en Afrique, plusieurs gouvernements ont commencé à mettre en place des mesures d’urgence : rationnement du carburant, réduction des semaines de travail, restrictions sur l’usage des véhicules ou de la climatisation…
Au fond, cette crise rappelle que les chaînes logistiques mondiales fonctionnent comme un système profondément interconnecté. La fermeture d’Ormuz n’est donc pas qu’un choc régional. Une pénurie de polyéthylène à Dubaï peut, quelques semaines plus tard, entraîner l’arrêt d’une chaîne de montage automobile en Allemagne ou perturber une usine pharmaceutique aux États-Unis.
L’impact en Bourse
Contrairement à ce que l’on pourrait intuitivement anticiper dans un tel contexte, les projections de bénéfices des entreprises du S&P 500 restent, à ce stade, proches de leurs plus hauts. Autrement dit, le discours ambiant, largement teinté de pessimisme, ne se reflète pas encore pleinement dans les attentes de résultats.
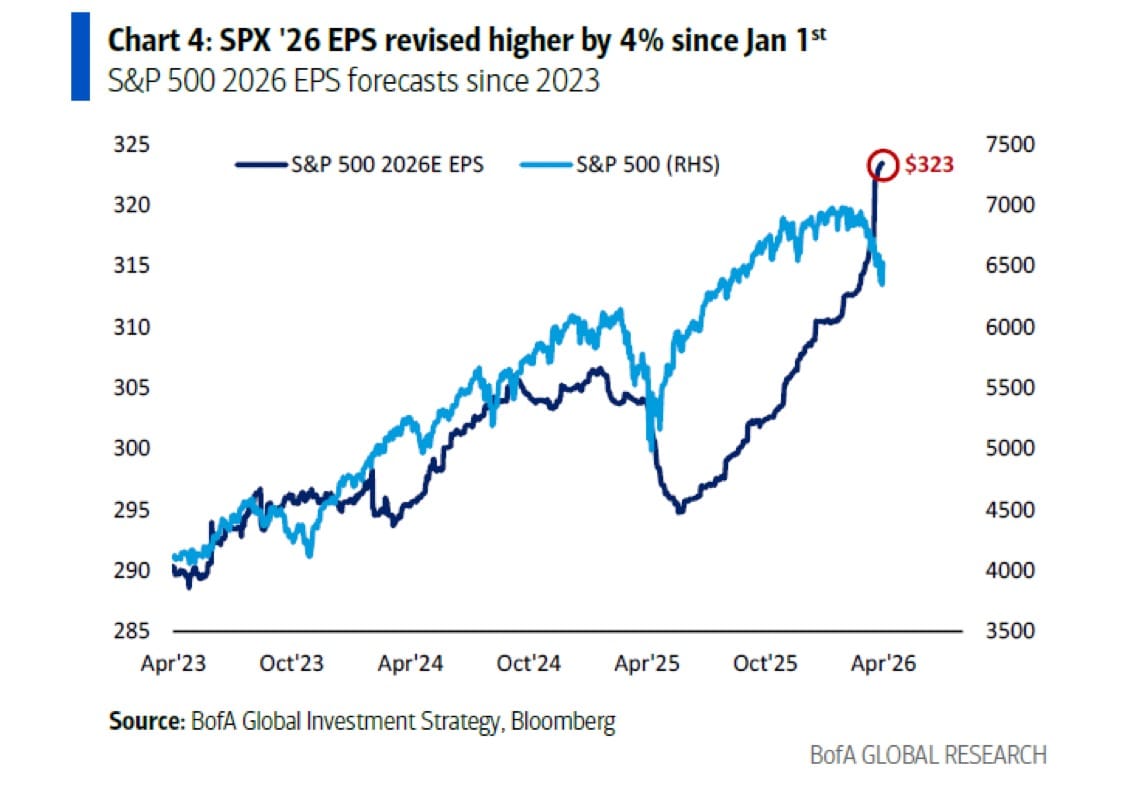
Mais ce décalage ne doit pas masquer l’essentiel car derrière cette apparente résilience, les marchés sont déjà en train d’opérer une relecture du risque, en distinguant clairement les secteurs les plus exposés de ceux qui parviennent à mieux absorber le choc.
Les perdants 🔴
Les premiers touchés sont, sans surprise, les secteurs fortement dépendants de matières premières dont les prix s’envolent et dont la disponibilité devient incertaine. Et au-delà de ces cas spécifiques, c’est bien l’ensemble de l’économie mondiale qui se retrouve fragilisée. En cas de ralentissement marqué, voire de récession, rares sont les secteurs réellement épargnés.
Cependant, il faut souligner qu’au cours des derniers mois, le consensus de marché tablait sur un cycle d’assouplissement monétaire. La Réserve fédérale américaine était censée réduire ses taux de 0,50 point, tandis que la Banque centrale européenne ne devait opérer qu’une baisse symbolique d’environ 0,10 point.

Source : Goldman Sachs & Reuters
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.