

Le "Warren Buffett britannique" dans la tourmente
#163 Les leçons à retenir de la dernière lettre de Terry Smith

Bourseko .
16th janvier 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #163 de la newsletter Bourseko ! Nous sommes 18 035 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +650 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Le "Warren Buffett britannique" dans la tourmente
Par Loris Dalleau
Aujourd’hui, nous passons aujourd'hui au crible la 16ème lettre annuelle de Fundsmith. Chez Bourseko, la lecture de ce rapport nous laisse, pour la première fois, une pointe de scepticisme. Si la transparence de Terry Smith reste exemplaire, les chiffres, eux, commencent à raconter une histoire plus complexe.

CEO de Fundsmith
2025, encore une année à oublier
En 2025, le fonds a délivré un rendement famélique de 0,8 %. Bref, c'est un résultat médiocre. Il est nettement inférieur à celui du MSCI World et, plus frustrant encore, il fait moins bien que les obligations d’État britanniques.

Évolution de la performance depuis 2010
Cependant, l'investissement ne se juge pas sur douze mois, mais sur des cycles complets. Depuis sa création en 2010, le fonds a généré une surperformance de 1,7% par an par rapport à l'indice de référence, tout en maintenant une volatilité structurellement plus faible.
2025 : l'année des anomalies structurelles
Si l'on se penche sur l'année 2025, Terry Smith a identifié trois forces majeures qui ont agi comme de puissants vents de face selon lui pour sa stratégie :
La concentration des indices
La montée explosive de la gestion passive
L’effet dollar.
Concentration des indices : un phénomène historique ?
“Une fois de plus, les 7 Magnifiques (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla) ont dominé les débats. En 2025, cette dynamique a atteint des niveaux que l'on ne peut qualifier de vertigineux. À la fin de l'année, les 10 premières capitalisations du S&P 500 représentaient 39 % de la valeur totale de l'indice et ont généré, à elles seules, 50 % de son rendement annuel.
Est-ce un phénomène inédit ?
Pour retrouver une telle concentration surle marché américain, il faut remonter à 1930. L'histoire est ici un professeur sévère : après le pic de concentration de 1930, il a fallu attendre 1954, soit 24 ans — pour que le S&P 500 retrouve ses sommets.”

“Plus récemment, après la bulle Internet de 2000, le marché a mis 13 ans pour revenir sur ses plus hauts.”
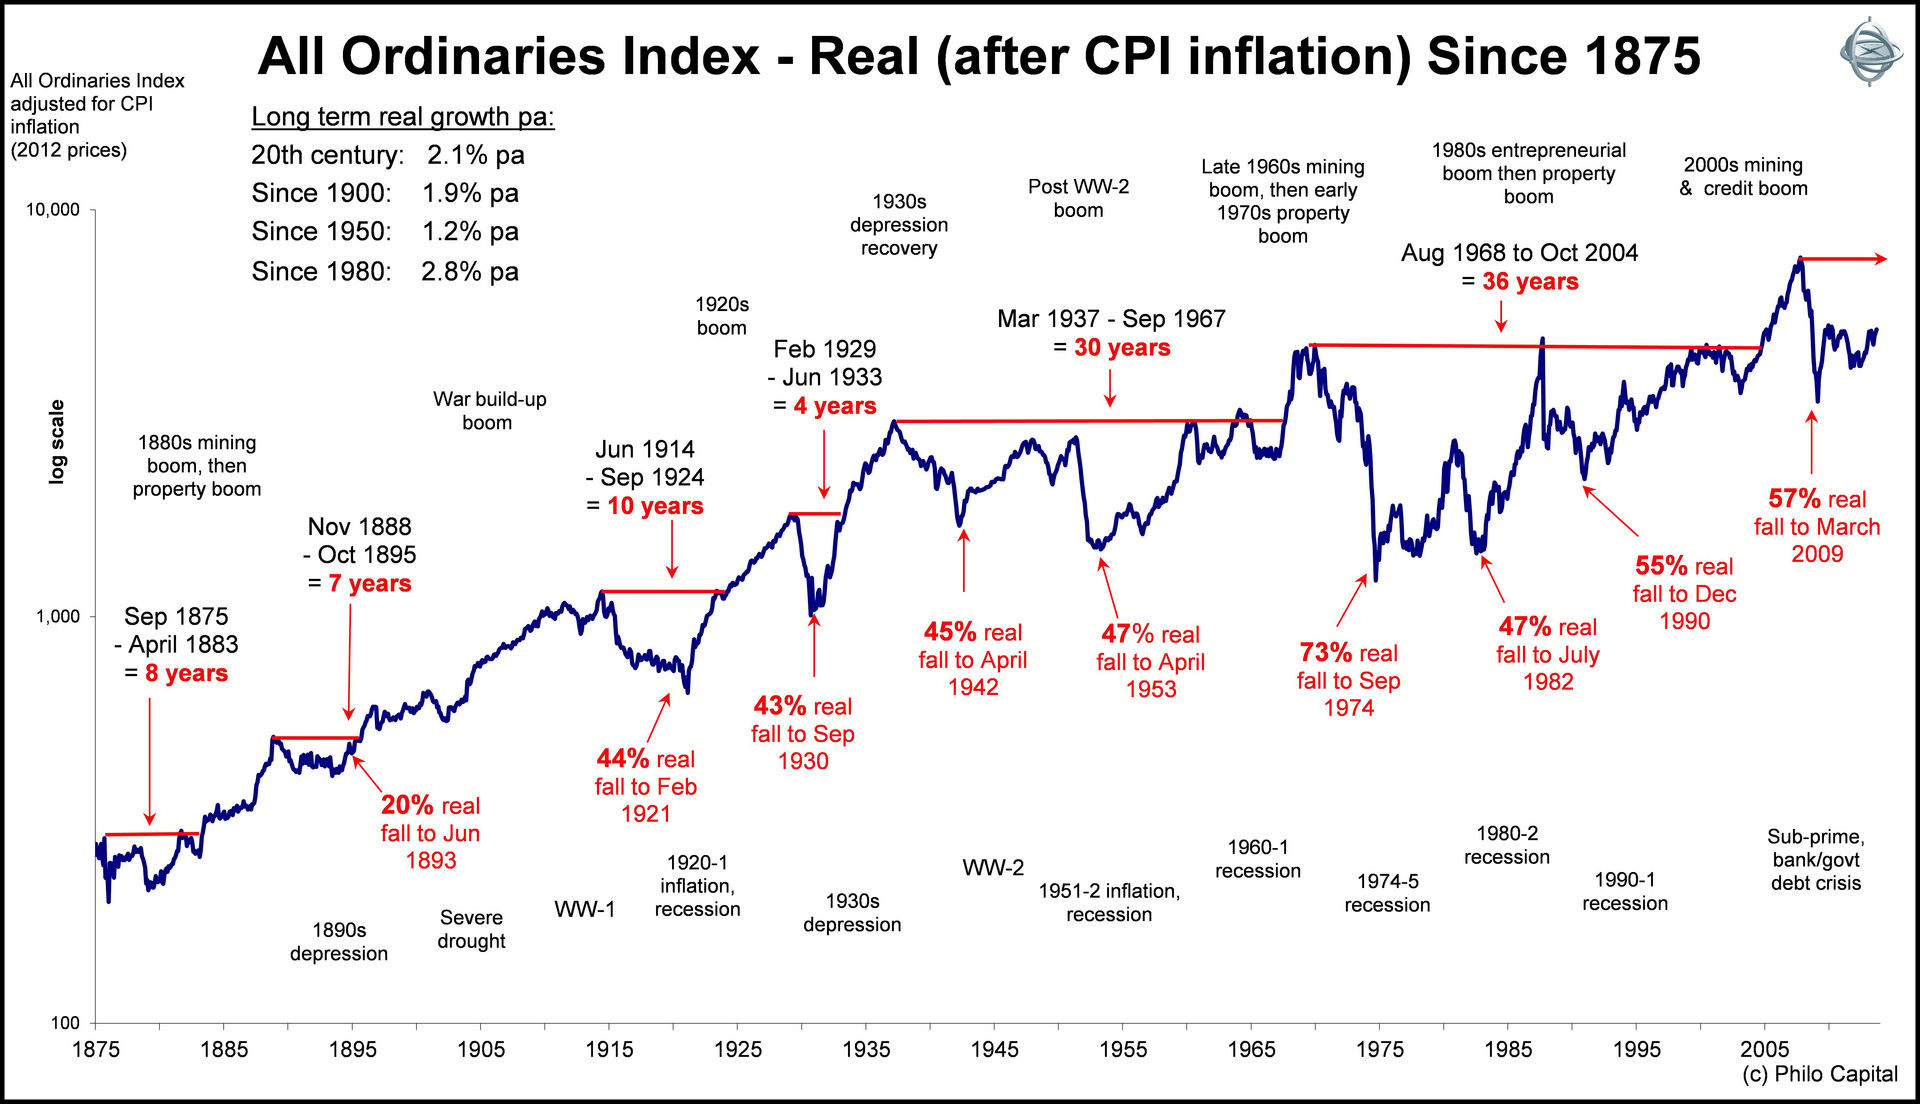
“Certains nous reprochent de ne pas détenir l'intégralité de ces titres selon leur pondération d'indice. Notre réponse est simple : nous gérons un portefeuille, nous ne faisons pas de paris sectoriels.
Posséder aveuglément ces sept titres au seul motif qu'ils montent reviendrait à ignorer tout principe de gestion des risques. Même si nous aimions le secteur des boissons, nous ne posséderions pas les cinq sociétés de notre univers de manière équivalente. La concentration actuelle de l'indice n'est pas une opportunité, c'est un risque de corrélation que nous refusons de faire porter à nos investisseurs.”
Notre avis
Si nous partageons le constat de Terry Smith sur la concentration historique du marché, notre lecture des causes diffère. Là où certains voient un risque systémique rappelant 1930, nous y voyons surtout une concentration massive et sans précédent des bénéfices.

Contrairement à la bulle Internet de 2000 ou aux excès de 1929, la domination actuelle des 7 Magnifiques (Mag 7) repose sur des piliers financiers tangibles. Nous ne sommes pas face à des valorisations déconnectées du réel, mais face à une hyperperformance opérationnelle !
Pendant que les 493 autres entreprises du S&P 500 peinent à retrouver leur second souffle dans un environnement de taux élevés, les Mag 7 affichent une insolente santé.
Pour l’exercice 2026, les analystes tablent sur une croissance des bénéfices de 22% pour ces géants, contre une croissance à un 11% pour le reste de l'indice. L'exemple de Meta est à ce titre éloquent. Malgré la remontée des cours, la corrélation entre le prix de l'action et la génération de Free Cash Flow (FCF) reste étroite.

Meta vs Free Cash Flow - Koyfin
Tant que la machine à cash fonctionne et que les investissements en IA sont perçus comme productifs, la "bulle" a des fondations en béton armé. Pour nous, la véritable question n'est pas de savoir si le marché est concentré, mais si cette concentration est justifiée. En ce début de l’exercice 2026, la réponse est oui.
Bien évidemment, la prochaine question à se poser est la suivante : est-ce que ça peut encore durer longtemps ?
Croissance de la gestion passive
“L'ascension des Mag 7 a été alimentée par un moteur puissant, l'explosion de la gestion passive. En 2023, pour la première fois, plus de 50% des actifs d'actions américaines étaient détenus via des fonds indiciels.
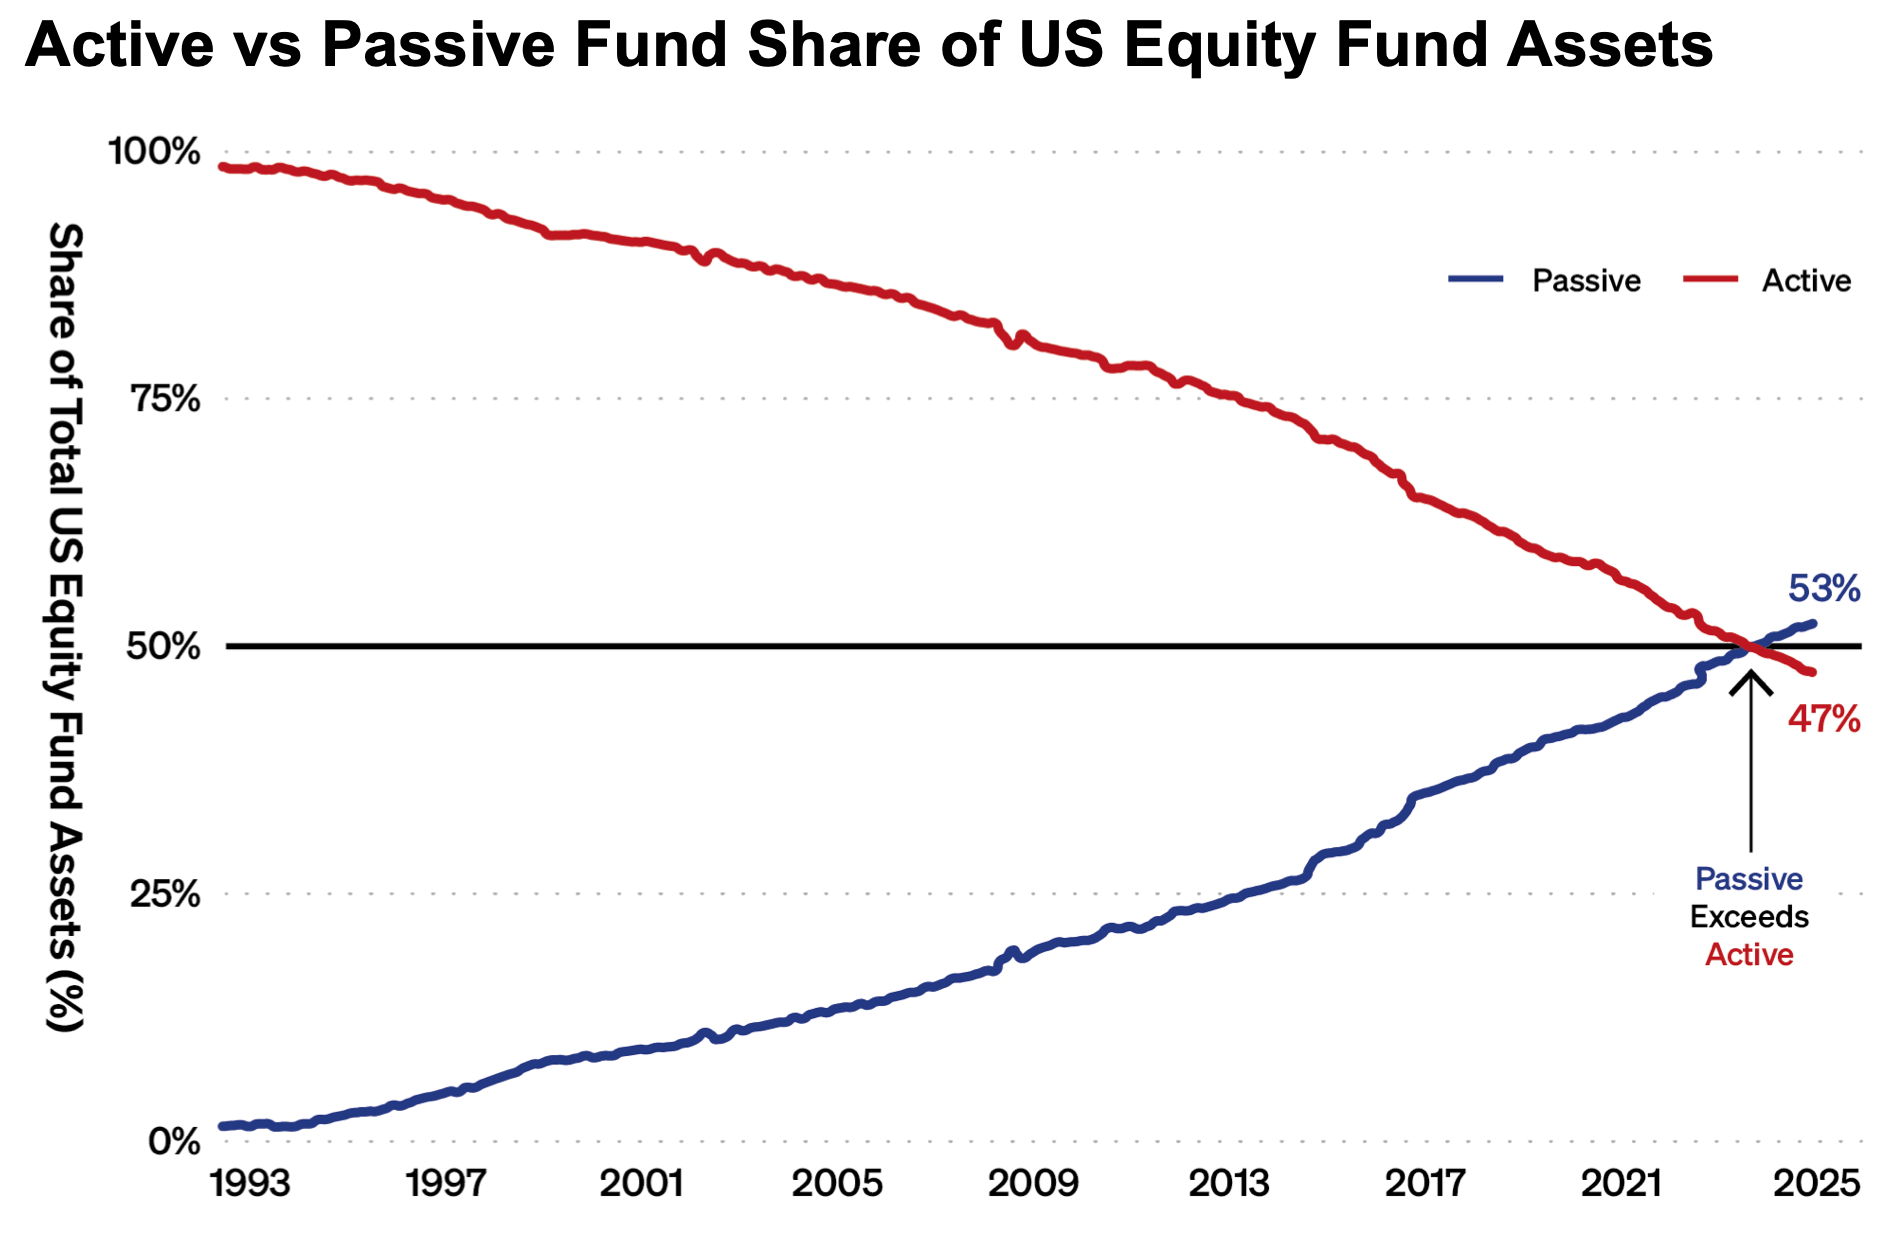
Il faut appeler les choses par leur nom. La gestion indicielle est souvent présentée comme “passive” et prudente.
En réalité, en achetant des actions proportionnellement à leur valeur boursière, c’est-à-dire en achetant davantage ce qui est déjà cher, ces fonds pratiquent une stratégie de momentum à une échelle industrielle. Ce flux automatique gonfle artificiellement les valorisations des plus grandes capitalisations, créant une boucle de rétroaction qui finit inévitablement par se rompre.”
Notre avis
Bien que nous validions l'analyse de Terry Smith sur le caractère momentum de la gestion passive, sa conclusion ressemble à une posture défensive. Nous pouvons même dire que se plaindre de la domination des flux passifs revient à se plaindre de la montée de la marée.
Nous pensons qu'il ne faut pas confondre concentration et survalorisation. Le marché est devenu un système Winner-Takes-Most (le gagnant rafle presque tout). Dans ce contexte, s'écarter des leaders par pur principe de diversification peut devenir un risque de gestion plus grand que de les posséder.
La chute du dollar : le faux coupable de la sous-performance
“Enfin, un facteur purement mécanique a impacté nos chiffres exprimés en livres sterling. Le dollar américain, devise de référence pour la majorité de nos actifs, a chuté face à la livre, passant de 1,25 $ en début d'année à 1,35 $ fin 2025.
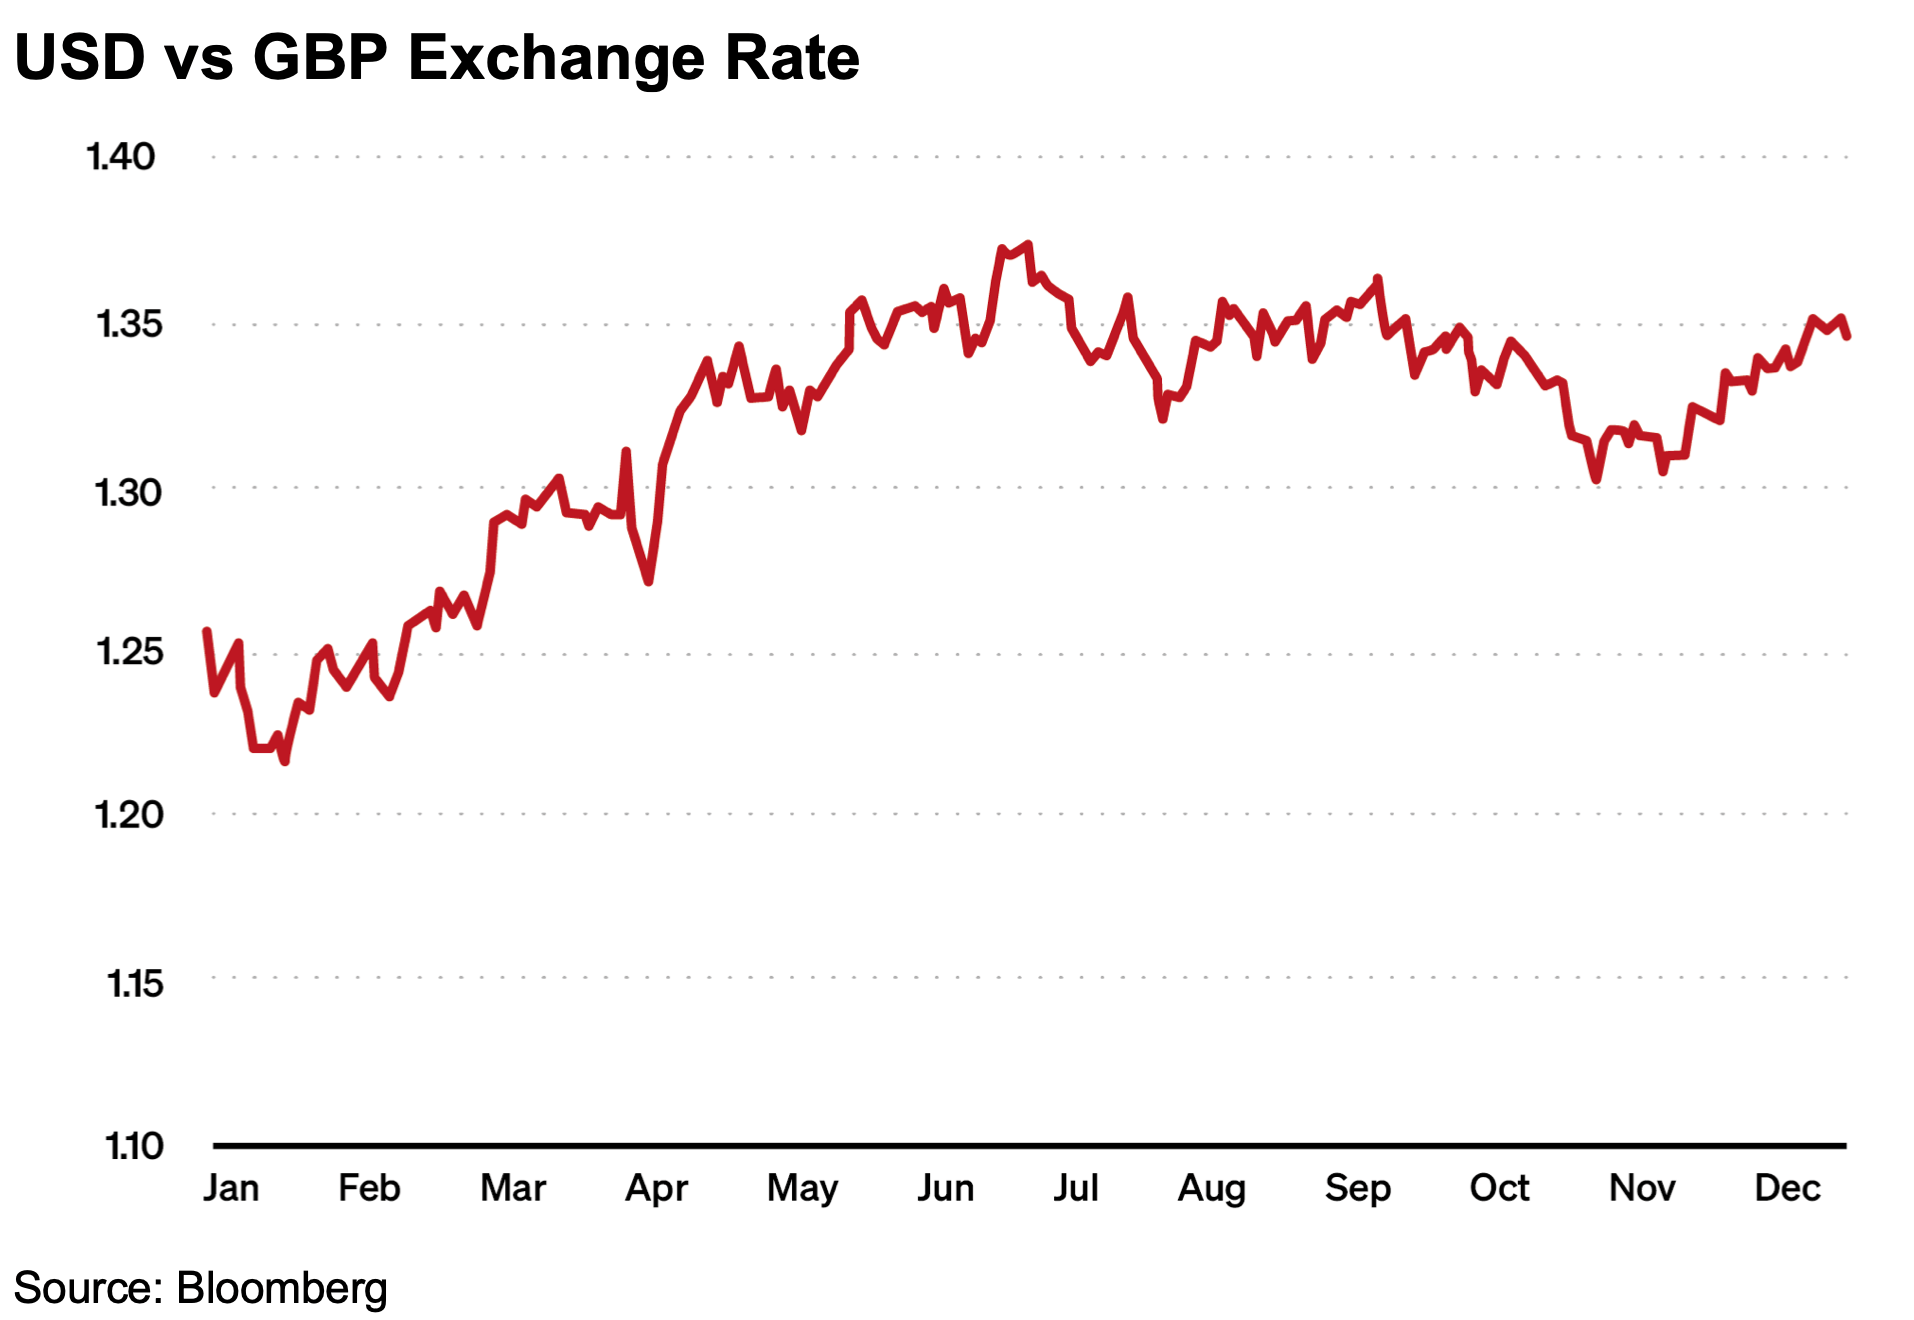
Étant donné que nous investissons principalement dans des entreprises dominantes opérant aux États-Unis, cette appréciation de la livre sterling agit comme un vent de face sur la valorisation de notre fonds.
C'est un phénomène cyclique contre lequel nous ne nous couvrons pas (hedging), car sur le long terme, nous investissons dans la capacité de génération de cash des entreprises, et non dans la spéculation sur les taux de change.”
Notre avis
L'impact des devises est une réalité indiscutable. La chute du billet vert pèse lourdement sur les rapports de fin d'année, que l'on raisonne en euro ou en livre sterling. Mais pour un investisseur averti, cet argument ressemble ici à un écran de fumée.
Le dollar a bon dos, mais le benchmark aussi. Si l'on veut être parfaitement honnête dans notre analyse, la rigueur impose de comparer des actifs à périmètre monétaire constant. Or, le constat est sans appel 👇

Performance de Fundsmith vs MSCI World (£)
Le MSCI World, exprimé lui aussi en livres sterling (£), a dû naviguer dans les mêmes courants contraires. Pourtant, l'écart de performance reste abyssal : 12 points de pourcentage de retard pour Fundsmith par rapport à son indice de référence.
Clairement, il y a "un loup" dans la sélection de titres que les variations de devises ne suffisent pas à masquer.
Principaux détracteurs
“Les cinq principaux détracteurs de la performance du fonds en 2025 étaient :
Action | Contribution |
Novo Nordisk | -3,0% |
Automatic Data Processing | -0,9% |
Church & Dwight | -0,7% |
Coloplast | -0,7% |
Fortinet | -0,7% |
Novo Nordisk a réussi l'exploit de réaffirmer ma conviction qu'il ne faut jamais dire “les choses ne peuvent pas empirer”. Voici une entreprise qui détenait ce qui est probablement le développement médical le plus révolutionnaire de ces trente dernières années (les GLP-1). Pourtant, par une gestion que l'on ne peut qualifier que de défaillante, elle a laissé sa position de leader s'effriter et a échoué à protéger son marché clé, les États-Unis, contre une concurrence illégale de génériques."

L'un de nos mantras a toujours été d'investir dans des entreprises qui pourraient être “dirigées par un idiot”, car un jour ou l'autre, cela finira par arriver. Nous avons malheureusement appris à nos dépens que l'éventail des entreprises réellement "idiot-proof" est bien plus restreint que nous le pensions. Une mauvaise allocation du capital ou une négligence opérationnelle peut endommager même le plus beau des modèles.
Cependant, il y a une lueur d'espoir : un nouveau PDG a été nommé et le conseil d'administration a été balayé. À un PER de 13, le marché n'attend plus rien de Novo.
Si nous ne la possédions pas déjà, je pense que nous envisagerions de l'acheter en tant que “bonne entreprise” déprimée par un simple “pépin”, bien qu'il s'agisse d'un pépin de taille.”
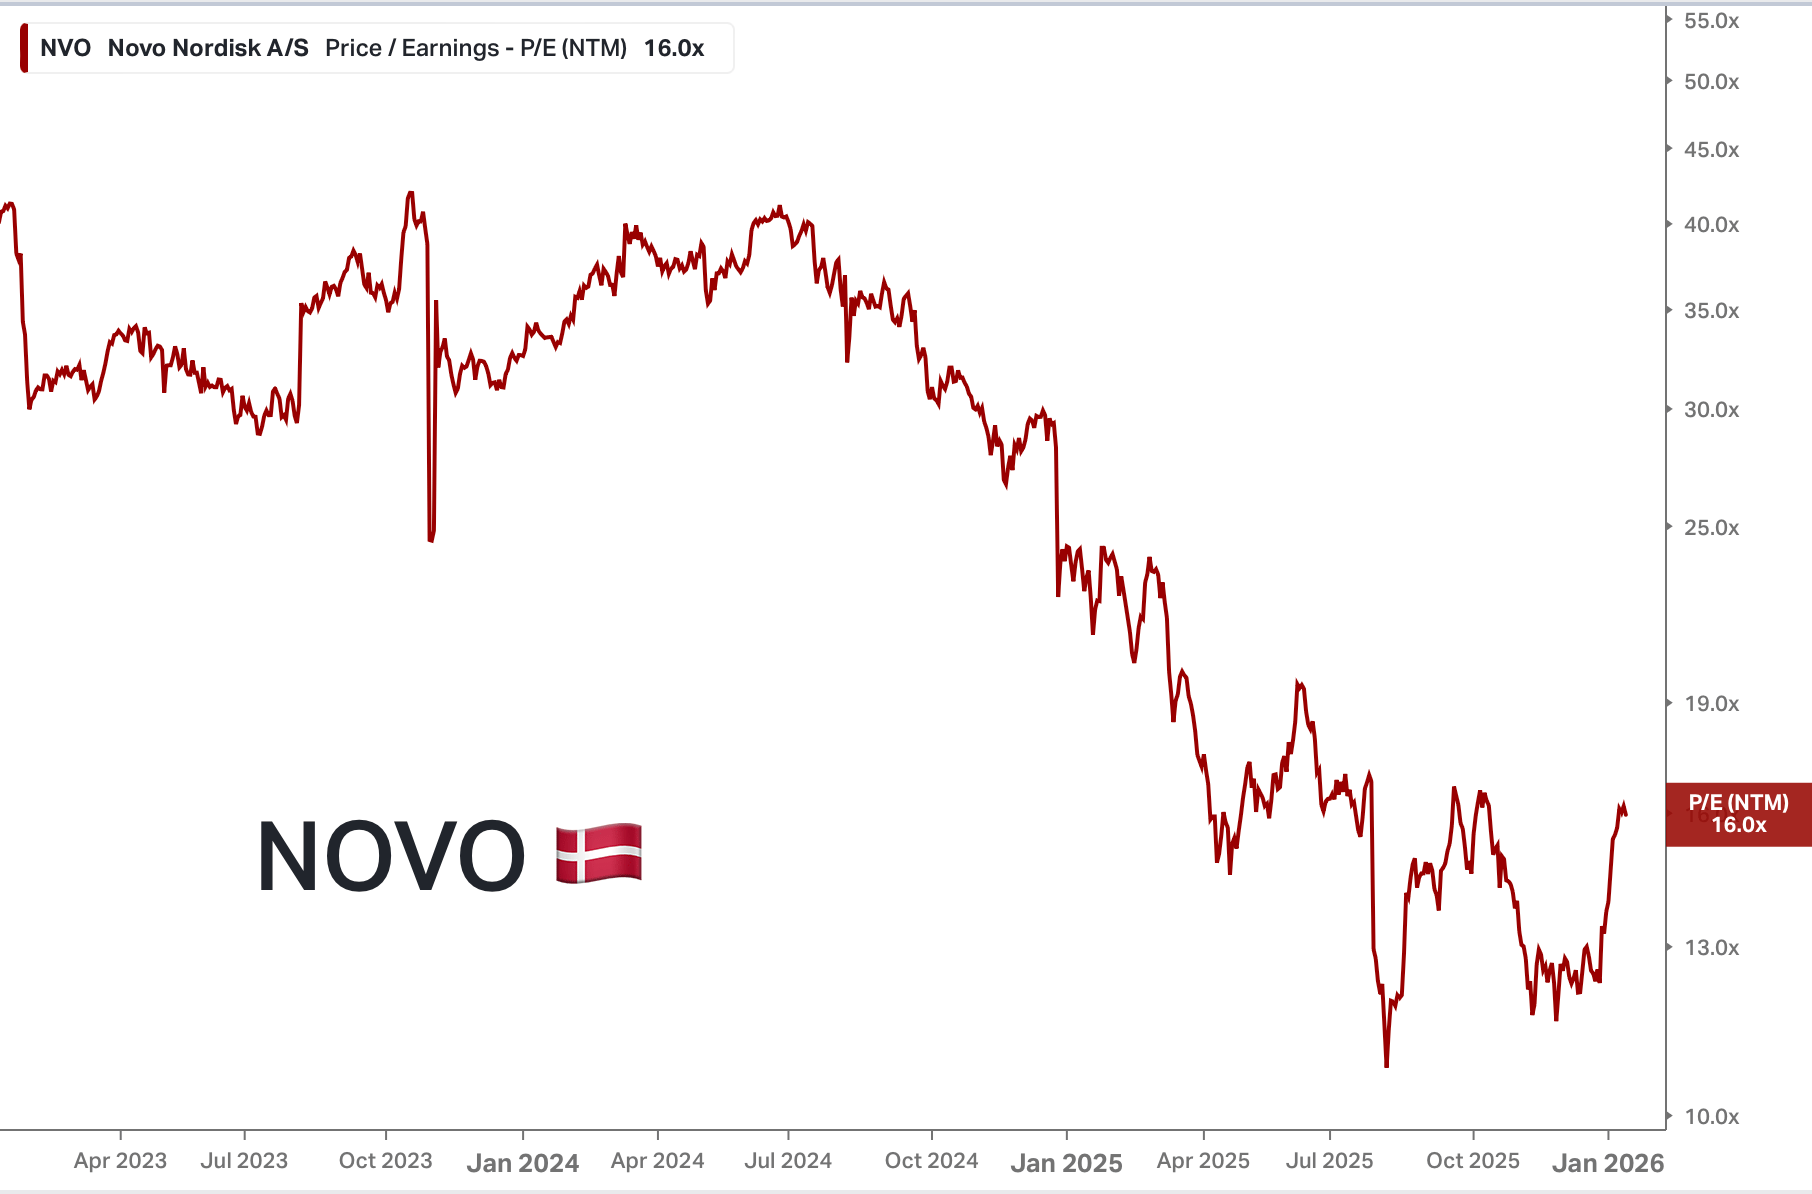
PER - Novo Nordisk
ADP, C&D, Coloplast et Fortinet : les "vieux amis" devenus des boulets
“🇺🇸 ADP : En tant que fournisseur de logiciels de paie et de RH, l'entreprise a souffert de la faiblesse du marché de l'emploi américain. Nous espérons, avec une certaine nervosité, que les prévisions données par la direction sur les revenus futurs soient prudentes, car le marché s'y fie énormément.
🇺🇸 Church & Dwight : Cette société de produits de consommation courante semble souffrir du fait que la situation économique mixte aux États-Unis n'incite pas les consommateurs vers ses produits discount, mais appauvrit plutôt les clients qui se tournent naturellement vers eux.
🇩🇰 Coloplast : En observant Coloplast, une autre de nos valeurs danoises, je commence à me demander s'il n'y a pas quelque chose dans l'eau au Danemark en ce moment.
Après deux acquisitions coûteuses, la direction a perdu le fil des opérations, entraînant une chute brutale du résultat net. Là encore, le verdict a été sans appel : le PDG a été remercié. Nous attendons de voir si son successeur saura restaurer la discipline opérationnelle qui faisait la force de cette valeur médicale.
🇺🇸 Fortinet : Nous avons profité d'un repli post-Covid pour entrer sur le titre, mais le marché est devenu un tribunal impitoyable. À une époque où les analystes veulent être « nourris à la petite cuillère » par des prévisions millimétrées (guidance), la moindre virgule manquante dans un rapport de résultats provoque une chute de 15 % du cours. C'est le prix à payer pour la volatilité de la technologie, même si les fondamentaux de la cybersécurité restent, à nos yeux, excellents sur le long terme.”
Notre avis
Le mea-culpa de Terry Smith concernant Novo Nordisk est aussi brutal que salutaire. Il rappelle que le concept d'entreprise "idiot-proof" (si simple qu'un idiot pourrait la diriger), cher à Warren Buffett et Peter Lynch, se heurte aujourd'hui à la réalité de secteurs ultra-compétitifs.

Peter Lynch
Selon nous, la remise en question de Smith montre que la "Qualité" ne peut plus être définie uniquement par des métriques historiques comme il a toujours eu l’occasion de le faire (ROCE, marges). Dans un monde de ruptures technologiques (GLP-1, IA), une entreprise "incassable" peut devenir vulnérable en un cycle de produits si elle ne domine pas l'étape d'après.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.