

Les mouvements des gérants français (août 2026)
#223 Ce que les meilleurs gérants français ont acheté et vendu sur les derniers mois

Bourseko .
21st septembre 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #223 de la newsletter Bourseko ! Nous sommes 27 355 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
L’actualité du Club Bourseko
Si tu es membre du Club, voici les principaux événements de la semaine qui vient de s’achever.
Q&A avec Xavier
Comme chaque mois, Xavier a pu répondre aux questions des membres du Club Bourseko. Au programme de ce Q&A de septembre :
Comment investir avec de petits versements mensuels, points d’entrée et taille des positions
Faut-il diversifier ses courtiers ? Et consacrer 3–5 % à la spéculation ?
Comment se protéger du bruit de marché et mieux sélectionner ses sources d’information
Détenir des actions individuelles en assurance-vie plutôt qu’en CTO
Le prêt de titres : fonctionnement, rendement et risques
Placer sa trésorerie dans une autre devise : rendement contre risque de change
Construire progressivement un portefeuille avec ETF + actions individuelles
Où placer de l’argent dont on aura besoin dans 1 à 3 ans ?
Utiliser les moins-values d’un CTO pour compenser des plus-values
Immobilier physique, SCPI ou foncières cotées : pourquoi privilégier l’un plutôt que l’autre ?
Pour découvrir ce format, vous pouvez trouver un extrait ci-dessous ⤵️
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
Si tu as une société, tu peux établir la facture au nom de ton entreprise pour récupérer la TVA. Environ 20% des membres du Club Bourseko sont des indépendants, et beaucoup choisissent de faire prendre en charge leur abonnement par leur entreprise.
Les mouvements des gérants français (août 2026) 🇫🇷
Comme chaque trimestre, nous vous proposons un point sur les mouvements des meilleurs gérants français. Bien plus qu'une simple liste d'achats, c'est une véritable immersion dans l'esprit des pros pour découvrir des dossiers et affiner nos convictions.
Dans cette sélection, nous avons privilégié des équipes de gestion reconnues pour leur track-record. Bien évidemment, nous continuerons à faire évoluer cette liste au fil des trimestres afin de vous faire découvrir d’autres styles d’investissement et, surtout, de vous présenter de nouvelles idées prometteuses.
Allons-y 👇🏻
1️⃣ Sébastien Ribeiro - Sextant PEA (+1,1% YTD)
Depuis sa création au début des années 2000, Amiral Gestion est devenue progressivement une société de gestion reconnue sur les marchés français et européens. Dans cette édition de la newsletter, nous nous intéressons à Sextant PEA, l’un de ses fonds emblématiques, dont l’exposition est majoritairement tournée vers des valeurs françaises 🇫🇷

Leur philosophie d’investissement ne vise ni à répliquer les grands indices, ni à suivre les tendances de marché. Elle repose sur une approche bottom-up, fondée sur l’analyse individuelle des entreprises, avec une attention particulière portée à la notion de marge de sécurité.
Concrètement, cela se traduit par une sélection de sociétés souvent de taille moyenne, avec un actionnariat stable et des flux de trésorerie en progression. Des entreprises comme Derichebourg, Alten, Elis ou Trigano illustrent ce positionnement.

Comme Amiral Gestion, nous estimons qu’il existe encore des opportunités sur le marché français, en particulier pour les investisseurs orientés value. Pour l’illustrer, nous vous proposons de regarder plus en détail Mersen, troisième position du fonds Sextant PEA et une valeur de plus en plus présente dans les portefeuilles de gérants.
🇫🇷 Mersen : le cycle d'investissement arrive à son terme
Mersen est un industriel français peu suivi qui fournit des composants critiques à des clients qui ne peuvent pas se permettre une panne, avec deux pôles complémentaires, Electrical Power pour la protection et la conversion électrique et Advanced Materials pour le graphite et l'isolation haute température.

Le groupe a passé les trois dernières années à financer un plan d'investissement massif destiné aux semi-conducteurs en carbure de silicium et au solaire, deux marchés qui se sont retournés avant que les usines ne tournent à plein, si bien que les objectifs moyen terme ont été repoussés de 2027 à 2029 et que le titre a été durement sanctionné.
Pour donner un ordre d'idée, le pôle Advanced Materials a reculé de 10,6% en organique en 2025, pénalisé par l'effondrement du solaire et du carbure de silicium, quand Electrical Power progressait de 6% porté par les data centers et l'électrification, ce qui résume assez bien le problème et, surtout, le fait que la moitié du groupe exposée aux bons marchés n'a jamais cessé de croître.

C'est précisément ce qui rend le dossier intéressant aujourd'hui, car le free cash-flow est redevenu positif avec un an d'avance sur les attentes du groupe et les investissements industriels reculent en 2026 après 135 millions en 2025, ce qui signifie que l'essentiel de l'effort est derrière nous alors que les amortissements liés à ces usines pèsent encore pleinement sur le résultat.

Le premier semestre 2026 confirme le retournement avec une croissance organique de 3,9 % tirée par l'électronique de puissance, les semi-conducteurs silicium, l'aéronautique et le ferroviaire, ce qui a permis à la direction de relever ses objectifs annuels. Il faut néanmoins rester lucide sur le récit du moment, car les data centers ne représentent aujourd'hui qu'environ 2 % du chiffre d'affaires du groupe, de sorte que ce marché n'est pas encore un moteur mais plutôt une option gratuite sur les années à venir, et le vrai sujet reste la normalisation progressive du solaire et du carbure de silicium.
À horizon 2029, la feuille de route vise un chiffre d'affaires d'environ 1,7 milliard d'euros, une marge d'EBITDA de 19% et un ROCE de 13%, soit un saut de rentabilité considérable par rapport aux niveaux actuels, et c'est précisément là que se joue le dossier puisque nous restons, comme le consensus, nettement plus prudents que le management sur une trajectoire qui nous paraît ambitieuse.

Au global, Mersen présente un profil classique de sortie de cycle d’investissement, avec des actifs déjà financés, une demande qui redémarre et un fort levier opérationnel si le carbure de silicium tient ses promesses. Le principal risque reste que la reprise de ce marché tarde encore et compromette les objectifs du management. Un avertissement sur les résultats pourrait alors peser lourdement sur le titre, même si le marché semble déjà intégrer une partie de ce risque.
2️⃣ William Higgons - Independance AM (+10% YTD)
Depuis plus de trente ans, Indépendance AM s’est imposée comme une référence pour les investisseurs voulant s’exposer aux small et mid caps européennes. Sa stratégie repose sur un équilibre entre la solidité intrinsèque des entreprises et la discipline sur les prix d’achat.
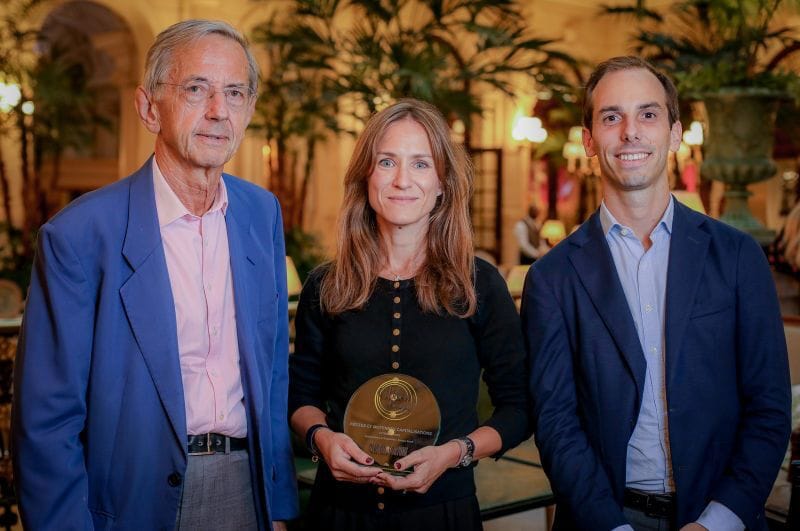
William Higgons, Audrey Bacrot et Victor Higgons
Pour cette équipe, le cash constitue le véritable indicateur de santé d’une entreprise. Ils privilégient la capacité d’autofinancement et le cash-flow opérationnel avant variation du BFR, considérés comme le moteur essentiel de la performance.
Leur portefeuille actuel illustre parfaitement cette conviction avec des positions historiques dans des dossiers tels que Danieli, Nexans, Heijmans ou encore Dassault Aviation.

Aujourd'hui, nous nous arrêtons sur le mouvement le plus inattendu du trimestre, l'italien Gens Aurea.
🇮🇹 Gens Aurea : l'or qui remonte des tiroirs
Fondée en 1999 à Monza, la société exploite plus de 530 points de vente dans cinq pays européens, à travers huit enseignes, dont OroCash en Italie et OroCaja en Espagne. Le principe est simple. Un particulier entre avec son or, repart avec de l’argent, et le métal est ensuite envoyé aux fonderies européennes.

Ce qui rend le modèle intéressant, c’est qu’il repose avant tout sur l’approvisionnement en or. La marge vient de l’écart entre le prix payé au particulier et le prix de revente à la fonderie. Le vrai actif est donc le réseau physique, capable de collecter le métal sur tout le territoire.
C’est là que se situe l’avantage concurrentiel du groupe, qui revendique environ 16 % de part de marché en Italie et 11 % en Espagne. En Italie, son réseau est plus de quatre fois plus étendu que celui du deuxième opérateur. Face à une concurrence composée surtout de boutiques indépendantes, cette taille lui apporte un pouvoir de négociation et une efficacité logistique difficiles à égaler.
Cela revient à miser sur la hausse du cours de l’or ?
Résumer le dossier à un pari sur le cours de l’or serait passer à côté de l’essentiel. L’activité profite de deux facteurs qui se renforcent. Un cours élevé incite les particuliers à vendre, tandis que les contraintes de pouvoir d’achat dans le sud de l’Europe peuvent en faire une nécessité. Cette combinaison contribue à expliquer la croissance du marché européen, d’environ 6% par an entre 2020 et 2025.
À cela s’ajoute un atout souvent sous-estimé, l’empreinte carbone. L’or recyclé émet environ 8,6 kilos de CO₂ par kilo, contre près de 62 000 kilos pour l’or extrait d’une mine. Avec plus de 11 tonnes traitées en 2025, le groupe se positionne comme le premier opérateur européen d’or recyclé, alors que les joailliers accordent une importance croissante à la traçabilité.

Les chiffres suivent, avec 836 millions d’euros de revenus et 68 millions de résultat net en 2025. La direction vise environ 1,5 milliard d’euros de chiffre d’affaires en 2026, puis plus de 2,4 milliards en 2029, tout en prévoyant de distribuer au moins 60 % du bénéfice en dividendes.
Ces objectifs semblent atteignables, mais nous préférons rester prudents, car ils dépendent largement de l’évolution du cours de l’or.

Notre lecture
Cette dépendance à l’or joue évidemment dans les deux sens. Un cours élevé stimule les volumes et gonfle mécaniquement le chiffre d’affaires, sans forcément traduire des gains de parts de marché. À l’inverse, un retournement pèserait à la fois sur le prix de revente, l’envie des ménages de vendre leurs bijoux et la valeur des stocks.

Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.