

Les mouvements des gérants français (août 2025)
#137 Ce que les meilleurs investisseurs ont acheté et vendu au T3 2025

Bourseko .
28th septembre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #126 de la Bourseko | Newsletter ! Nous sommes 13 627 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletter, c’est ici 😊
📣 L’actualité du Club Bourseko
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
Évènement à Paris 🇫🇷
Hier, nous étions près de 45 membres lors de notre rencontre à Paris. Ce fut un vrai plaisir d’échanger avec les membres du Club Bourseko (parfois avec passion 😅) et surtout de mettre des visages sur des noms.
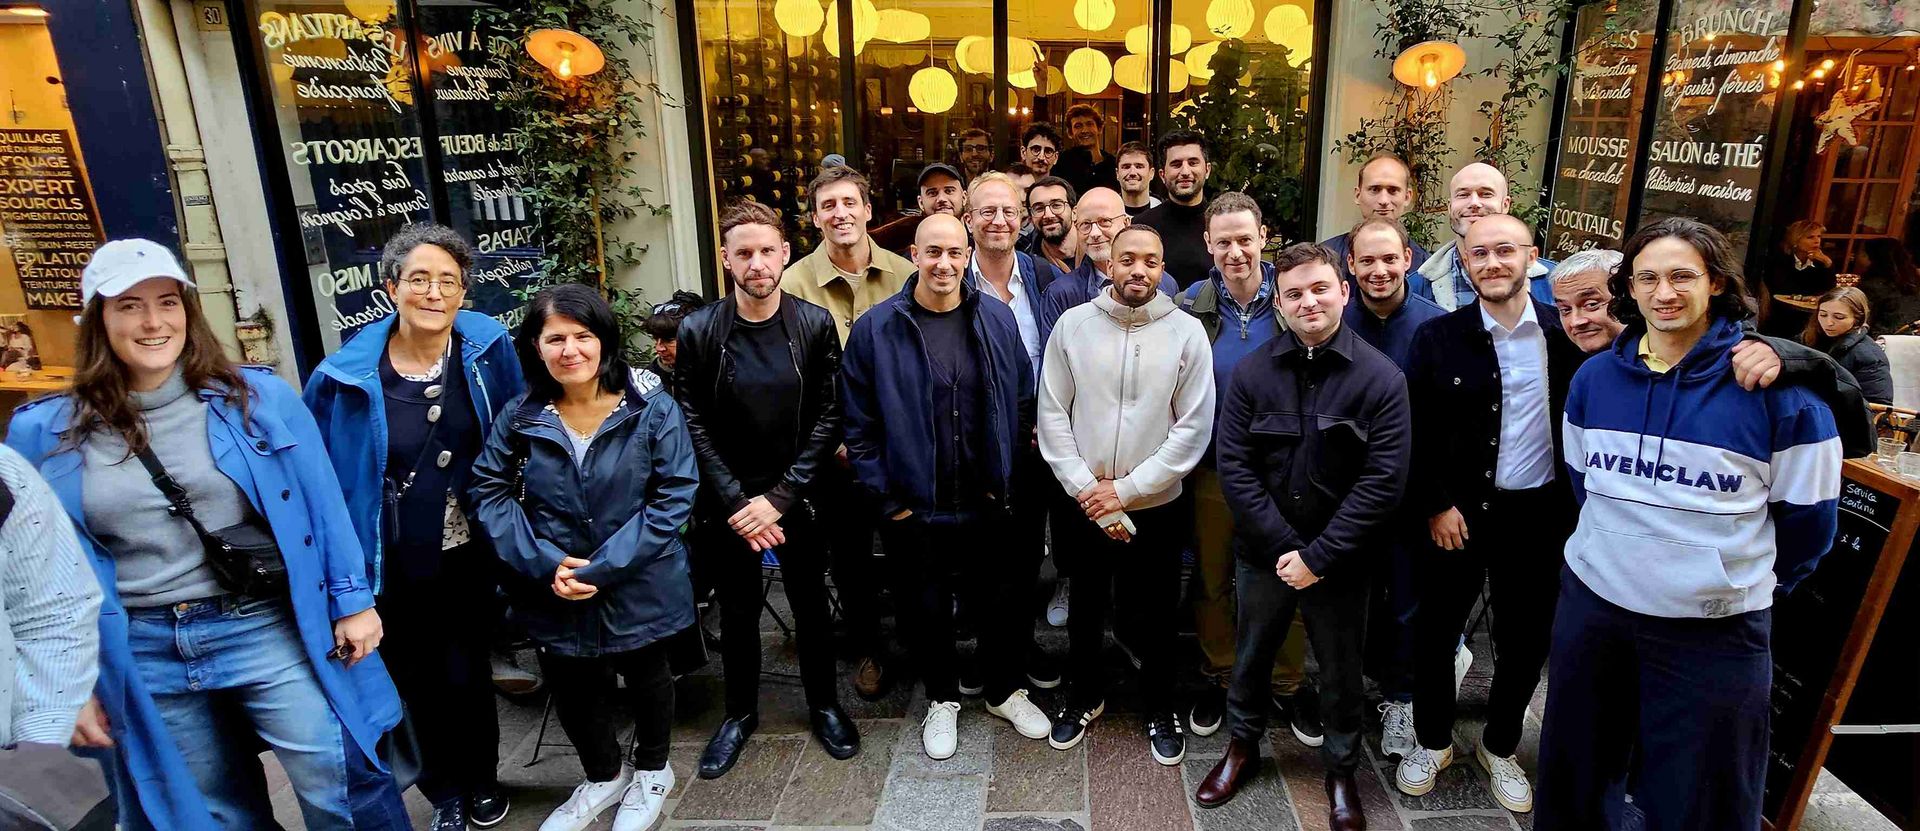
Comme chaque fois, on se dit qu’on devrait organiser des rencontres plus souvent… et c’est clairement ce qu’on va essayer de faire à l’avenir, que ce soit en France, mais aussi en Belgique et en Suisse.
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
Les mouvements des gérants français 🇫🇷
Par Loris Dalleau
Dans cette newsletter, nous faisons le point sur les mouvements des meilleurs gérants français à fin août 2025. Comme chaque trimestre, cet exercice s’avère particulièrement enrichissant, car il nous permet non seulement de repérer de nouvelles pépites, mais aussi d’affiner notre réflexion stratégique.
La majorité des gérants français mentionnés sont fortement exposés aux petites et moyennes entreprises européennes. Cette orientation leur permet de générer une performance notable, notamment face au S&P 500 en euros qui affiche une performance.. de 0% depuis le début de l’année.
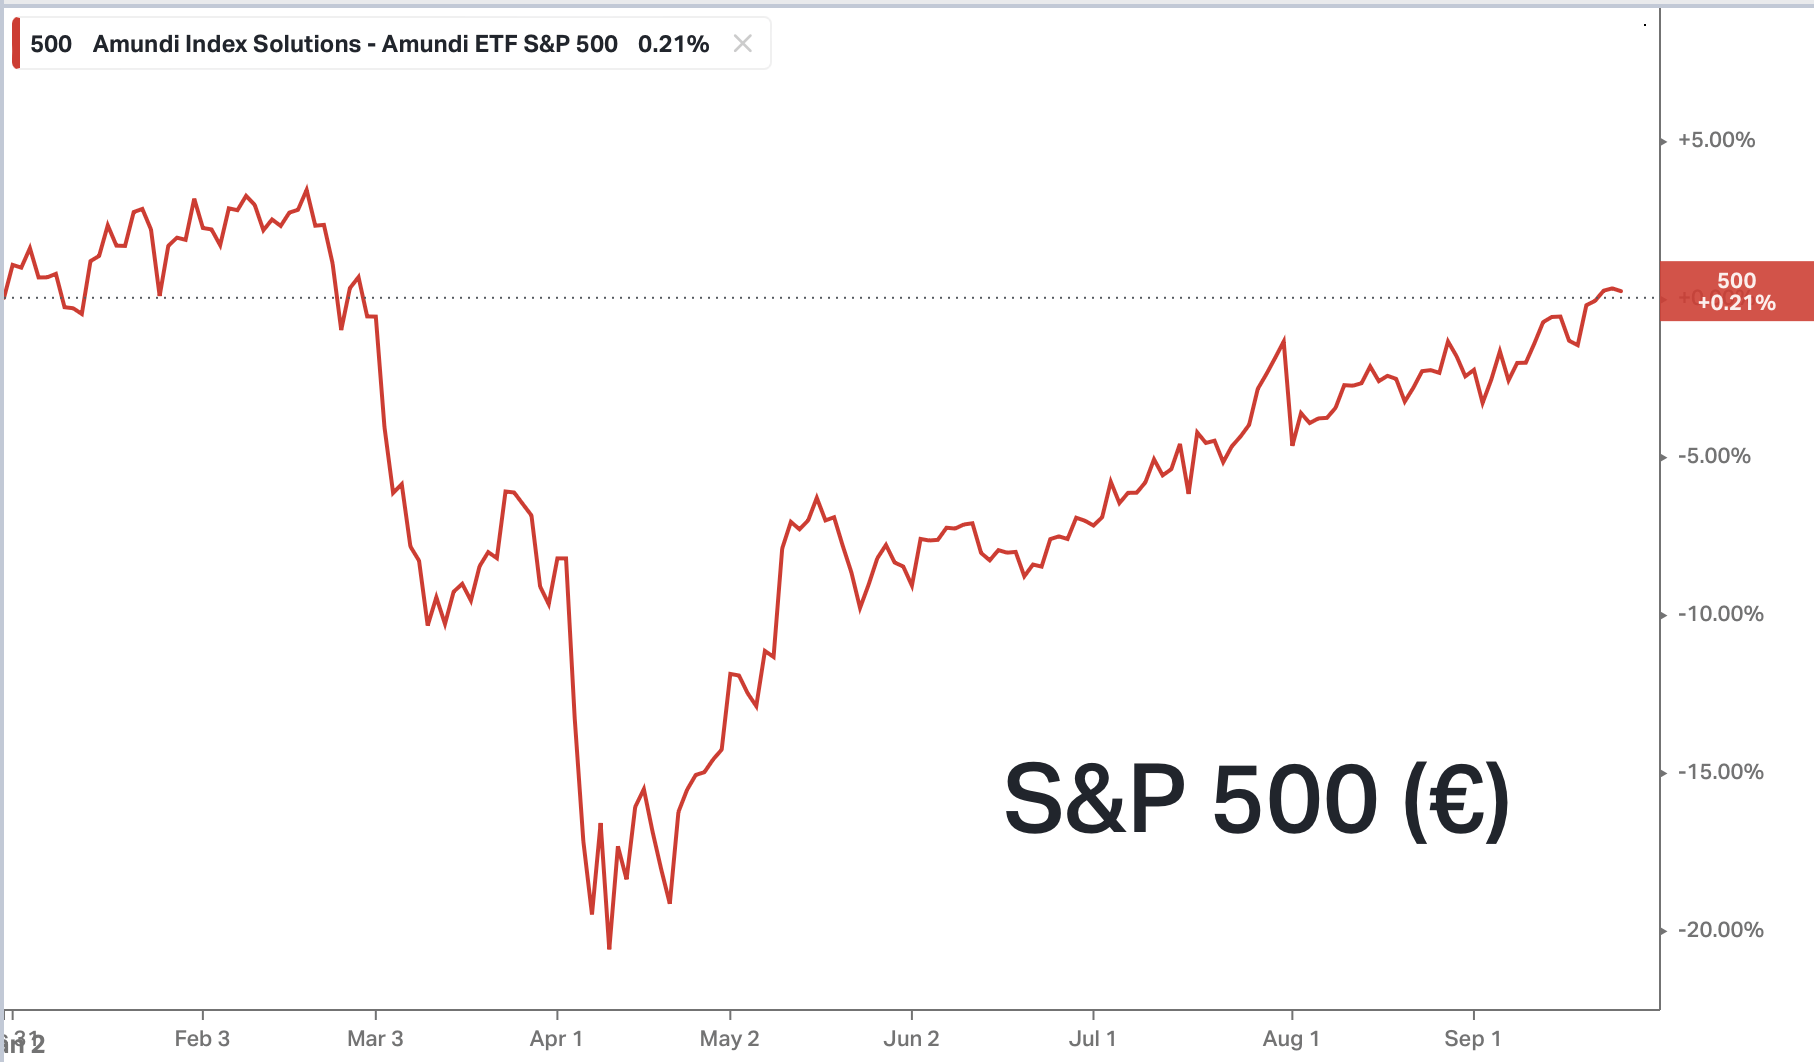
Performance du S&P 500 (€) depuis le début de l’année
Dans cette sélection, nous avons privilégié des équipes de gestion reconnues pour leur track-record. Bien évidemment, nous ajusterons cette liste au fil des trimestres afin de vous faire découvrir d’autres styles d’investissement et surtout vous offrir l’opportunité de découvrir de nouvelles idées prometteuses.
Allons-y 👇🏻
1️⃣ Louis de Fels - Gay Lussac Gestion (+10% YTD)
Louis de Fels privilégie une stratégie de gestion fondée sur le low volatility, low beta et le momentum, tout en s’appuyant sur une allocation géographique pensée pour optimiser le couple risque-rendement. Dans ce cadre, les entreprises sélectionnées sont souvent familiales, faiblement endettées et disposant d’importantes réserves de trésorerie, des atouts qui leur permettent de traverser les crises et d’en ressortir renforcées.
De notre côté, nous suivons particulièrement son fonds Gay-Lussac Small Caps, qui regroupe régulièrement des idées de qualité, à découvrir et à conserver sur le long terme pour bénéficier de cette approche rigoureuse et performante.
Le retour de la Grèce 🇬🇷
Lorsqu’on évoque la Grèce en bourse, on pense souvent à la crise de 2011, à une instabilité politique, à des taux souverains à plus de 15% de rendement et une dette qui sera difficilement remboursable.
Depuis quelques années, on observe au contraire l’émergence de nombreuses sociétés de qualité, une amélioration de la situation économique et le retour des investisseurs sur un marché qui proposait auparavant des entreprises en croissance à des multiples inférieurs à 10.
Pour l’illustrer, cette reprise, depuis le début de l’année un ETF sur la Grèce réalise plus de 49% de performance loin devant l’indice espagnol l’IBEX 35 (+35%), l’italien FTSE MIB (+24%), le DAX 40 (+18%) ou encore le CAC 40 GR (+9%).
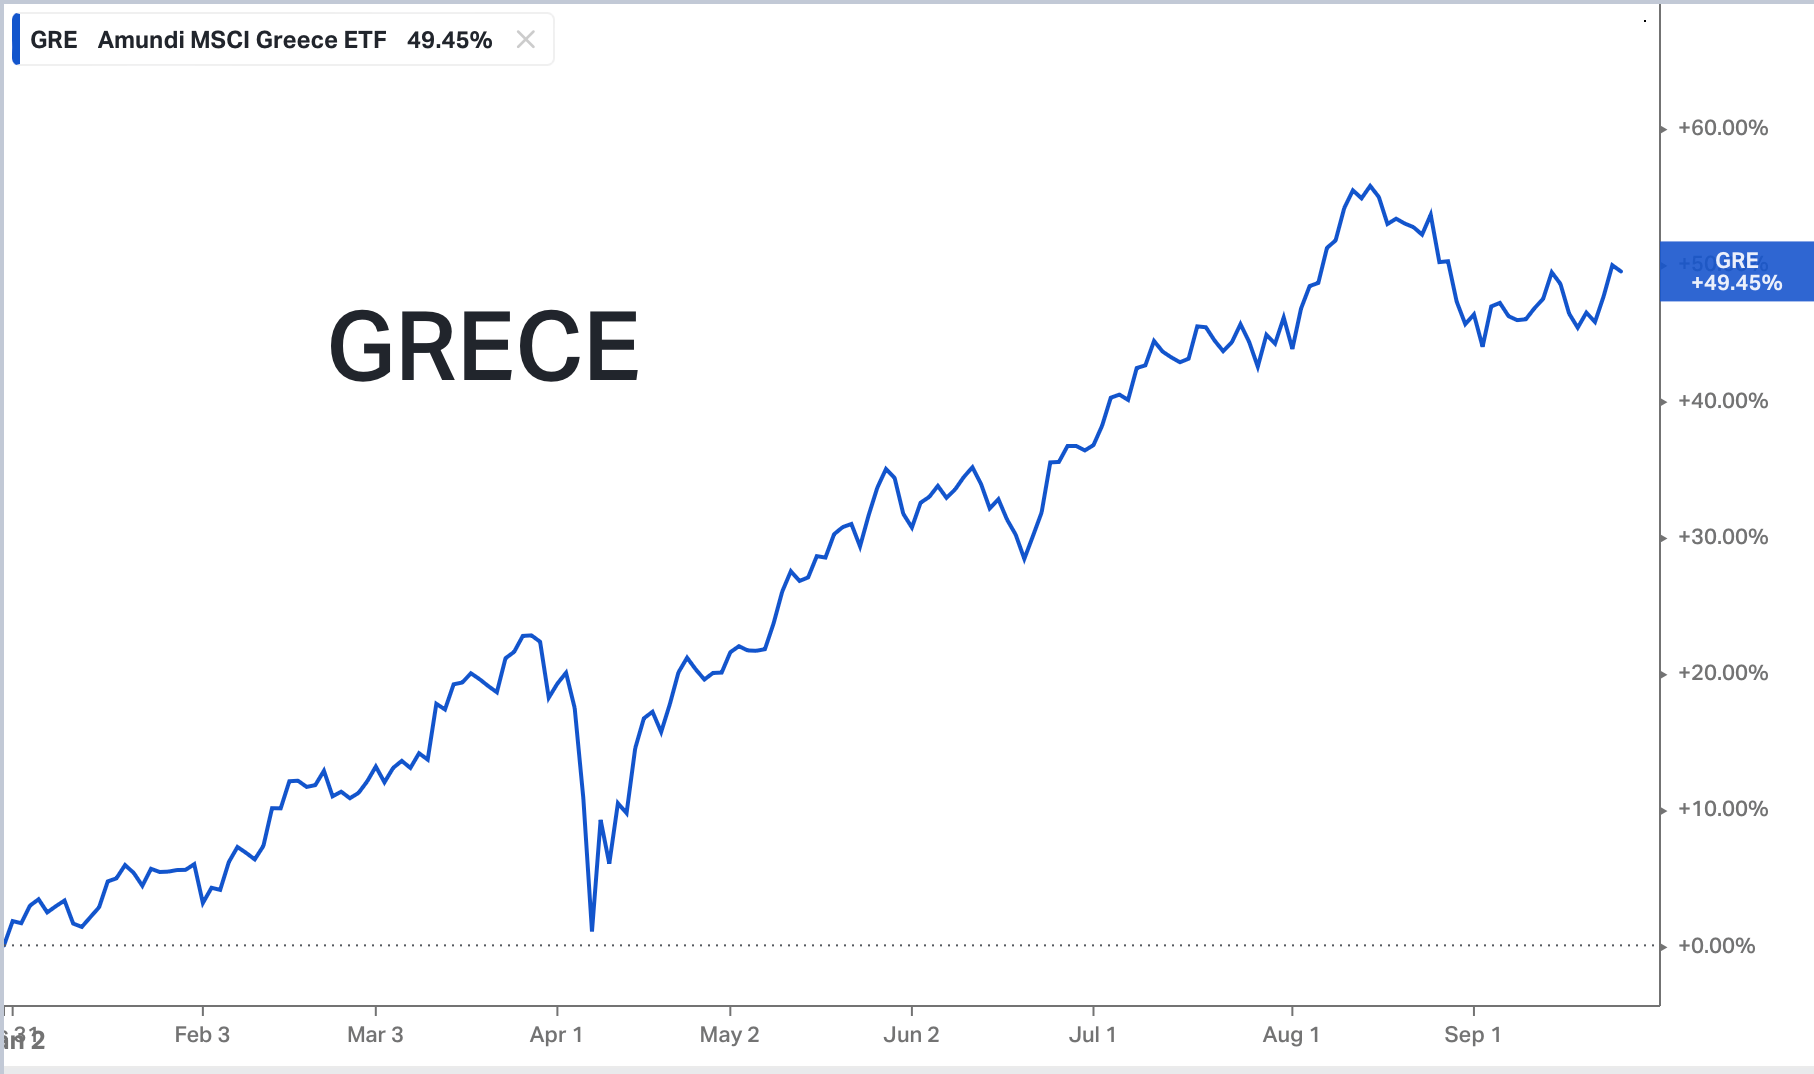
ETF Grèce
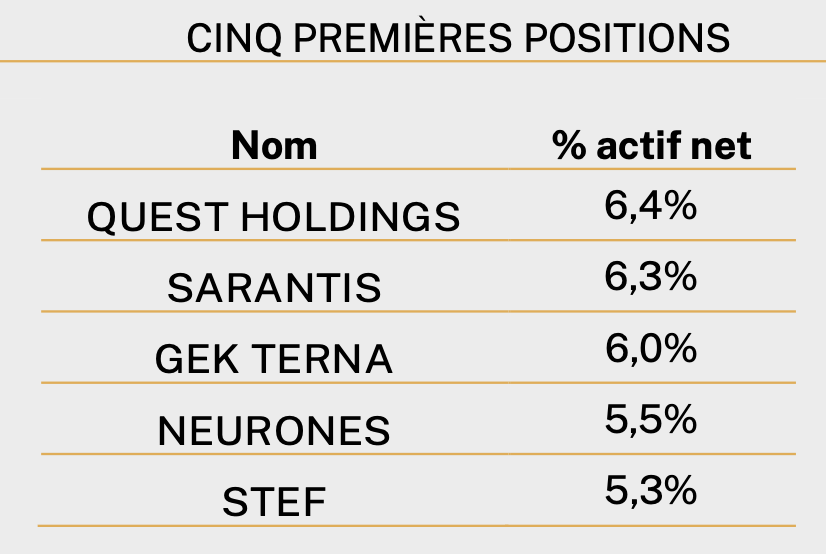
Parmi la sélection d’entreprises grecques de Gay Lussac Gestion, on retrouve des dossiers tels que Quest Holdings, Sarantis, et Gek Terna.
Clairement, c’est 3 dossiers sont loin d’être fortement médiatisés, mais de notre côté, chez Bourseko, Gek Terna retient particulièrement notre attention. Ce groupe, pourrait selon nous être décrit comme le petit frère de Vinci en Grèce, puisque celui-ci est un acteur majeur de la construction et de la gestion d’infrastructures en Grèce.
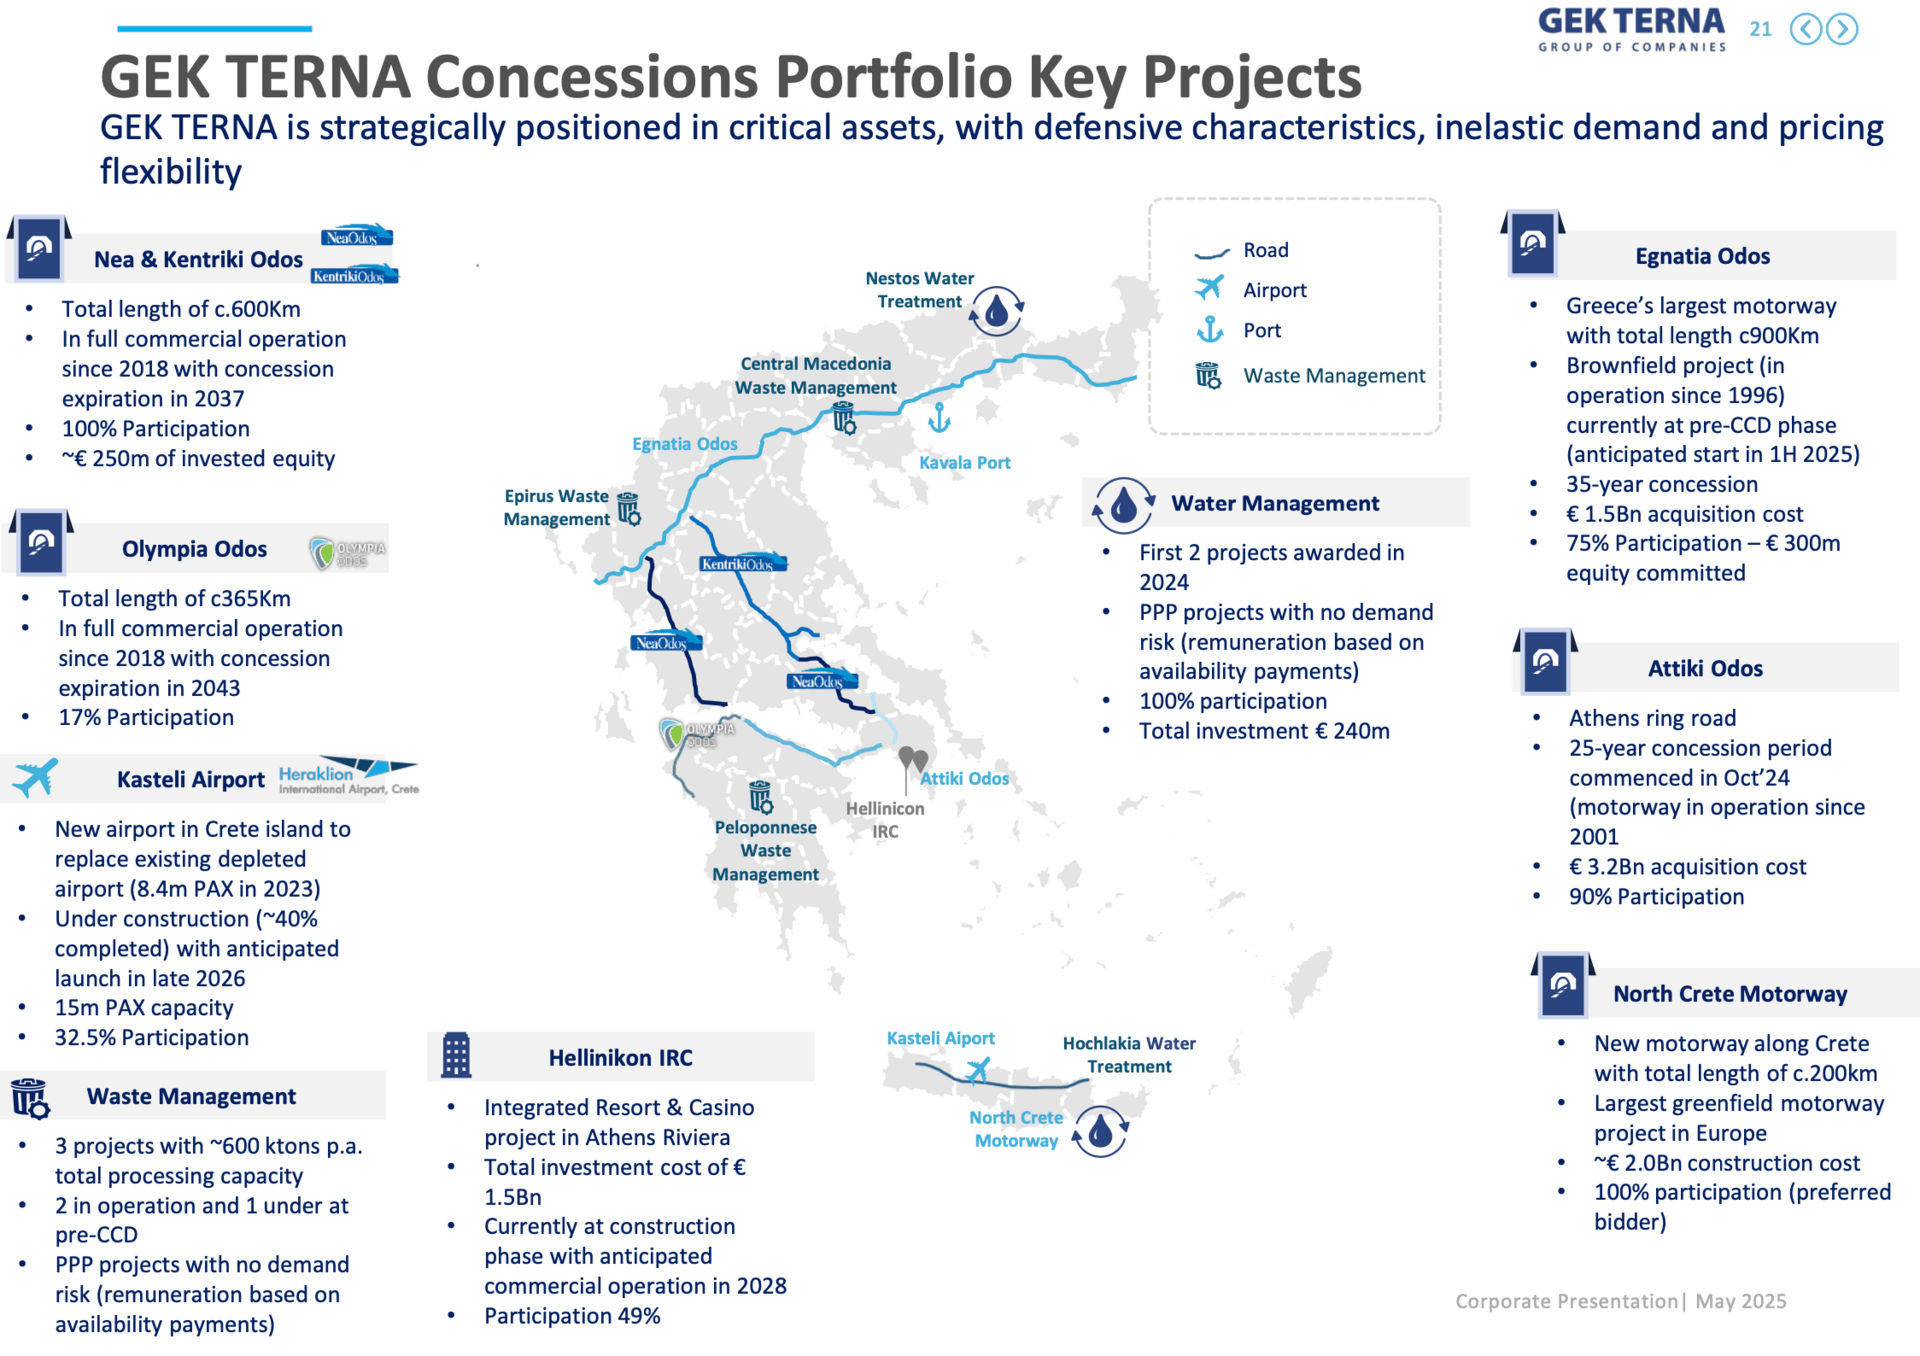
Pour rappel, Gek Terna exploite déjà près de 80% du réseau autoroutier grec, ce qui en fait un concessionnaire clé bénéficiant d’un portefeuille d’actifs stratégiques et diversifiés. À cela, la société est présente dans la construction, les énergies renouvelables, et la gestion d’infrastructures complexes.
Clairement, dans un contexte de sous-investissement prolongé dans les infrastructures publiques grecques, Gek Terna bénéficie de catalyseurs macroéconomiques favorables, avec des opportunités importantes de nouveaux projets et extensions, notamment dans des partenariats public-privé (PPP).
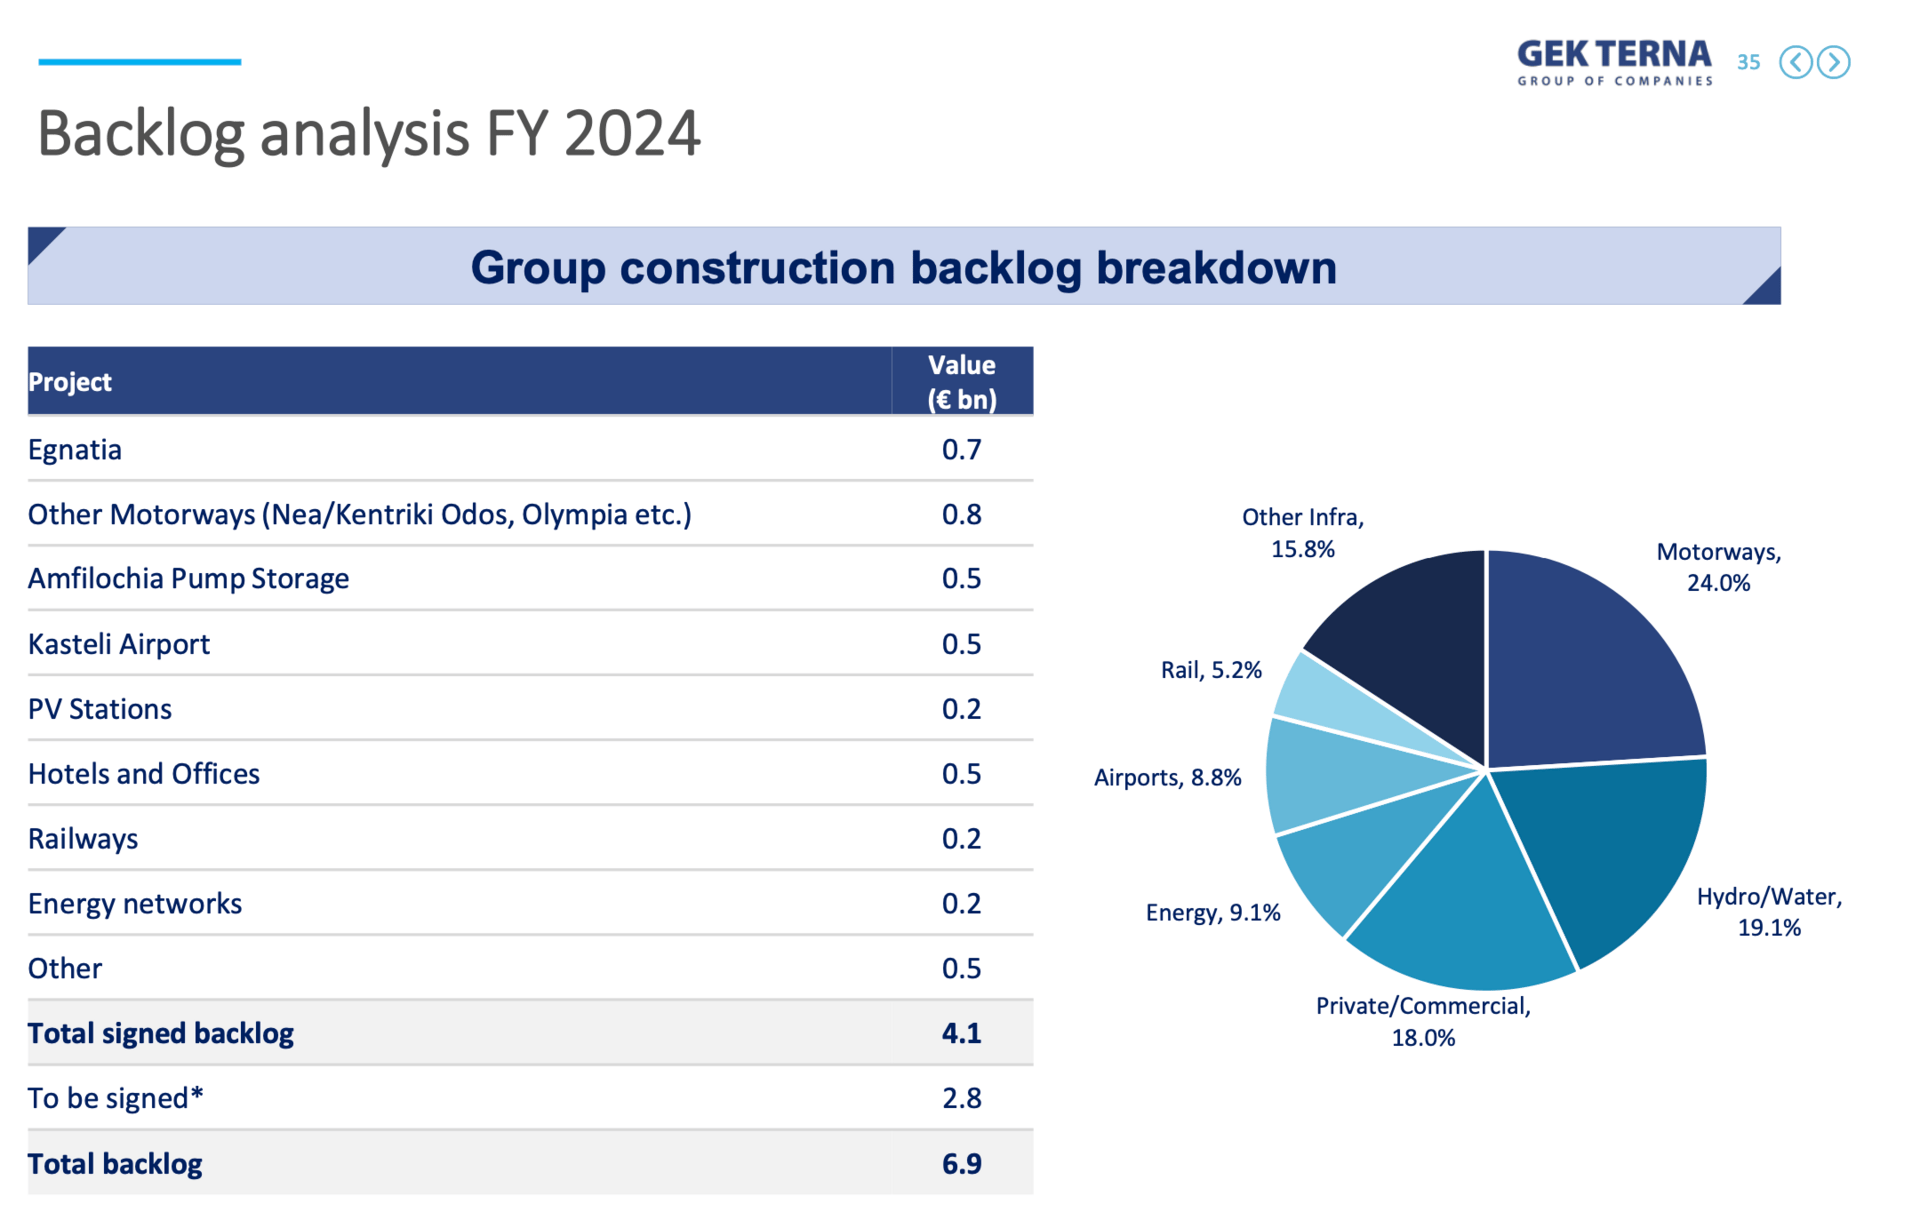
À cela, il faut ajouter une entreprise qui possède un carnet de commandes dépassant plusieurs milliards d’euros, renforçant sa visibilité de long terme.
Son positionnement géographique, ses compétences techniques et son portefeuille d’actifs similaires aux grands groupes européens comme Vinci lui confèrent un fort potentiel de croissance à moyen et long terme.
🏆 Never Bet against Neurones
Comme à son habitude, Neurones figure parmi les valeurs favorites de Gay-Lussac Gestion. Malgré la récente correction de son cours de Bourse, la société reste l’un des dossiers solides du portefeuille, offrant ainsi un point d’entrée potentiellement attractif pour les investisseurs de long terme.
Spécialisée dans les services numériques, Neurones n’a jamais enregistré de recul de son chiffre d’affaires depuis son introduction en Bourse en 2000.
Mieux encore, depuis 2005, l’entreprise affiche une croissance annualisée de 11% par an sur la période, surpassant même des géants comme LVMH (10 %) ou Microsoft (10 %).
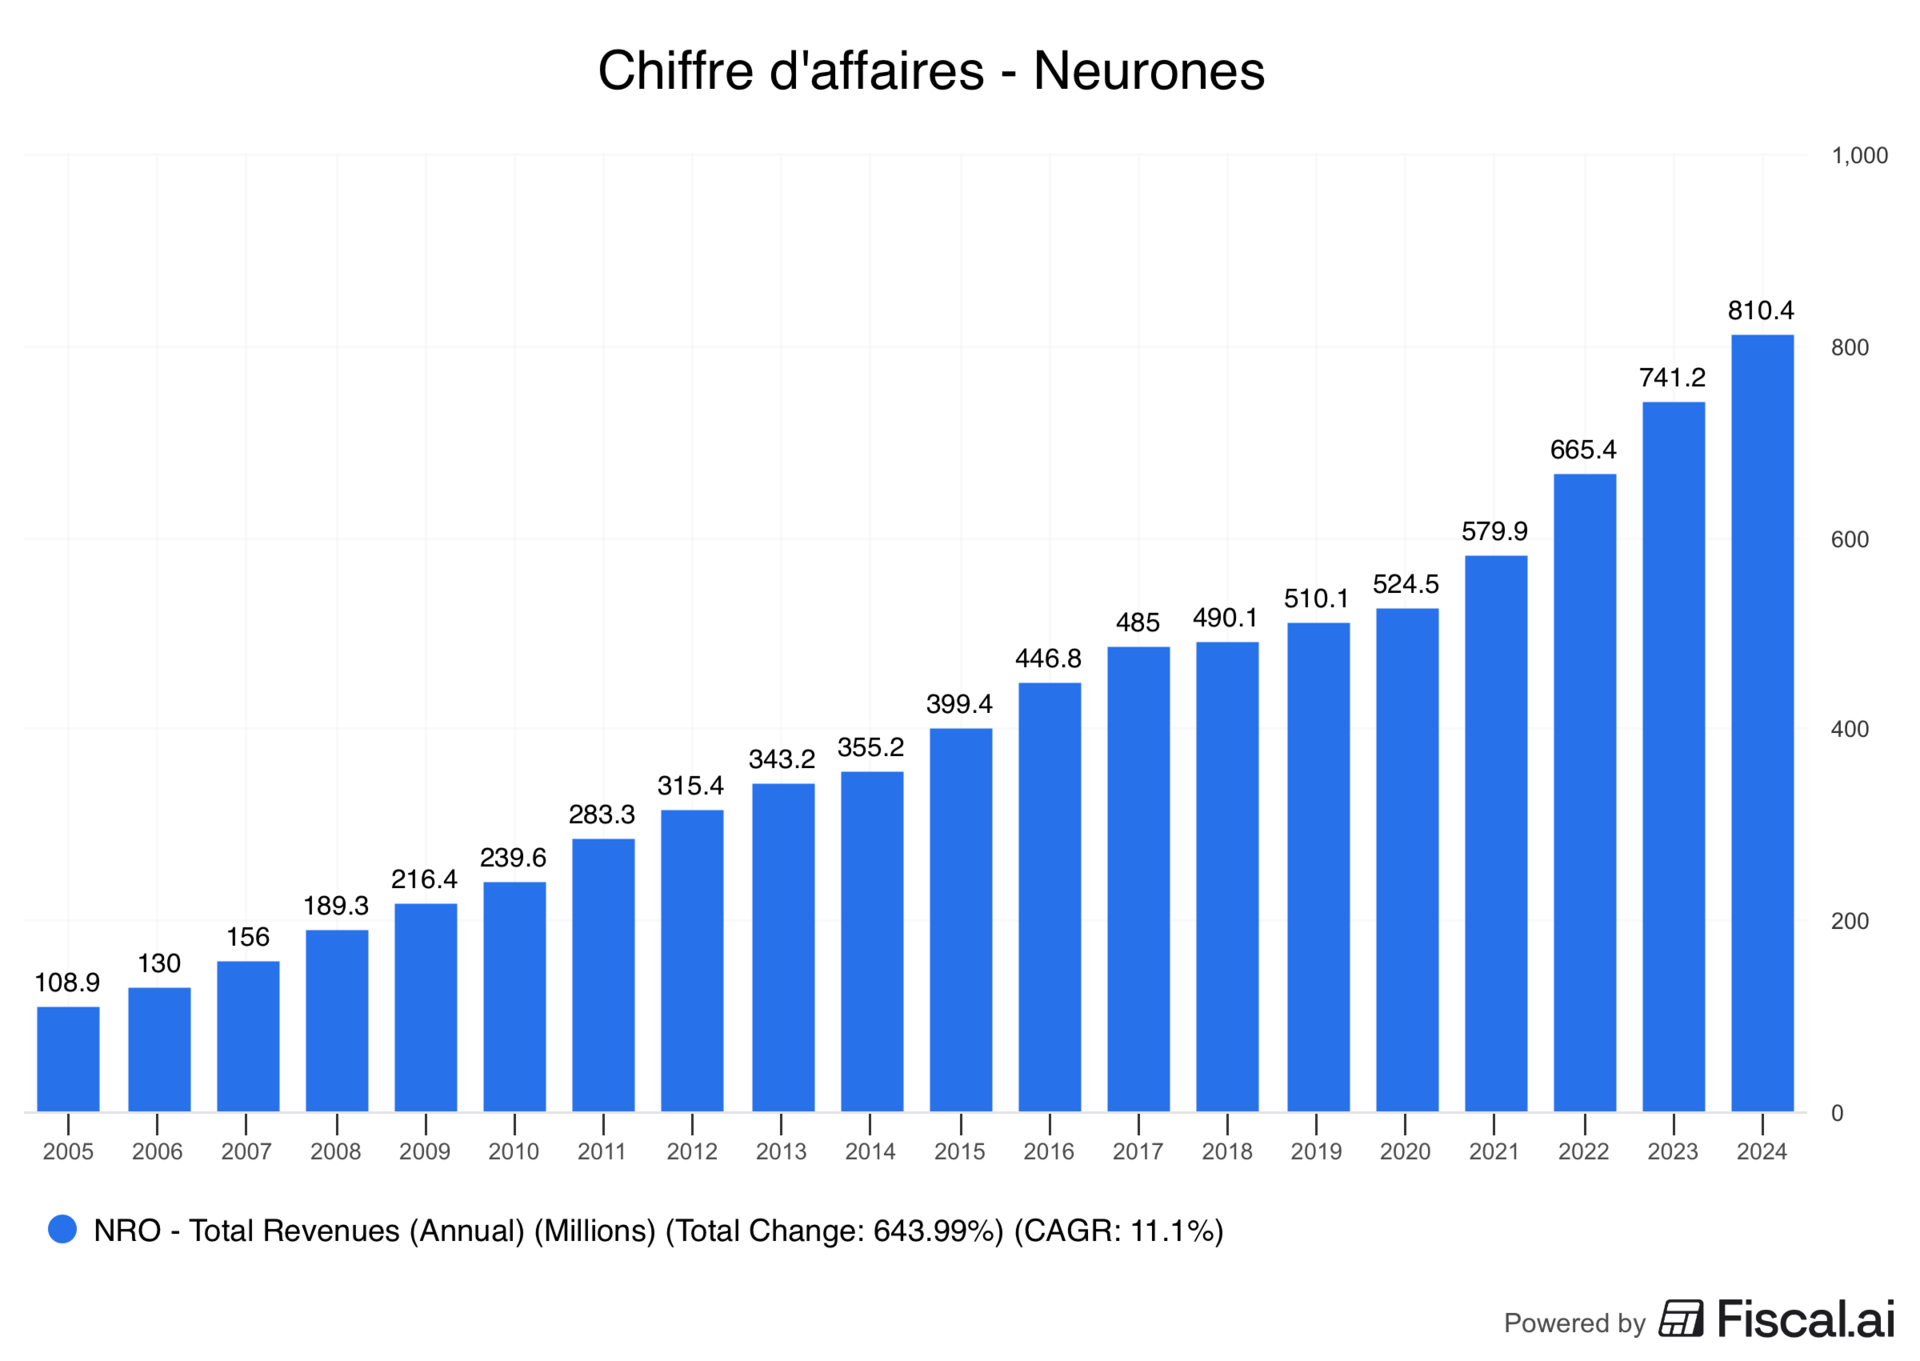
Chiffre d’affaires de Neurones depuis 2005
Un catalyseur de long terme pour Neurones pourrait résider dans le départ de son fondateur, Luc de Chammard. En effet, à l’approche de ses 76 ans d’ici 2030, il pourrait envisager de céder sa participation dans l’entreprise. Une telle opération pourrait s’accompagner d’une prime significative, compte tenu de la solidité et de la qualité du groupe.
2️⃣ William Higgons - Independance AM (+39% YTD)
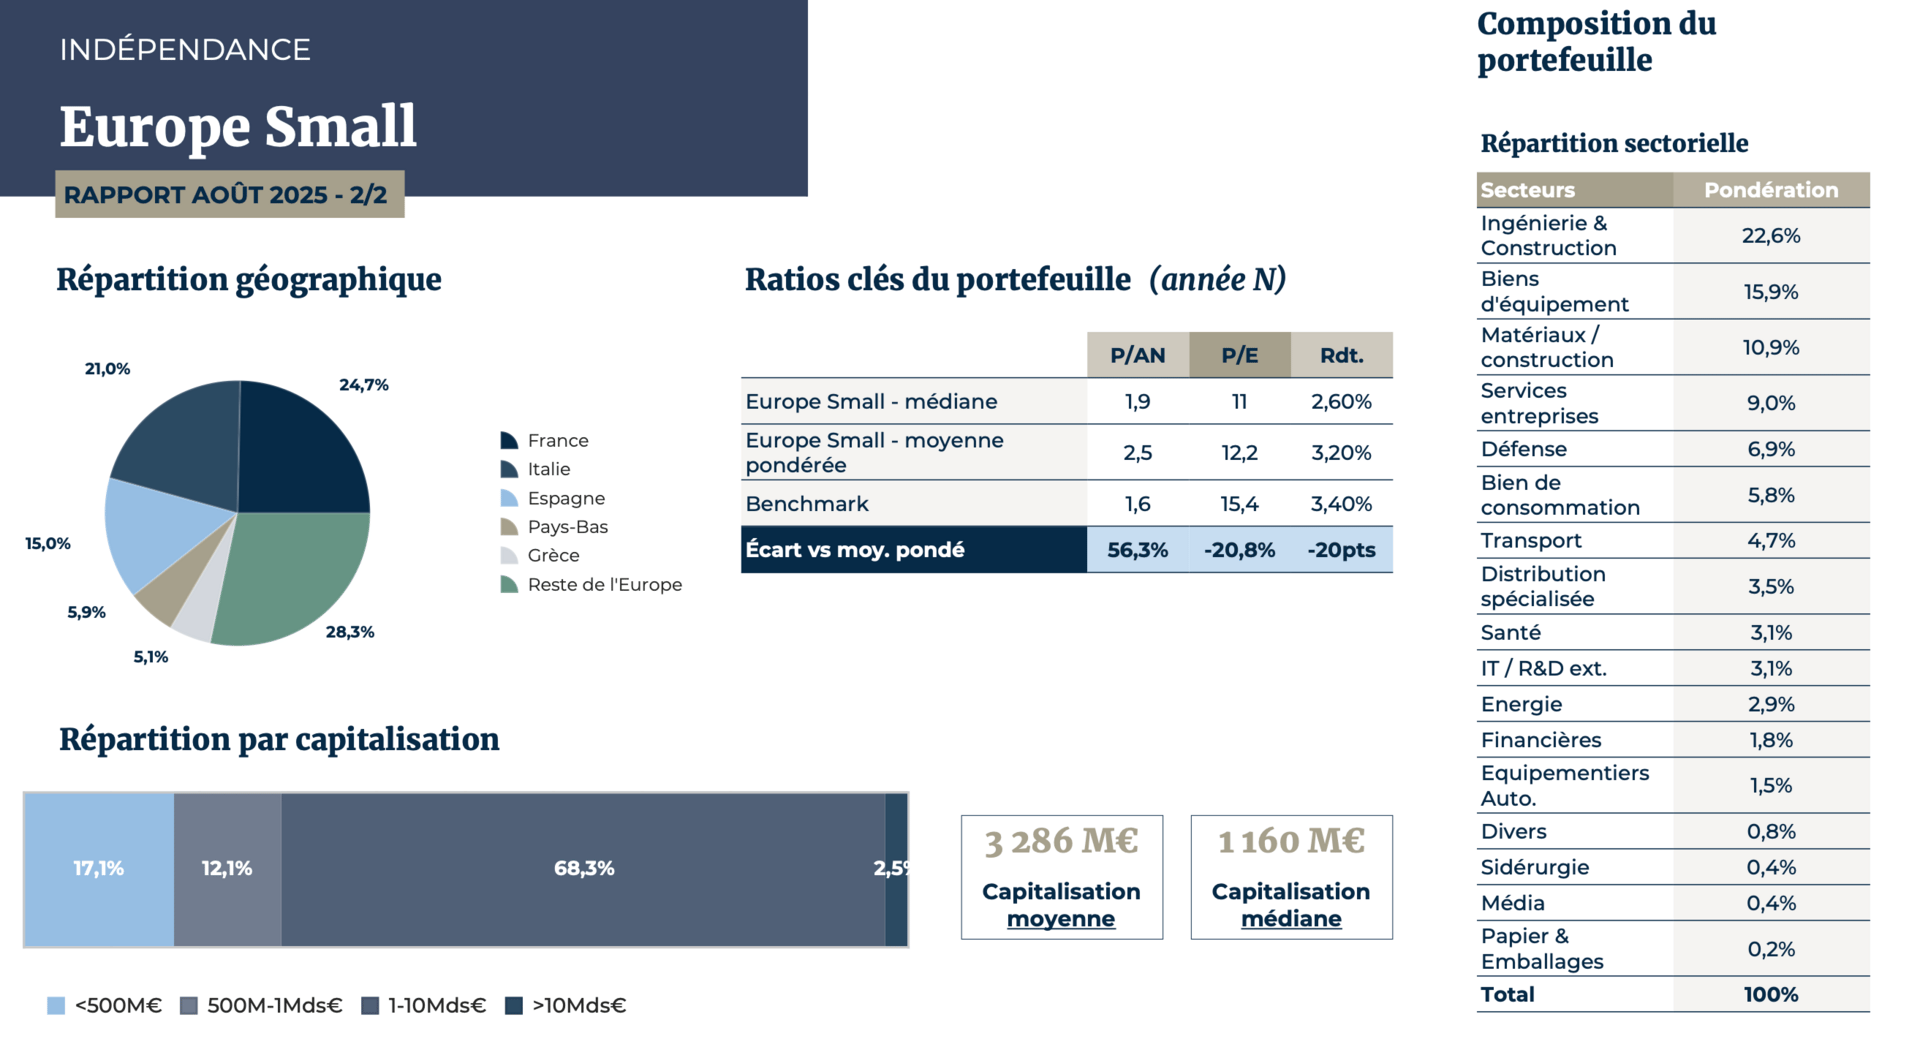
Indépendance AM adopte une stratégie "Quality & Value" centrée depuis plus de 30 ans sur des small caps & mid caps françaises et européennes, combinant entreprises de qualité avec valorisations attractives.
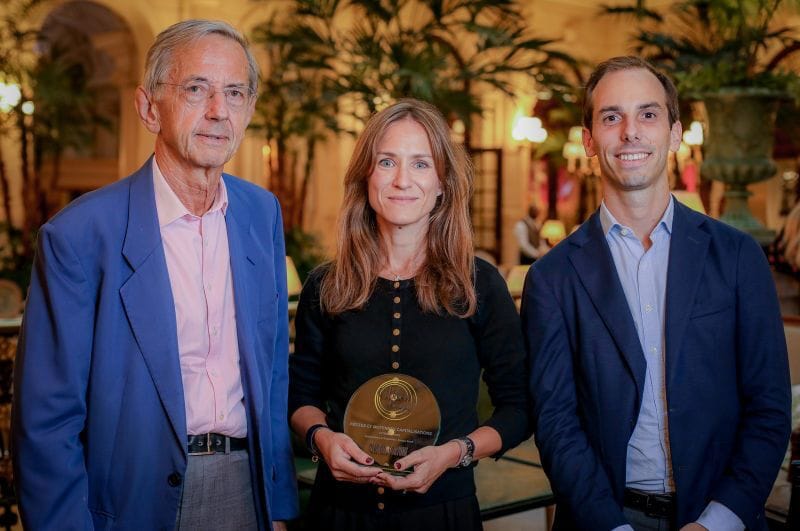
William Higgons, Audrey Bacrot et Victor Higgons
La philosophie de gestion de William Higgons repose sur la sélection de sociétés affichant une forte rentabilité opérationnelle, une croissance stable, et surtout une valorisation modérée.
De son côté, il accorde une attention particulière à la capacité d’autofinancement, c’est-à-dire le cash-flow opérationnel avant variation du besoin en fonds de roulement, qu’il considère comme un indicateur clé bien plus fiable que le résultat net qui varie de façon trop importante. Par ailleurs, comme de nombreux gérants dans les petites et moyennes entreprises, il suit de près la qualité du management, convaincu que son importance est trop souvent négligée dans les processus d’investissement.
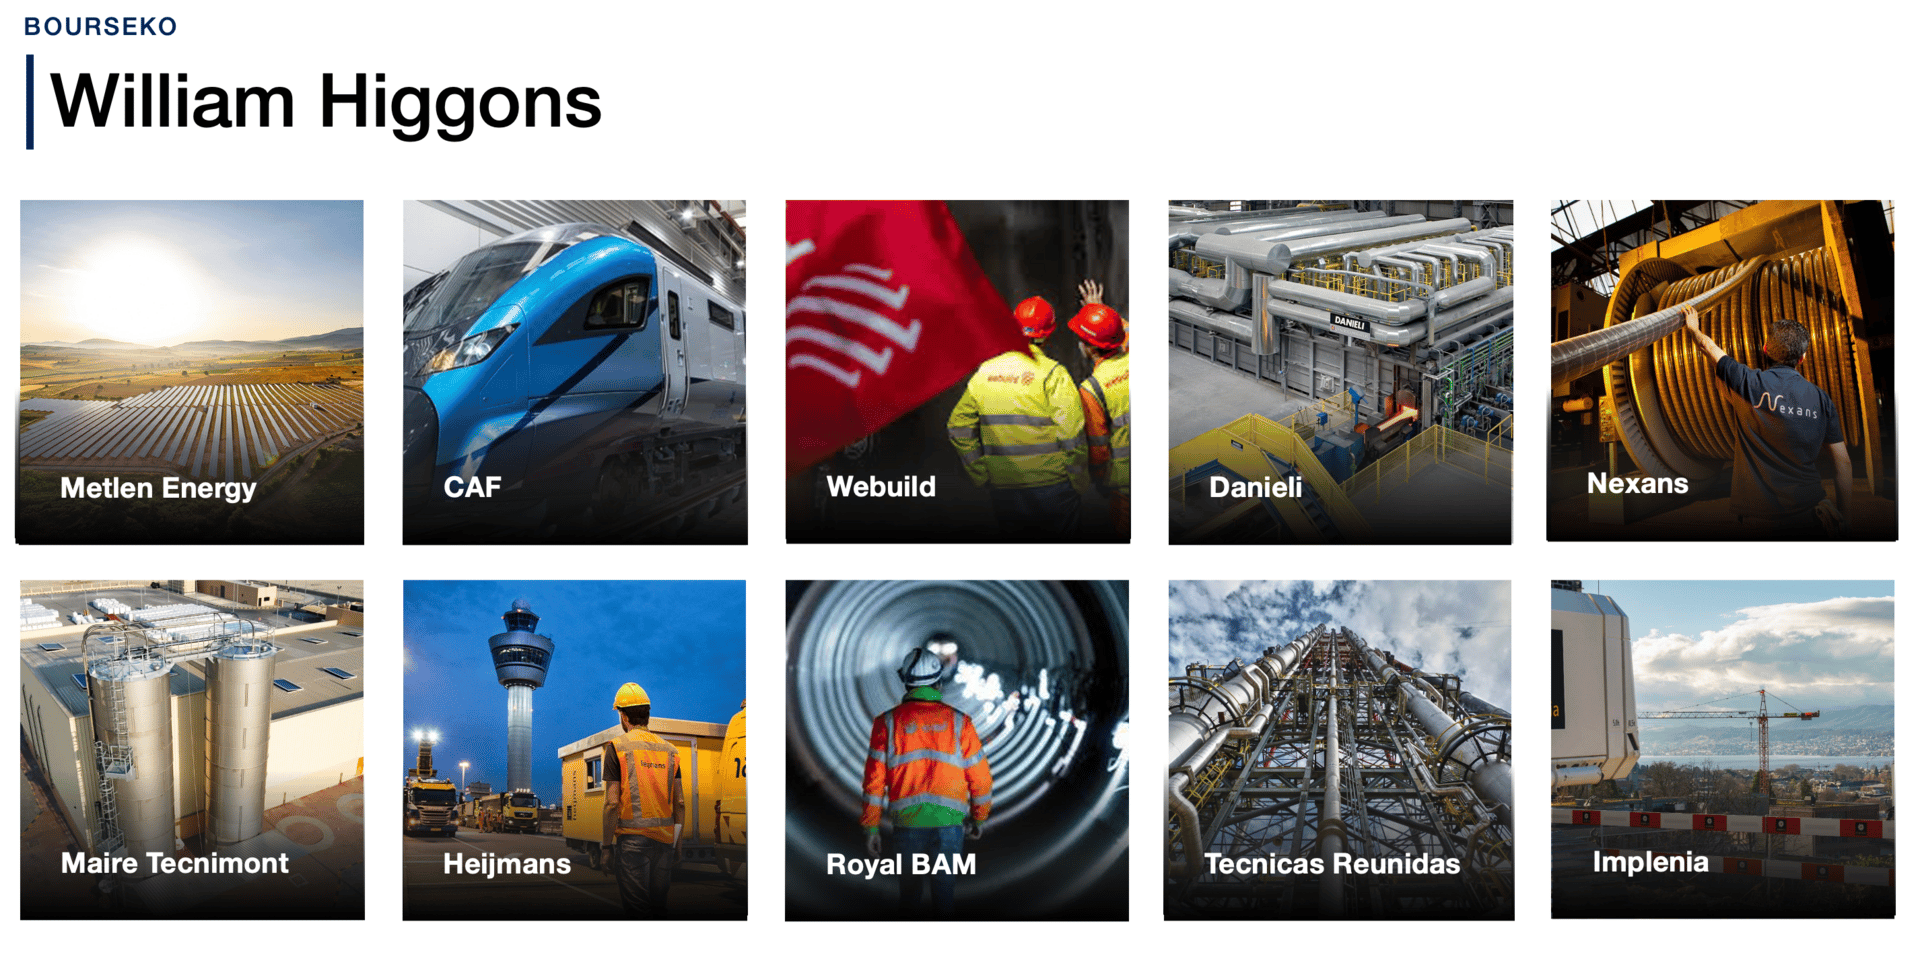
Parmi ses positions principales historiques figurent Technip Energies, Viel et Compagnie, Nexans, Elis, montrant son focus sur des entreprises à taille moyenne avec des flux de trésorerie solides.
Néanmoins, dans cet article, on voulait surtout évoquer des dossiers moins connus du grand public. Pour cette fois-ci, nous avons choisi de regarder de plus près le dossier italien Danieli.
🇮🇹 Danieli : l’ingénierie de pointe au service de l’acier
Danieli est une multinationale italienne qui figure parmi les leaders mondiaux dans la conception, la construction et la vente d'usines pour l'industrie sidérurgique, offrant une gamme complète de machines allant de la gestion des processus primaires à la fabrication de produits finis.
Pourquoi Danieli pourrait être intéressante ?
Comme vous le savez, l’industrie sidérurgique fait partie des secteurs les plus polluants. Les objectifs fixés par les États pour réduire drastiquement les émissions obligent donc les acteurs du secteur à investir massivement dans leurs outils de production. Dans ce contexte, l’italien Danieli apparaît comme l’un des mieux positionnés pour tirer parti de ces investissements.
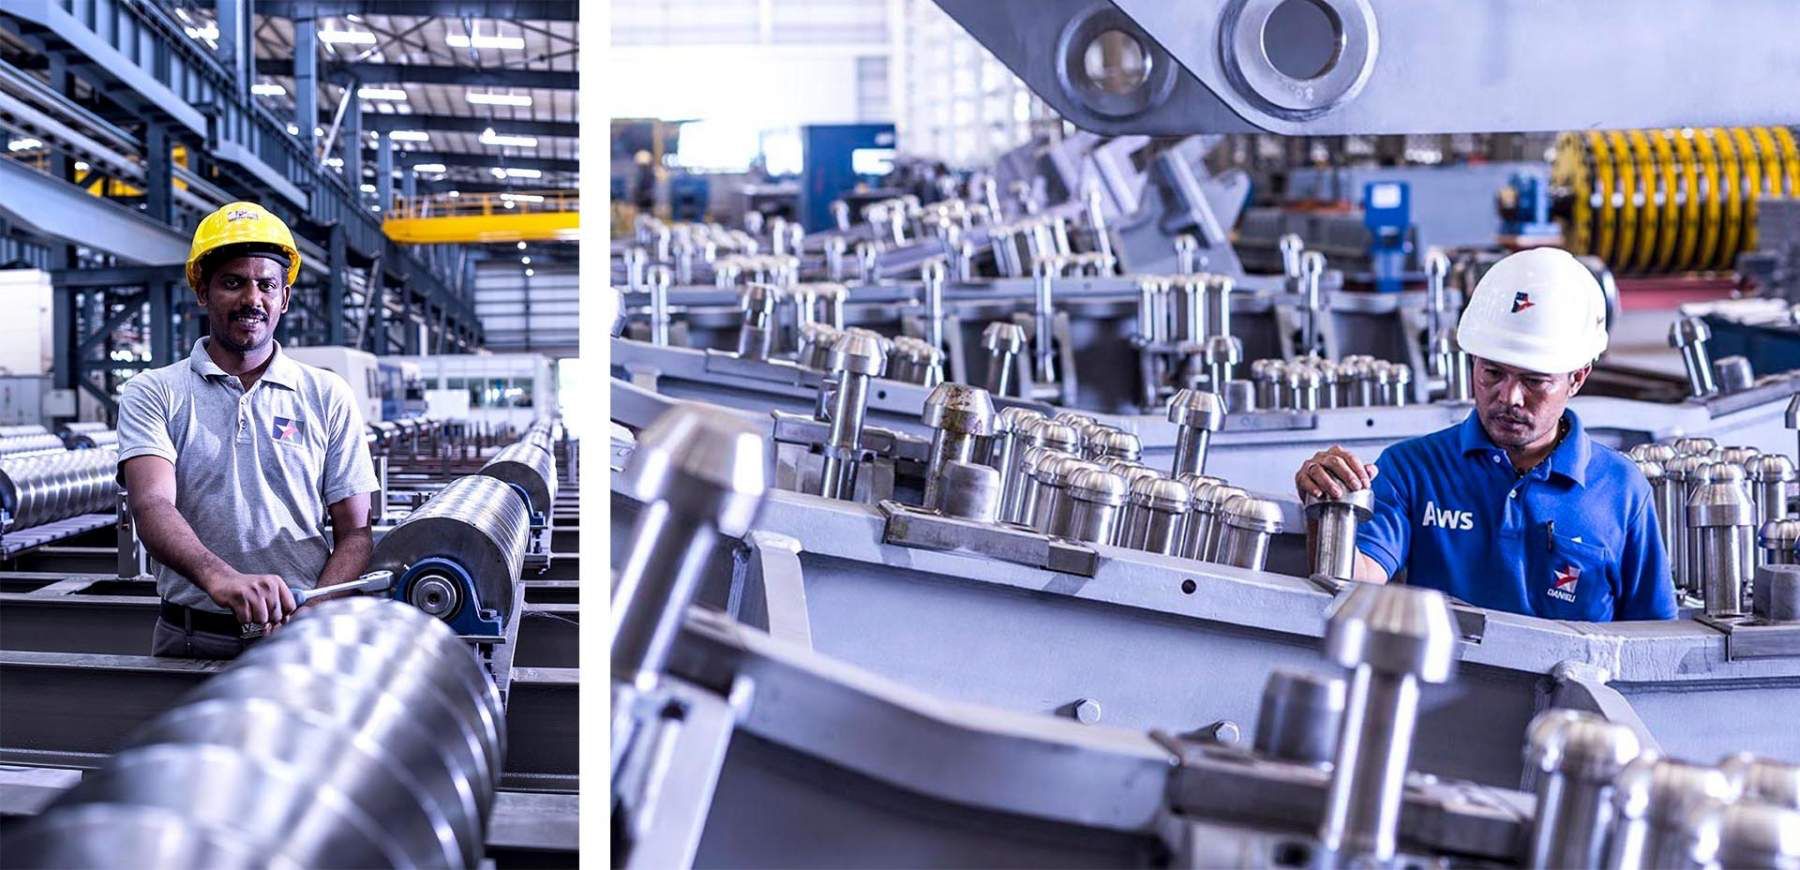
Son carnet de commandes, supérieur à 5 milliards d’euros, lui offre déjà une excellente visibilité sur les prochaines années. À cela s’ajoute un actionnariat stable et de long terme, avec près de 65% du capital détenu par les familles Danieli et Benedetti, chose que nous apprécions beaucoup en tant qu’investisseurs.
En outre, la société affiche une trésorerie robuste de plus de 1,5 milliard d’euros et des bénéfices en forte progression depuis 2022, portés notamment par la croissance de son segment Plant Making.
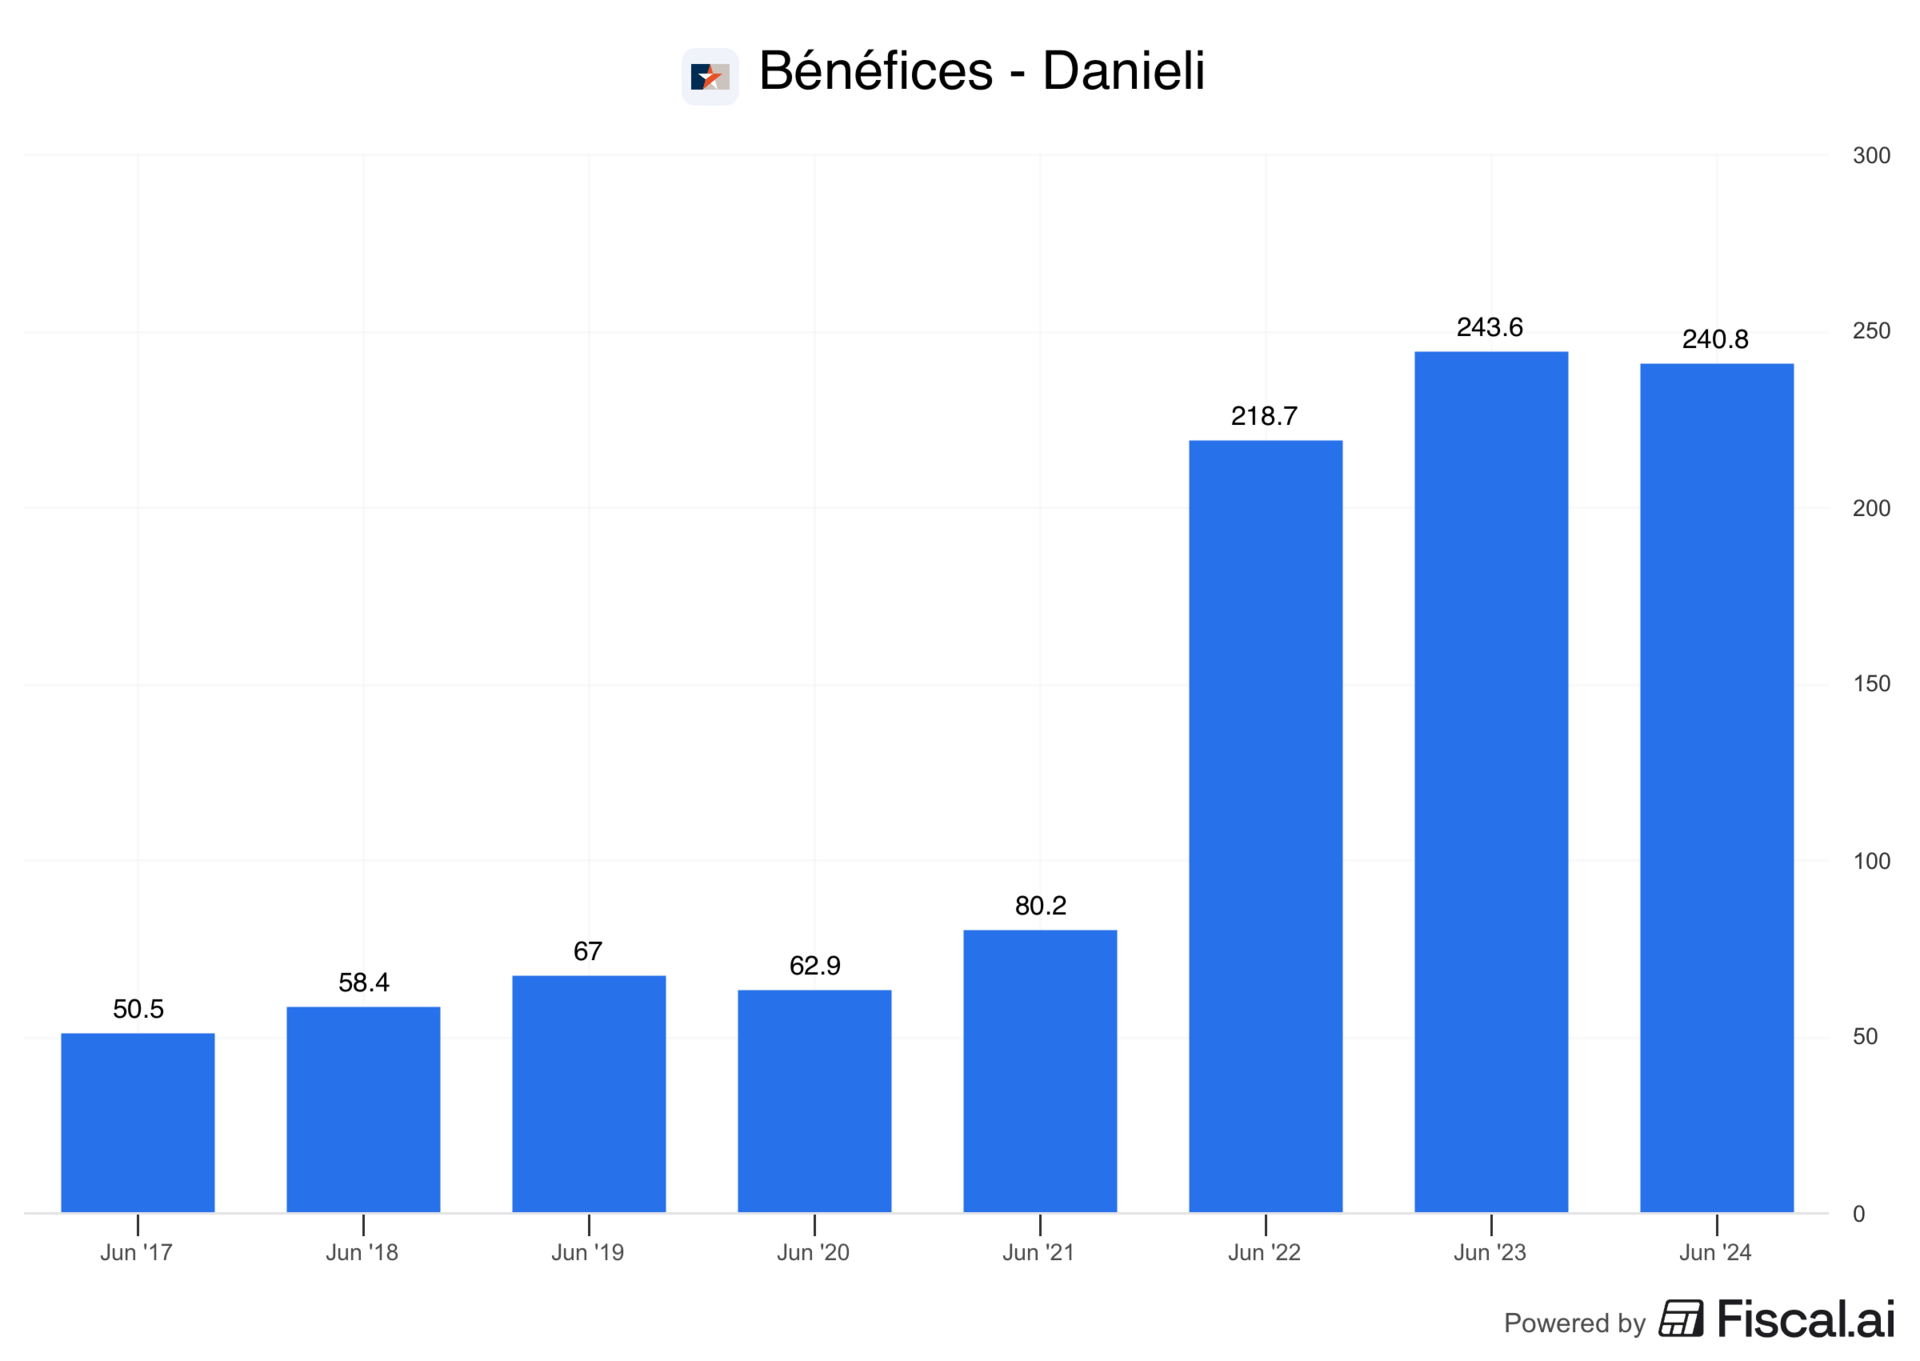
Bénéfices - Danieli
En revanche, le principal point de vigilance aujourd’hui reste l’évolution de la paire euro/dollar. Le management rappelle en effet qu’une variation de 10% du taux de change EUR/USD pourrait avoir un impact d’environ 54 millions d’euros sur les bénéfices. Un effet de change non négligeable, qui devrait peser sensiblement sur les résultats de l’exercice 2025.
Nous vous invitons vivement à explorer les idées d’Indépendance AM, qui détient un portefeuille diversifié de sociétés de petites et moyennes tailles principalement en France, mais aussi en Italie et en Espagne. Ces sociétés évoluent dans des secteurs à valorisation faible, ce qui pourrait représenter une belle opportunité en cas de reprise de la croissance économique et des PMI, souvent positifs sur les small caps.
3️⃣ Émeric Blond - Tailor actions (+47% YTD)
Émeric Blond adopte un style d’investissement qui combine l’identification de mégatendances sectorielles avec un stock-picking opportuniste. Son approche, essentiellement top-down, consiste d’abord à repérer de grandes dynamiques structurelles avant de sélectionner les valeurs les mieux positionnées pour en bénéficier.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.