

Les mouvements des gérants français (T1 2026)
#179 Ce que les meilleurs investisseurs ont acheté et vendu au T1 2026

Bourseko .
19th mars 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #179 de la newsletter Bourseko ! Nous sommes 21 239 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
En complément de nos autres réseaux sociaux, vous pouvez désormais nous retrouver sur Instagram. Nous y publierons du contenu exclusifs, dans un format plus adapté à cette plateforme !
Les mouvements des gérants français (T1 2026) 🇫🇷
Par Loris Dalleau et Abdallah Benmansour
Comme chaque trimestre, nous vous proposons un point sur les mouvements des meilleurs gérants français. Bien plus qu'une simple liste d'achats, c'est une véritable immersion dans l'esprit des pros pour découvrir des dossiers et affiner nos convictions.
Dans cette sélection, nous avons privilégié des équipes de gestion reconnues pour leur track-record. Bien évidemment, nous continuerons à faire évoluer cette liste au fil des trimestres afin de vous faire découvrir d’autres styles d’investissement et, surtout, de vous présenter de nouvelles idées prometteuses.
Allons-y 👇🏻
1️⃣ Amiral Gestion - Sextant PEA (+17% sur 1 an )
Depuis sa création au début des années 2000, Amiral Gestion est devenu progressivement une société de gestion reconnue sur les marchés français et européens. Dans cette édition de la newsletter, nous nous intéressons à Sextant PEA, l’un de ses fonds emblématiques, dont l’exposition est majoritairement tournée vers des valeurs françaises 🇫🇷
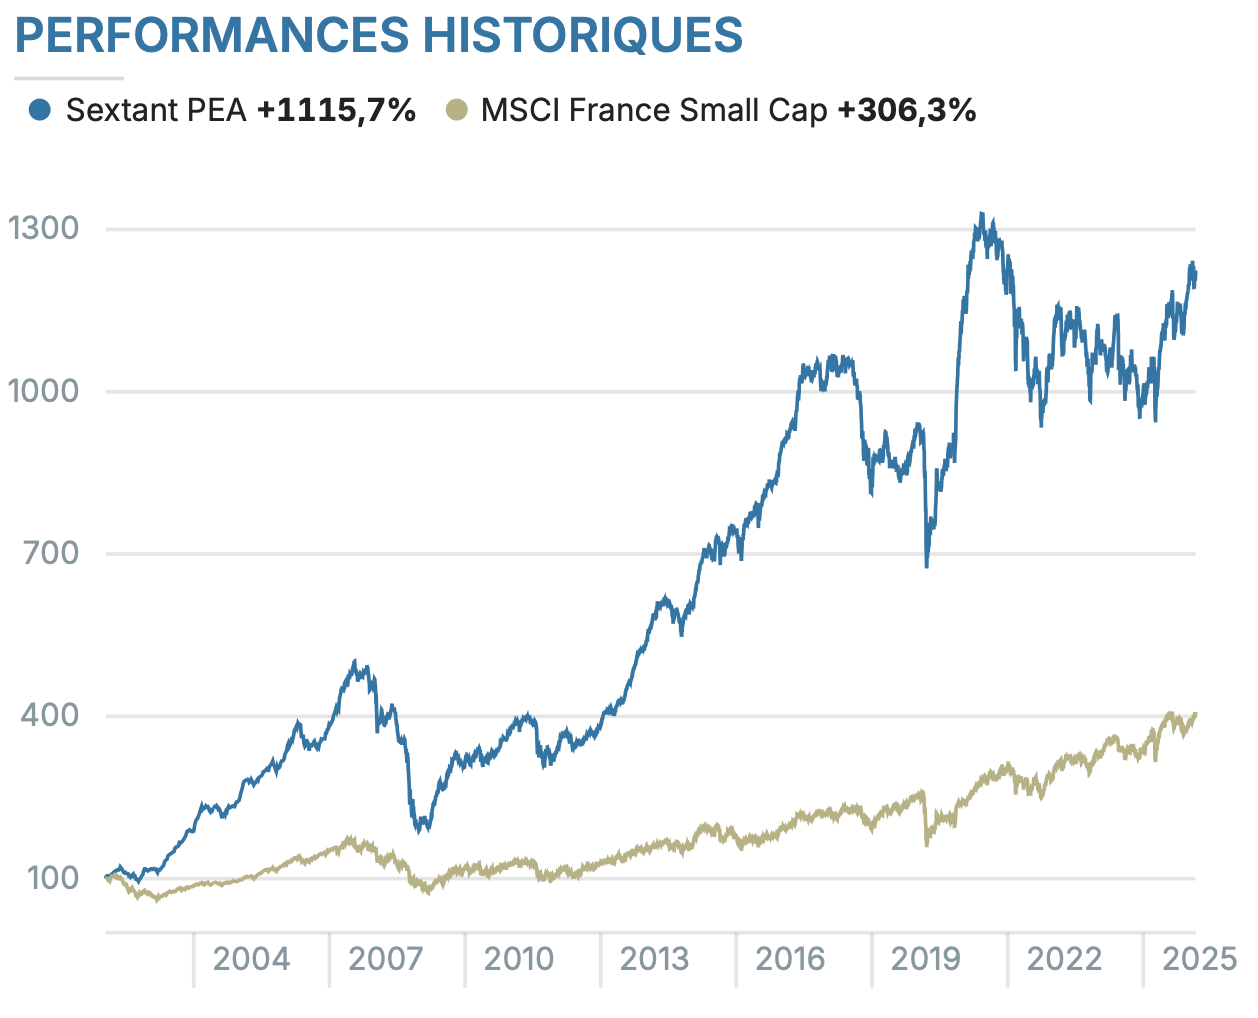
Leur philosophie d’investissement ne vise ni à répliquer les grands indices, ni à suivre les tendances de marché. Elle repose sur une approche bottom-up, fondée sur l’analyse individuelle des entreprises, avec une attention particulière portée à la notion de marge de sécurité.
Concrètement, cela se traduit par une sélection de sociétés souvent de taille moyenne, avec un actionnariat stable et des flux de trésorerie en progression. Des entreprises comme Derichebourg, Alten, Elis ou Trigano illustrent ce positionnement.
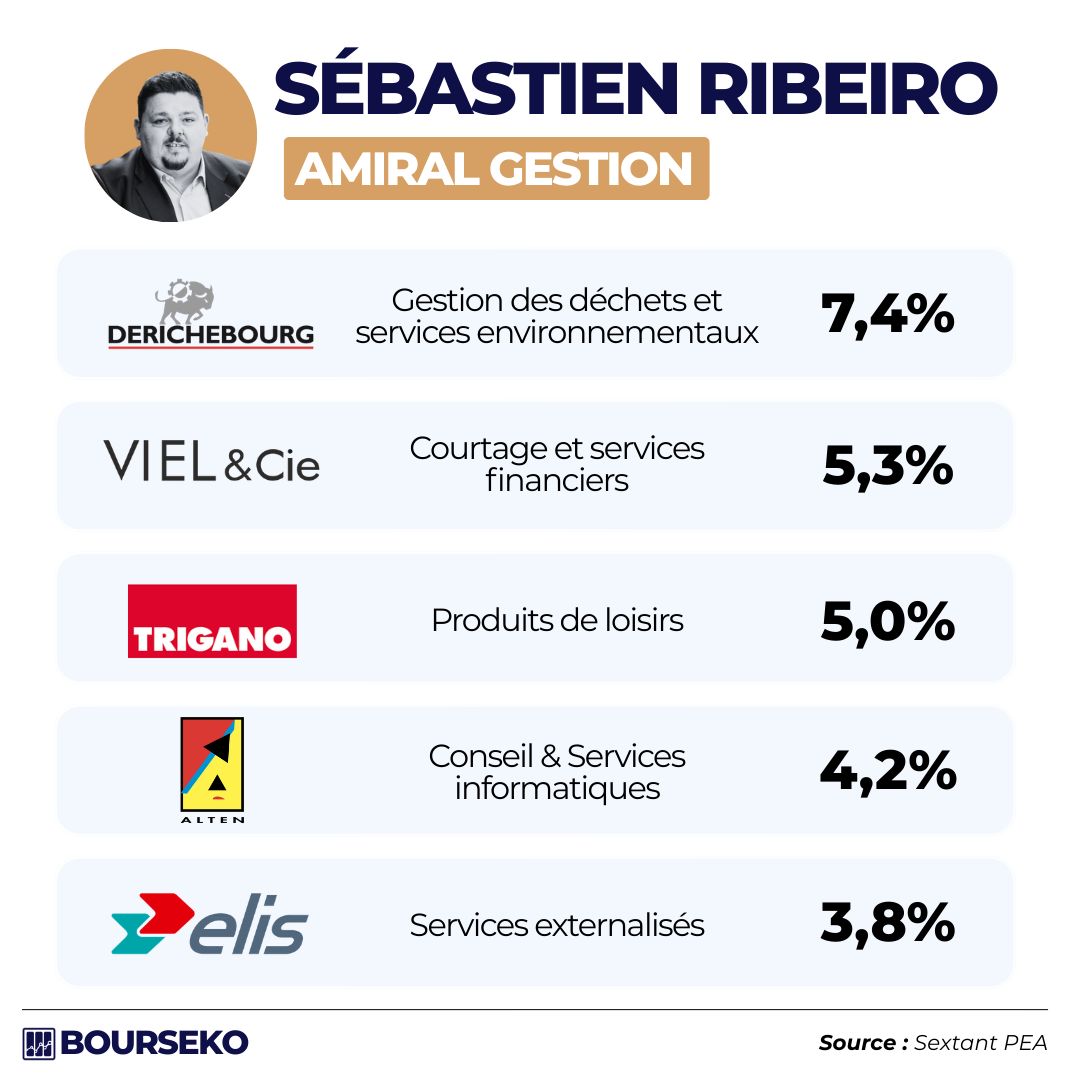
Top 5 - Fonds Sextant PEA
Comme Amiral Gestion, nous estimons qu’il existe encore des opportunités sur le marché français, en particulier pour les investisseurs orientés value. Pour l’illustrer, nous vous proposons de regarder plus en détails Viel & Cie, deuxième position du fonds Sextant PEA et une valeur de plus en plus présente dans les portefeuilles de gérants.
🇫🇷 Viel & Cie : la machine à cash de l'intermédiation financière
Viel & Cie est un acteur discret de la finance, positionné à la fois sur l’intermédiation interbancaire et le courtage en ligne. Le groupe s’appuie sur une structure de holding qui regroupe plusieurs participations significatives.
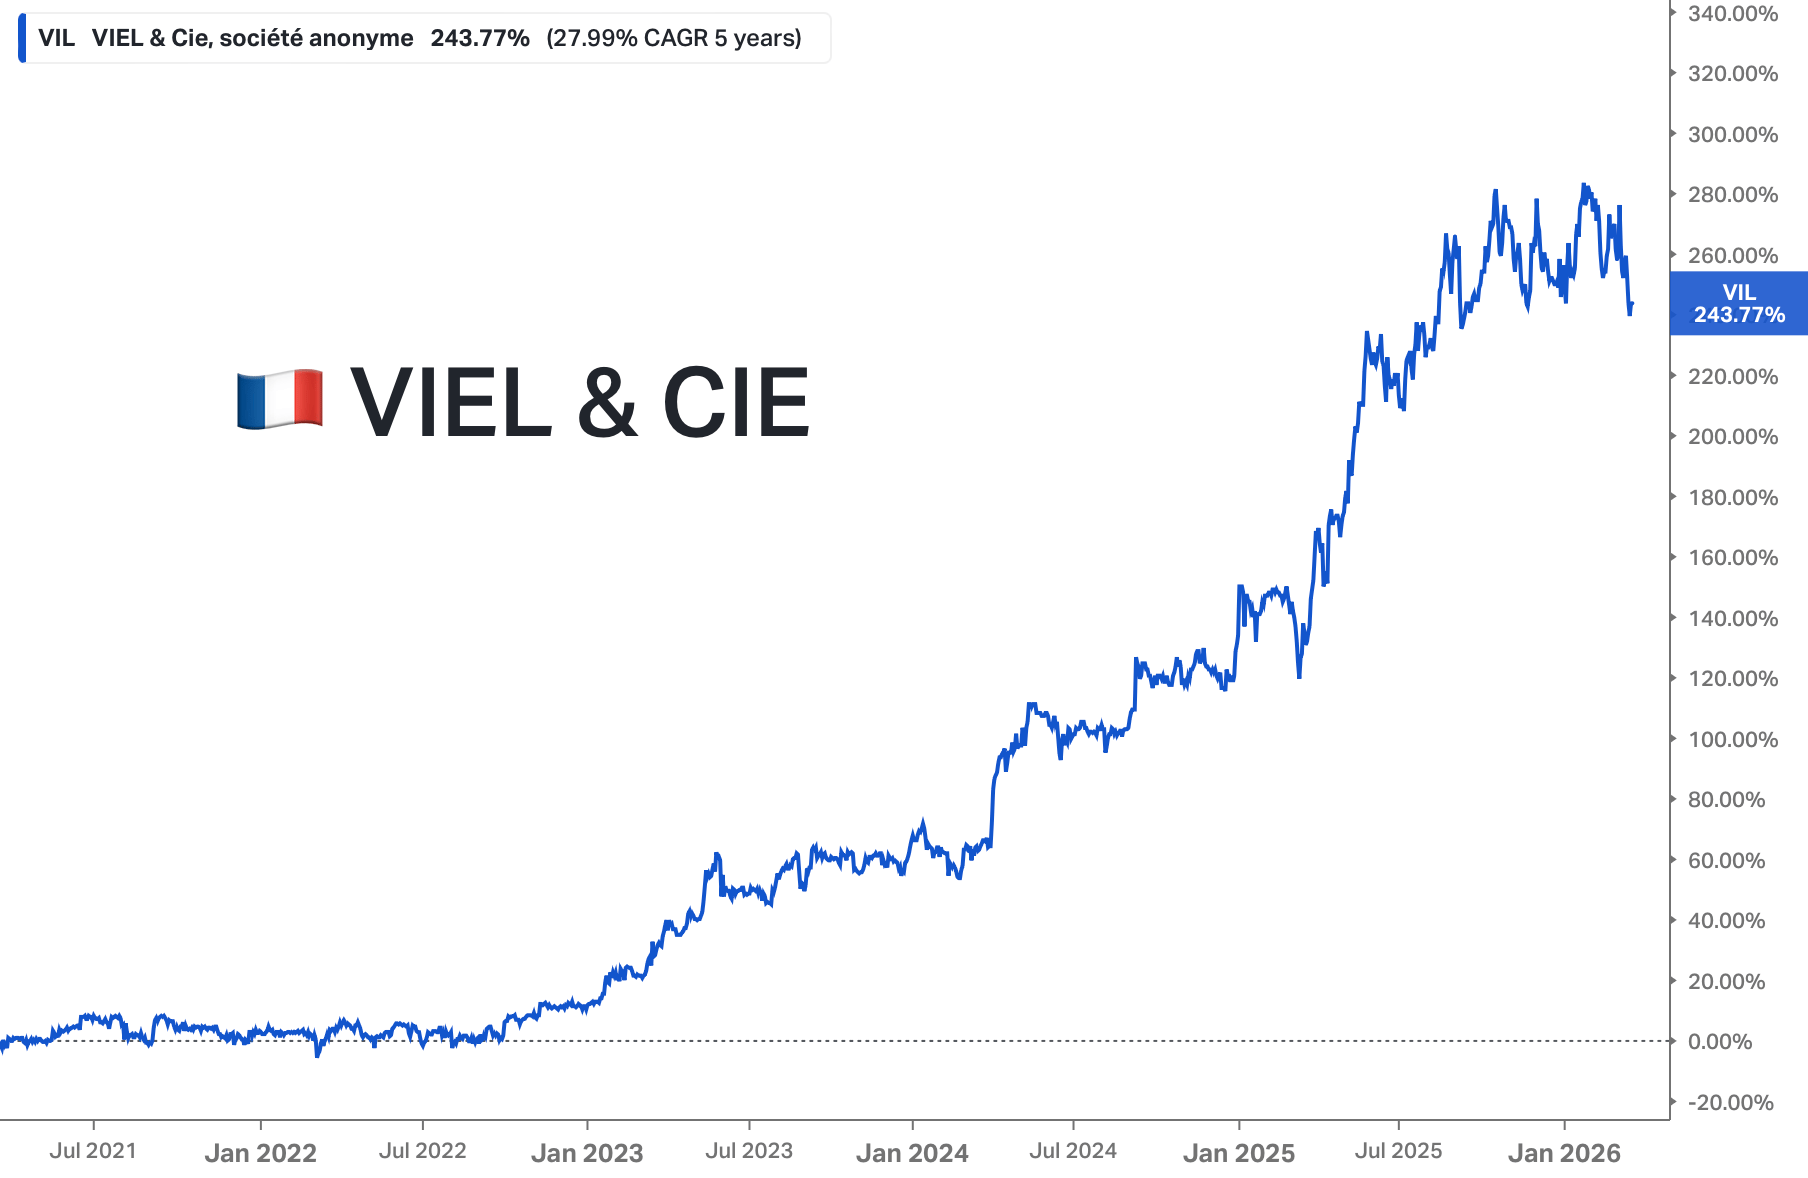
Performance sur 5 ans - Source : Koyfin
Tout d’abord, le groupe est l’actionnaire majoritaire de la Compagnie Financière Tradition (CFT), un groupe suisse spécialisé dans l’intermédiation financière. À cela s’ajoutent Bourse Direct, acteur majeur du courtage en ligne en France, ainsi qu’une participation de 40 % dans Swiss Life Banque Privée.
Le portefeuille de Viel & Cie
Ces activités ont la particularité d’être favorisées par des environnements de marché plus complexes, notamment en période de forte volatilité et de hausse des taux d’intérêt. Dans ce contexte, l’augmentation des volumes d’échanges ainsi que la meilleure rémunération des liquidités soutiennent la génération de trésorerie du groupe, ce qui contribue à sa capacité à verser un dividende régulier et en croissance.
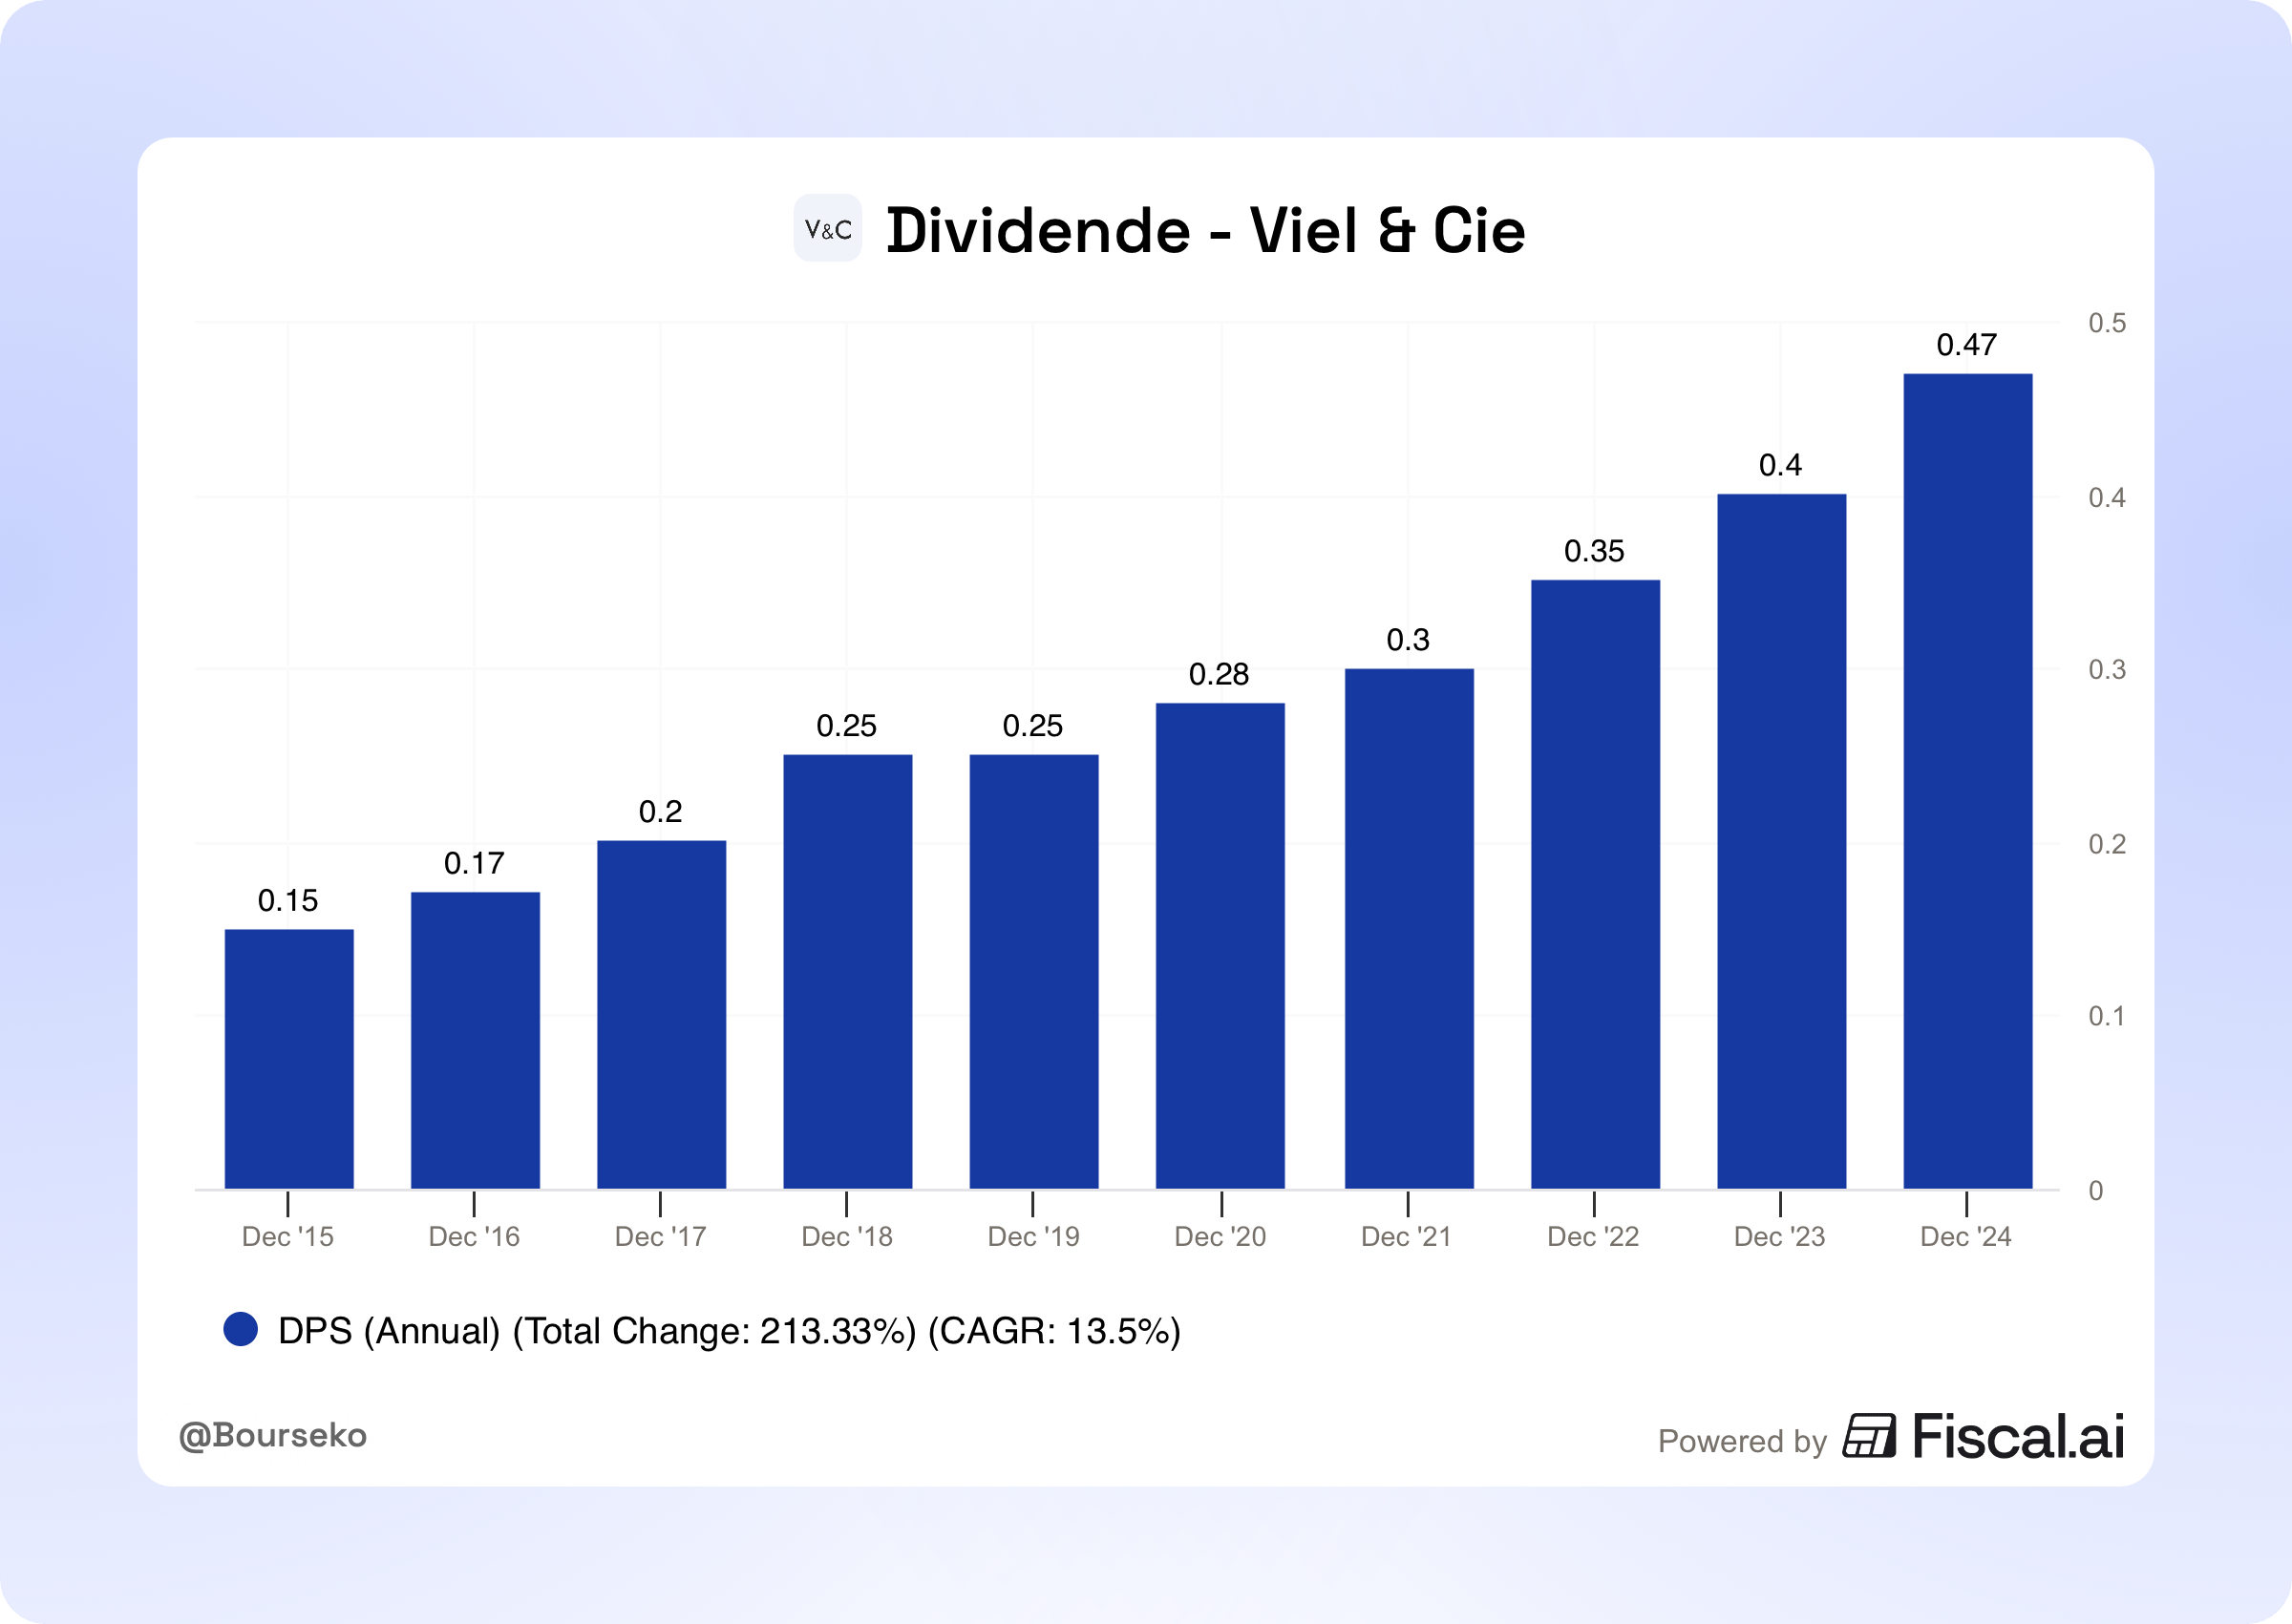
Dividende - Viel & Cie
Cependant, le principal intérêt du dossier est à chercher du côté de sa valorisation. En analysant le détail des actifs, Viel & Cie détient plusieurs participations cotées dont la valeur cumulée dépasse sa propre capitalisation.
La participation dans Compagnie Financière Tradition est estimée à environ 1,5 milliard €, celle dans Bourse Direct à 190 millions €, et celle dans Swiss Life Banque Privée à près de 70 millions €, soit une valeur totale d’environ 1,76 milliard €.
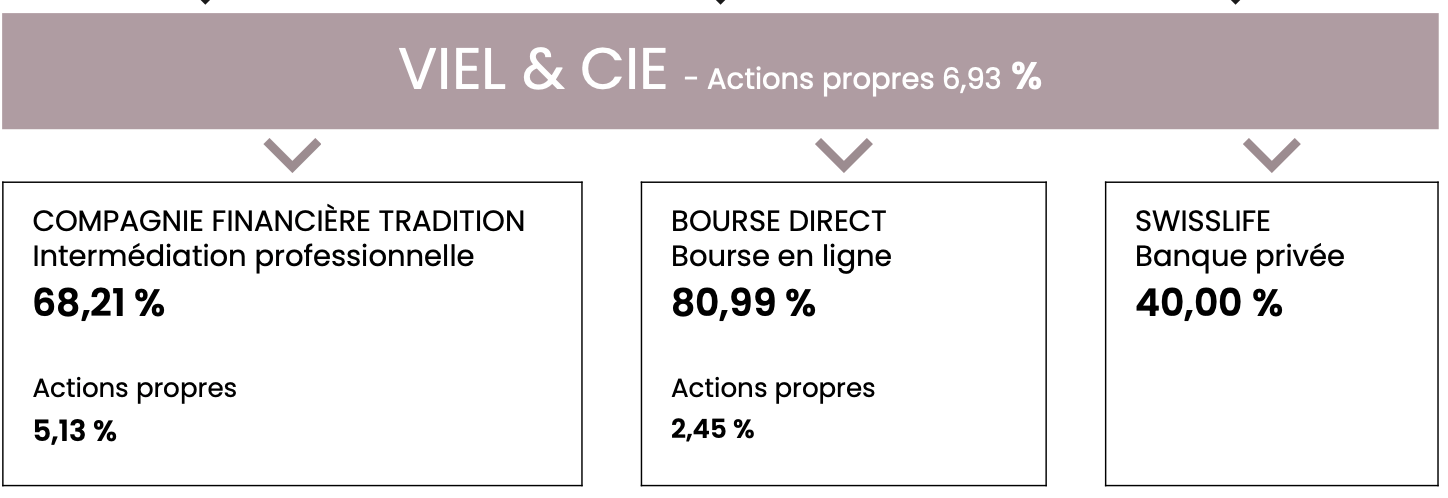
Source : Rapport annuel
Pourtant, le marché ne valorise Viel & Cie qu'à hauteur de 1,1 milliard d'euros. Même en appliquant une décote de holding prudente, cet écart de 37 % offre un potentiel de revalorisation significatif.
Par ailleurs, le capital est majoritairement détenu par Patrick Combes, à hauteur d’environ 70 %, garantissant une vision de long terme et une gestion prudente.
Au global, le dossier présente plusieurs caractéristiques associées à une approche value : des actifs identifiables, une structure financière solide et une décote de valorisation significative.
2️⃣ Hywel Franklin - Mirabaud (+20% sur 1 an)
Le style de Hywel Franklin repose sur la stratégie de Discovery qui consiste à identifier des pépites, souvent des moyennes capitalisations, qui sont déjà leaders sur leur niche mais encore largement sous-estimées par le marché.
Hywel Franklin - Gérant chez Mirabaud
Gérant chez Mirabaud, il adopte une approche fondée sur l’analyse industrielle plutôt que sur des critères purement quantitatifs. Il privilégie des entreprises disposant d’un fort pouvoir de fixation des prix, ainsi que d’un avantage technologique ou intellectuel durable. L’objectif est d’identifier des entreprises capables de s’auto-financer et de réinvestir leur capital à des niveaux de rentabilité élevés sur le long terme.
De notre côté, nous suivons particulièrement ce fonds, car il incarne une gestion de conviction qui ne craint pas de sortir des sentiers battus, ce qui nous permet régulièrement de découvrir de nouveaux dossiers qui peuvent être parfois en dehors de nos radars.
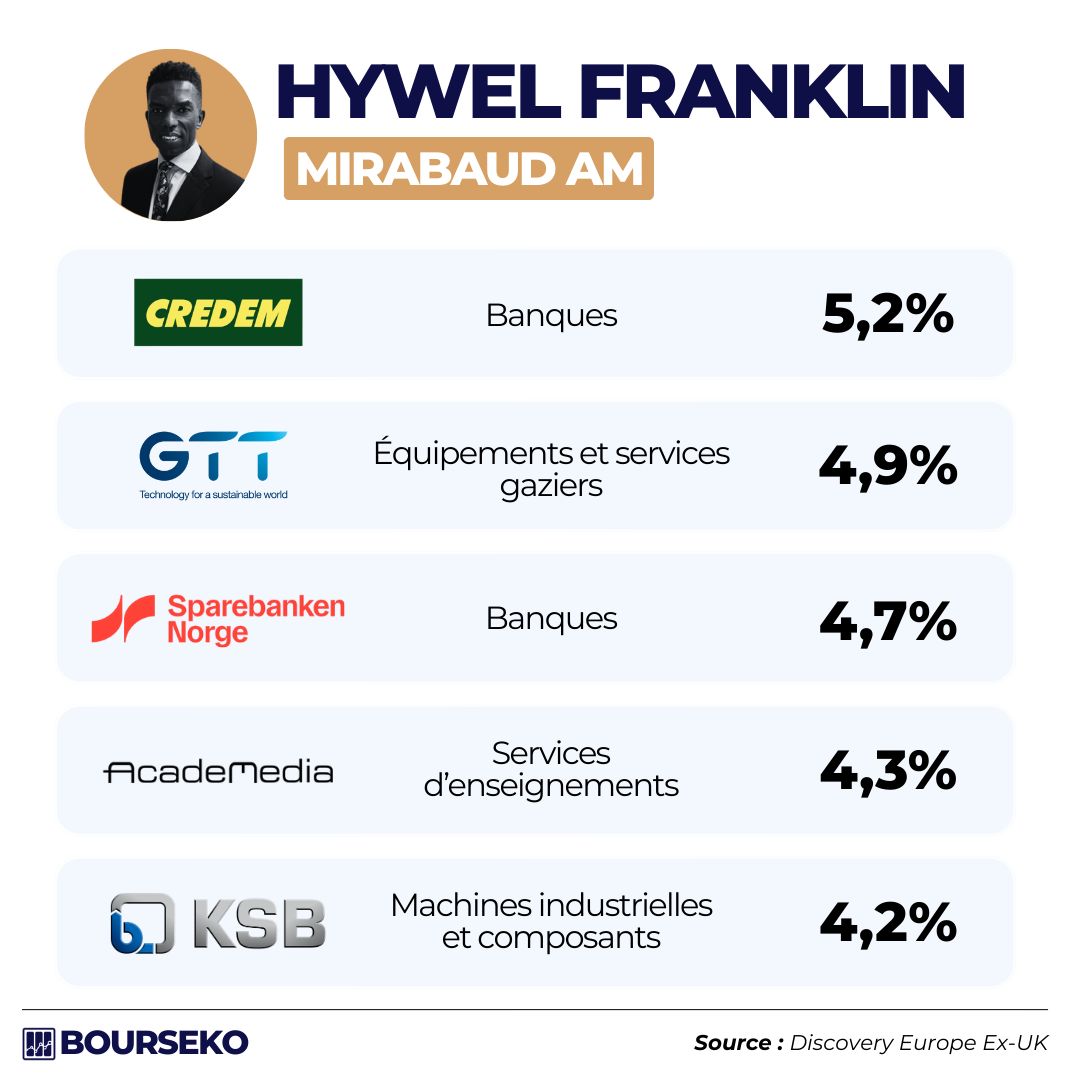
Top 5 - Fonds Discovery Europe Ex-UK
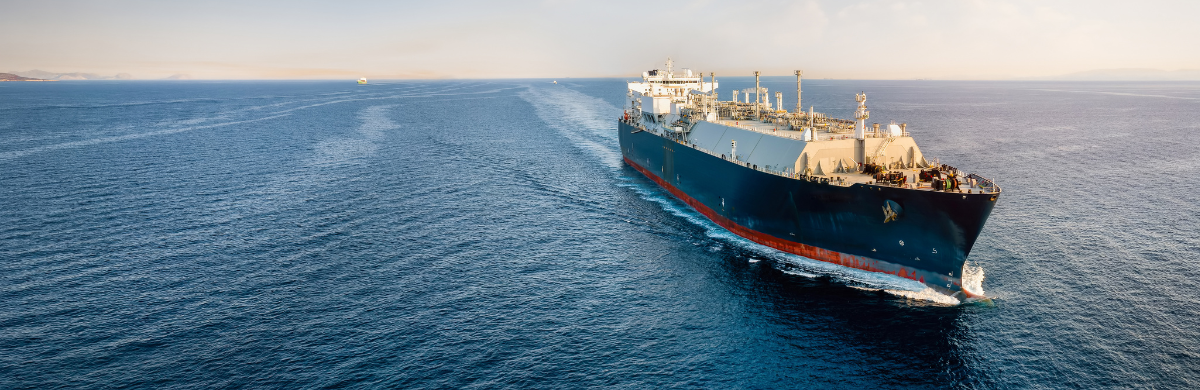
Parmi les principales positions, on retrouve notamment SwissQuote, Lagercrantz ou encore GTT. D’ailleurs, pour ceux que ça intéresse, nous suivons régulièrement les résultats de GTT dans le Club Bourseko. Voici un aperçu 👇
Pour aller plus loin, nous vous proposons d’évoquer Tonies, une mid-cap allemande en forte croissance.
🇩🇪 Tonies : la "Love Brand" qui réinvente l'audio (sans écran)
Si vous franchissez aujourd'hui le seuil d'une chambre d'enfant, en Europe comme aux États-Unis, il y a de fortes chances que vous y croisiez la Toniebox, cette petite boîte colorée et robuste qui a bousculé l'univers du jouet. En effet, dans un monde saturé d’écrans, Tonies est devenu en quelques années une véritable alternative pour les parents.
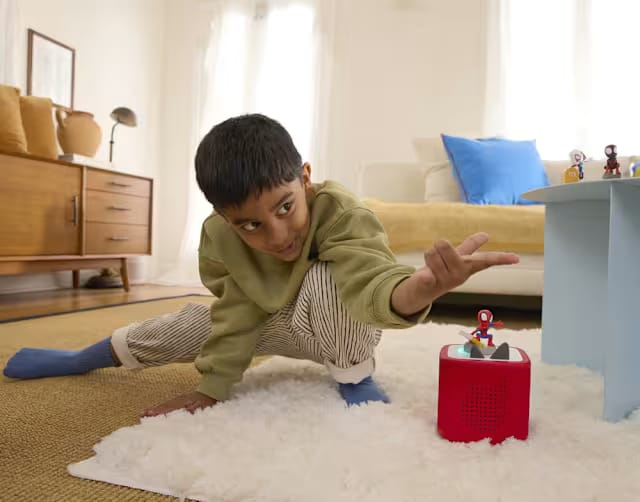
Du point de vue de l’investisseur, le modèle économique de Tonies repose sur une logique dite “Razor & Blades”. La Toniebox constitue le produit d’entrée, tandis que la création de valeur se concentre principalement sur les Tonies, des figurines qui déclenchent du contenu audio (histoires, musiques…)
Une fois l’écosystème adopté, l’usage s’inscrit dans la durée, avec une logique de collection. Les données publiées montrent qu’en moyenne, plus de 20 figurines sont achetées par foyer sur une période d’environ 54 mois.
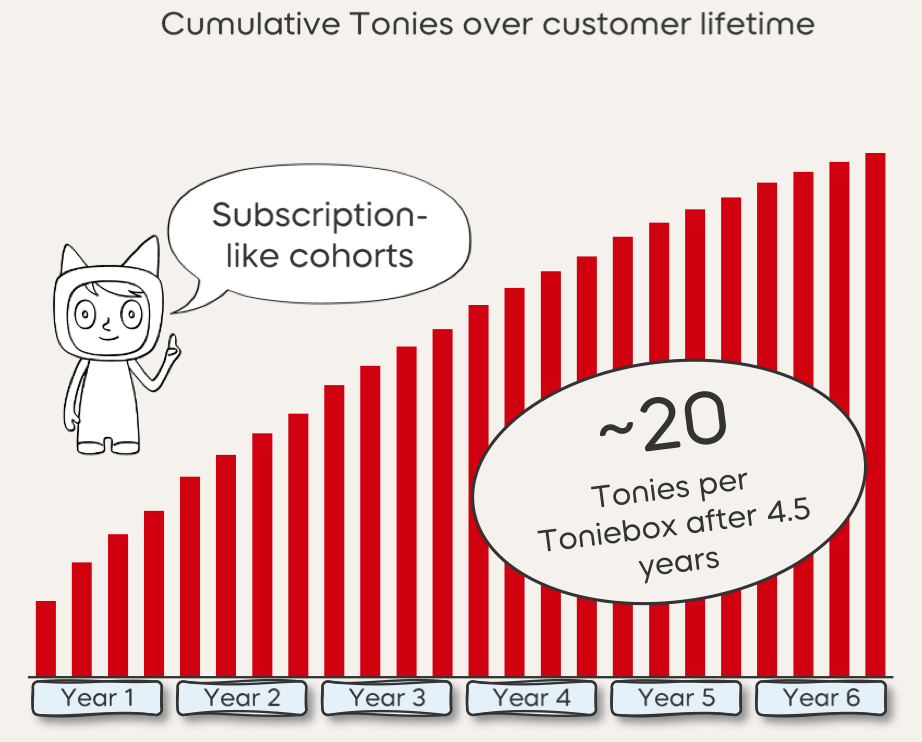
Source : Rapport Annuel
Concrètement, pour une boîte vendue autour de 120 €, les revenus générés par les figurines peuvent dépasser 300 € par client, avec des marges bien plus élevées que sur le matériel.
De la réussite régionale à l'ambition mondiale
Ce qui a radicalement transformé le narratif boursier autour du dossier, c'est la capacité de l'entreprise allemande à s'exporter.
Après avoir saturé la région DACH (Allemagne, Autriche, Suisse), Tonies a prouvé la dimension universelle de son concept grâce à un succès fulgurant aux États-Unis. Sur le marché nord-américain, le groupe affiche désormais des croissances dépassant souvent les 30 à 40 %, faisant d’ailleurs de la région nord-américaine la première zone géographique du groupe, y compris devant la région DACH.
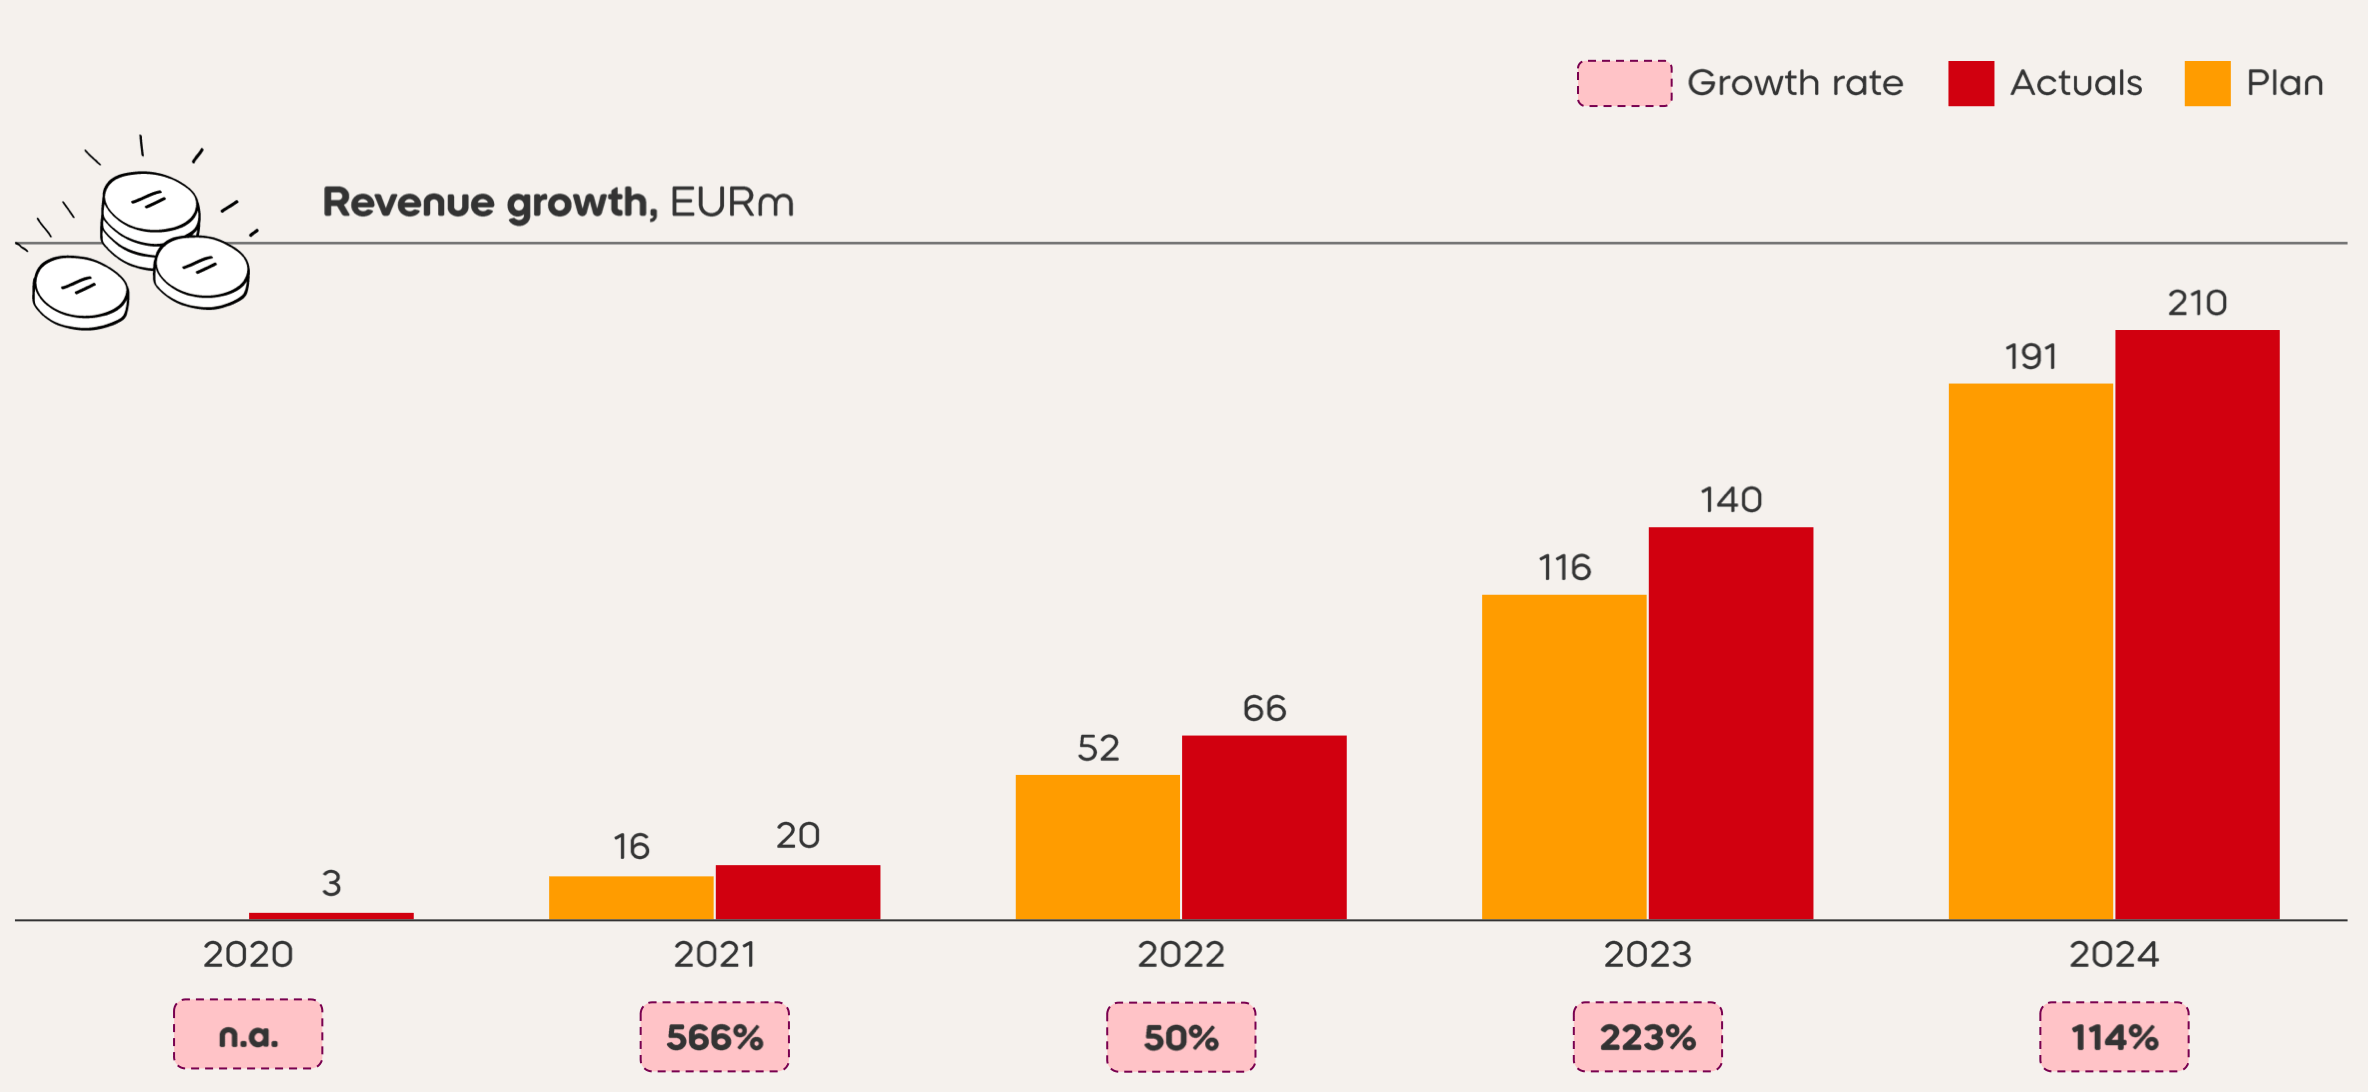
Chiffre d’affaires - Amérique du Nord
Pour soutenir son expansion, Tonies a renforcé ses partenariats avec des acteurs majeurs du divertissement, tels que Disney, Pixar ou Universal, ce qui garantit à la fois l’attractivité de son offre et un renouvellement constant du catalogue de figurines à l’échelle mondiale.
Sur le plan financier, Tonies franchit un cap majeur. Après plusieurs années de forte consommation de cash pour soutenir sa croissance rapide et développer son infrastructure logistique, le groupe a enregistré son premier exercice bénéficiaire en 2024.
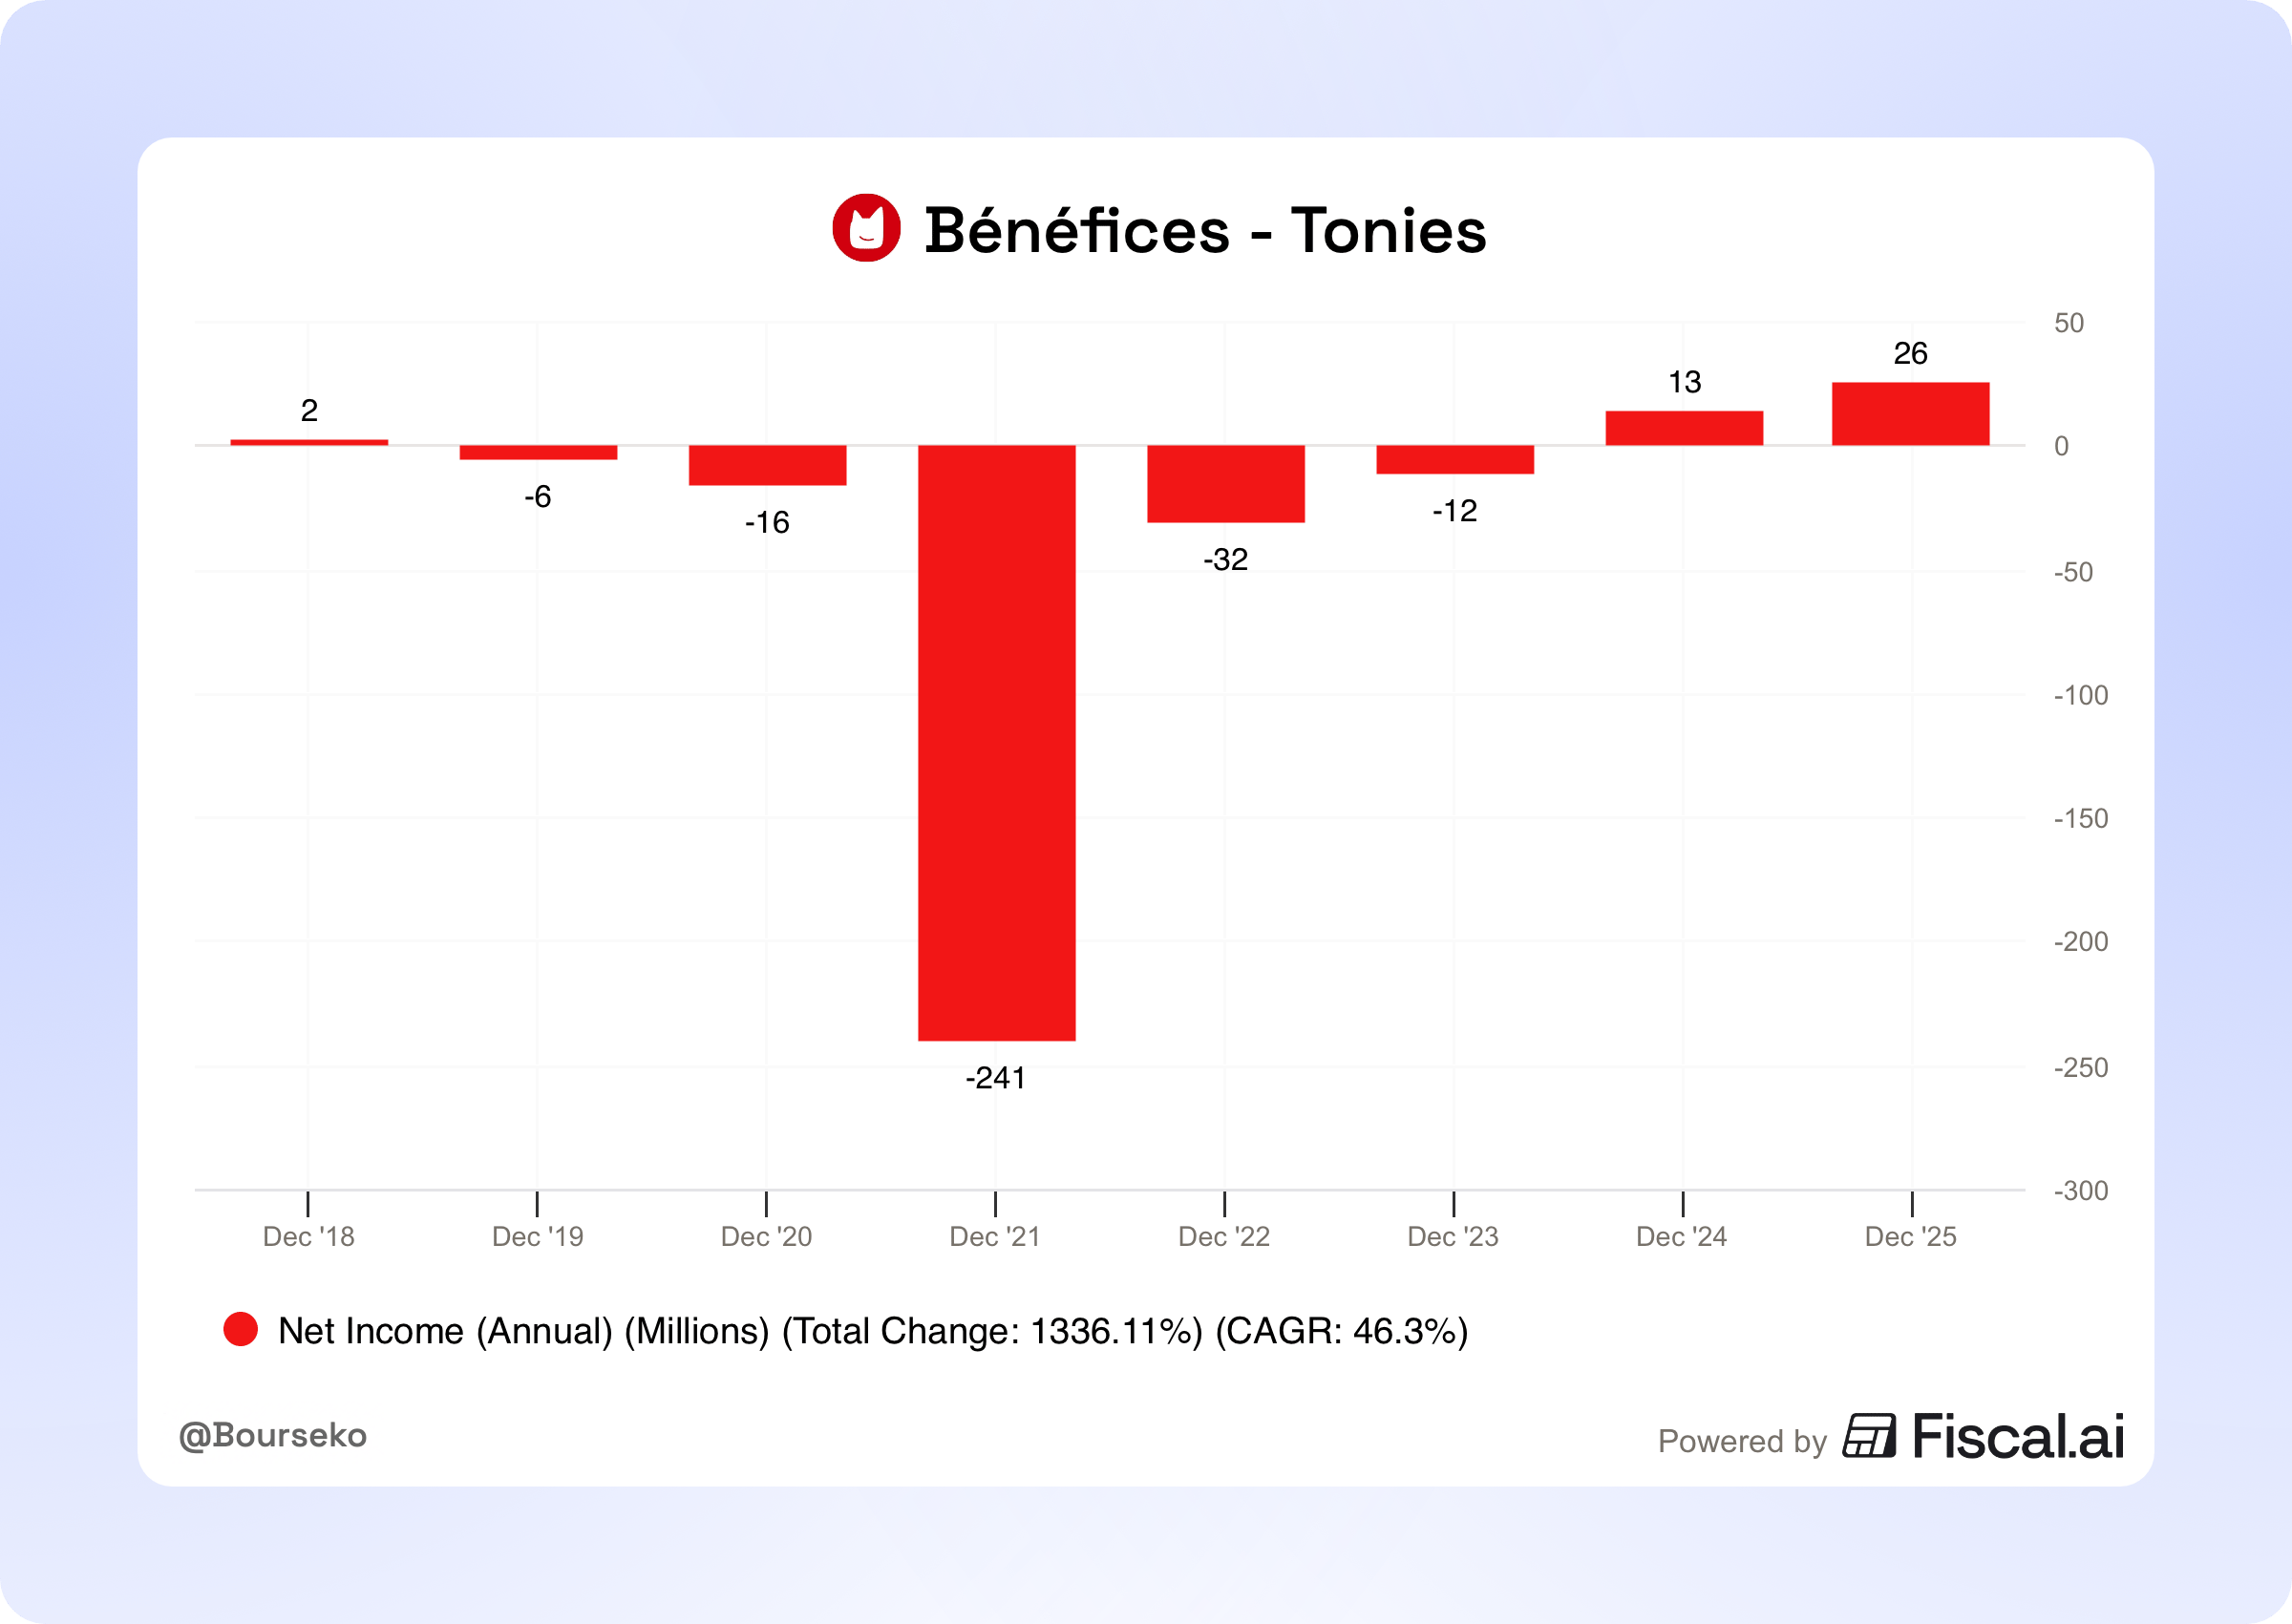
Cela montre clairement que son modèle est scalable et qu’il peut se transformer en véritable machine à flux de trésorerie une fois que la base de Toniebox atteint une taille critique.
Cependant, chez Bourseko, nous restons prudents quant à la pérennité de ce MOAT sur le long terme. Le secteur du jouet et des médias pour enfants reste cyclique et fortement dépendant des tendances et effets de mode, qui peuvent s’essouffler aussi rapidement qu’ils apparaissent.
3️⃣ William Higgons - Independance AM (+34% 1Y)
Depuis plus de trente ans, Indépendance AM s’est imposée comme une référence pour les investisseurs voulant s’exposer aux small et mid cap européennes. Sa stratégie repose sur un équilibre entre la solidité intrinsèque des entreprises et la discipline sur les prix d’achat.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.