

Les mouvements des gérants français (T4 2025)
#157 Ce que les meilleurs investisseurs ont acheté et vendu au T4 2025

Bourseko .
18th décembre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #157 de la newsletter Bourseko ! Nous sommes 17 826 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +600 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Les mouvements des gérants français (T4 2025) 🇫🇷
Par Loris Dalleau
Comme chaque trimestre, nous vous proposons sur les mouvements des meilleurs gérants français. Bien plus qu'une simple liste d'achats, c'est une véritable immersion dans l'esprit des pros pour découvrir des dossiers et affiner nos convictions.
Encore une fois, cette année 2025 nous aura offert un scénario que peu de prévisionnistes avaient anticipé. Alors que le S&P 500 (en euros) fait du surplace avec une performance proche de 0 %, les gérants tricolores tirent leur épingle du jeu.
Grâce à leur exposition historique sur les valeurs européennes, ils affichent une insolente santé boursière et prouvent, s'il en était besoin, que le Vieux Continent regorge de moteurs de croissance sous-estimés.

Euro Stoxx 50 (en bleu) et S&P 500 en euros (en rouge)
Dans cette sélection, nous avons privilégié des équipes de gestion reconnues pour leur track-record. Bien évidemment, nous ajusterons cette liste au fil des trimestres afin de vous faire découvrir d’autres styles d’investissement et, surtout, de vous présenter de nouvelles idées prometteuses.
Allons-y 👇🏻
1️⃣ Jean François Delcaire - HMG Finance (+8% YTD)
Jean-François Delcaire est un gestionnaire de fonds spécialisé dans les petites et micro-capitalisations françaises, notamment à travers le fonds HMG Découvertes qu'il gère depuis plus d’une décennie.

Pour résumer, ses 4 piliers d'investissement sont 👇
La sécurité et la qualité des titres, en se méfiant des "étoiles filantes".
La sélection de niches souvent sous-estimées, évitant les consensus pour limiter les risques en phases baissières.
Une gouvernance stricte, avec une implication personnelle lors des assemblées générales pour s'assurer de l'alignement des intérêts.
La recherche d'opportunités d'OPA (offres publiques d'achat) grâce à son expérience en arbitrage de fusions-acquisitions.
De notre côté, nous le connaissons notamment pour son approche contrariante, investissant principalement dans des micro-capitalisations souvent ignorées par le marché qui ont pourtant des fondamentaux solides, ce qui est notamment le cas de dossiers comme EPC Groupe ou encore Malteries Franco Belges.
Il reste optimiste quant au potentiel de rebond rapide de ce segment délaissé, notamment parce que ces entreprises évoluent souvent dans des niches peu sensibles aux fluctuations macroéconomiques.

Dix premières positions de Jean-François Delcaire
Pour continuer, nous vous proposons d’évoquer deux dossiers de son portefeuille : Virbac et EPC Groupe.
🐕 Virbac ou Vetoquinol ?
C’est une question qui revient souvent : faut-il priviligier le leader français de la santé animale qui se nomme Virbac ou bien aller sur son petit frère Vetoquinol qui a quand une taille bien plus petite.
Virbac s’impose aujourd'hui comme le rouleau compresseur du secteur. Avec un chiffre d’affaires de 1,4 milliard d’euros en 2024 et une croissance organique robuste de près de 10%, le groupe récolte les fruits d'une stratégie internationale agressive.

Chiffre d’affaires de Virbac depuis 2015
Présent dans 37 pays, il ne se contente pas de sa taille et optimise sa rentabilité avec une marge opérationnelle solide de 16%. Ce qui séduit particulièrement, c’est sa capacité à se renouveler via des acquisitions stratégiques au Japon et en Inde, tout en renforçant ses positions sur le segment porteur des vaccins.
Dernièrement, nous étions relativement inquiet de la non-nomination d’un nouveau directeur général puisque cela faisait presque 12 mois que le marché attendait un nouveau DG, ce fut le cas ce 1er septembre 2025 avec la nomination de Paul Martingell.

Paul Martingell - DG de Virbac
Vetoquinol : Encore dans le dur..
À l'inverse, Vetoquinol semble traverser une période de "vaches maigres". Malgré son expertise reconnue, le groupe de 540 millions d’euros de revenus peine à retrouver le chemin de la croissance, affichant une stagnation qui dure maintenant depuis près de 5 exercices.

Chiffre d’affaires depuis 2015 - Vetoquinol
Certes, sa marge EBITDA reste stable, mais cette performance en trompe-l'œil cache des pressions réelles sur les bénéfices nets. Le groupe souffre notamment de ses difficultés sur le marché américain, un territoire crucial où il peine à s'imposer face à une concurrence féroce.
Si la politique de dividende reste prudente et stable, le manque de relais de croissance immédiats place le dossier dans une position d'attentisme qui contraste avec la ferveur entourant son concurrent.
Pourquoi, nous aussi on privilégie Virbac ?
Au-delà des chiffres bruts, c’est la qualité du modèle économique qui fait pencher la balance. Depuis de nombreuses années, Virbac affiche une croissance bien plus robuste, portée par un portefeuille de produits parfaitement équilibré entre animaux de compagnie et animaux d'élevage.

Évolution du chiffre d’affaires depuis 2010 entre Vetoquinol et Virbac
Cette diversification géographique et sectorielle agit comme un bouclier contre les aléas régionaux, là où Vetoquinol subit de plein fouet sa forte dépendance au marché américain.
Et puis, comme vous le savez sûrement, nous apprécions avoir des entreprises qui créent de la valeur, pour cela nous surveillons avec attention le retour sur capitaux employés (ROCE).
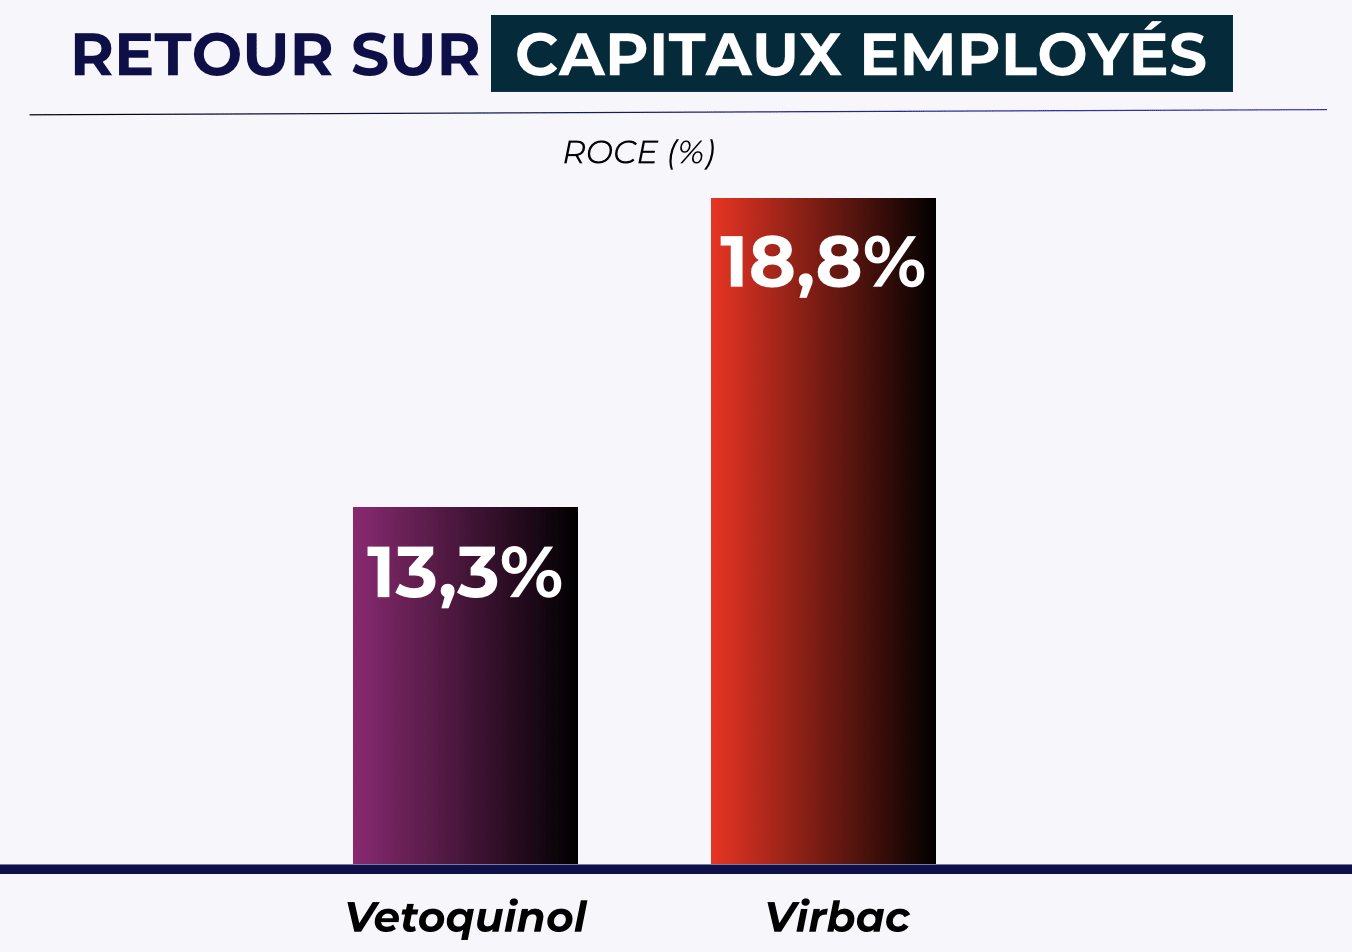
ROCE - Vetoquinol vs Virbac
En effet, Virbac surperforme largement son homologue sur ce terrain, ce qui témoigne d'une gestion plus efficace de ses ressources et d'une capacité supérieure à créer de la valeur sur le long terme. Ainsi, chaque euro investi chez Virbac génère aujourd'hui un retour plus dynamique que chez Vetoquinol.
En conclusion, bien que Virbac se paie avec une prime de valorisation plus élevée sur les marchés, ce "surcoût" nous semble amplement justifié par la qualité de son exécution, sa nouvelle gouvernance et sa force de frappe internationale. Pour un investisseur en quête de croissance rentable et de visibilité, le leader conserve une longueur d'avance indéniable.
Néanmoins, chez Bourseko, du côté de la santé animale, nous privilégions plutôt des acteurs comme Idexx, mais soyons honnête, on est loin de payer la même valorisation.
Avant de passer au prochain gérant, nous vous proposons aussi de regarder de plus près Explosif Produits Chimiques (EPC) qui est souvent une entreprise qui passes sous les radars, mais qui depuis quelques mois connaît un regain d’intérêt des fonds et des investisseurs.
EPC Groupe : La pépite "value" qui fait sauter les verrous boursiers
Depuis quelques trimestres, EPC Groupe s’est imposé comme l’un des dossiers les plus convaincants du segment « Value » en France. Longtemps restée dans l’ombre, cette pépite industrielle a généré un rendement annualisé impressionnant de 32 % sur les cinq dernières années.

Performance annualisée de 31.8% sur 5 ans - EPC GROUPE (Koyfin)
Mais derrière cette performance se cache une transformation stratégique profonde depuis quelques années, qui est peut-être loin d’avoir délivré tout son potentiel..
Un savoir-faire critique au cœur des méga-projets
Concrètement, EPC est l'expert des explosions de haute précision. L’entreprise ne se contente pas de fabriquer des explosifs, elle maîtrise l’intégralité de la chaîne de l’ingénierie de tir. Qu’il s’agisse de creuser des tunnels titanesques (comme le Lyon-Turin), d'extraire les granulats nécessaires à nos infrastructures dans les carrières, ou de démolir des structures urbaines complexes en toute sécurité, EPC est sur tous les fronts.

Ce métier, protégé par des réglementations extrêmement strictes, crée des barrières à l'entrée presque infranchissables, faisant d’EPC le partenaire indispensable de géants comme Vinci ou Eiffage. Plus surprenant encore, faire exploser de la roche est devenu un levier ESG. Les solutions d'EPC sont vitales pour extraire les métaux nécessaires aux batteries électriques et pour dépolluer les sols industriels.
Clairement, le véritable tournant stratégique réside dans l’arrivée du fonds Argos au capital. Leur objectif est “d’embellir la mariée" avant une sortie prévue d'ici 2027. Après des années de lourds investissements pour moderniser les outils et sécuriser les sites, le cycle financier s’inverse enfin au profit de l'actionnaire.
La stratégie actuelle repose sur trois piliers simples :
Générer du cash : Réduire les dépenses de construction pour maximiser l'argent disponible (Free Cash Flow).
Désendetter : Nettoyer le bilan pour rendre l'entreprise irrésistible lors de sa future revente.
Se faire voir : Sortir de l'anonymat en attirant les analystes financiers, permettant ainsi aux grands fonds d'investissement d'enfin acheter le titre.

En résumé, EPC Groupe représente ce que les investisseurs appellent un pari asymétrique. Grâce à ses actifs tangibles et ses contrats pluriannuels, le risque de chute est limité, tandis que le potentiel de hausse reste important si l'exécution continue sur ce rythme.
C'est typiquement le genre de dossier solide et sous-coté qu'affectionnent les gérants spécialisés dans la valeur, à l'image de Jean-François Delcaire.
2️⃣ Louis de Fels - Gay Lussac Gestion (+8% YTD)
Louis de Fels privilégie une stratégie de gestion fondée sur le low volatility, low beta et le momentum, tout en s’appuyant sur une allocation géographique pensée pour optimiser le couple risque-rendement. Dans ce cadre, les entreprises sélectionnées sont souvent familiales, faiblement endettées et disposant d’importantes réserves de trésorerie, des atouts qui leur permettent de traverser les crises et d’en ressortir renforcées.
De notre côté, nous suivons particulièrement son fonds Gay-Lussac Small Caps, qui regroupe régulièrement des idées de qualité, à découvrir et à conserver sur le long terme pour bénéficier de cette approche rigoureuse et performante.

Souvenez-vous : lors de notre dernier point sur Gay Lussac Gestion, nous avions mis le cap sur la Grèce avec Gek Terna.

Pour ce nouveau numéro, nous continuons d'explorer ces dossiers souvent boudés par les médias. Par conséquent, nous vous proposons d’évoquer Jumbo, une valeur qui s'impose désormais comme l'une des fortes convictions de Louis de Fels pour cette fin d’année.
🇬🇷 Jumbo : La machine à cash de la distribution
Si vous cherchez l'équivalent européen de l'américain Five Below ou du français Gifi, tournez votre regard vers la Grèce. Jumbo s'y est imposé comme le leader incontesté du commerce de détail, transformant la vente de jouets, d'articles de maison et de produits saisonniers en une véritable machine de guerre commerciale.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.