

L’IA : le nouveau métavers de Meta ?
#146 Meta chute de près de 15%, enfin une opportunité ?

Bourseko .
6th novembre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #146 de la Bourseko | Newsletter ! Nous sommes 16 147 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +550 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
L’IA : le nouveau métavers de Meta ?
Par Loris Dalleau
Nous vous proposons de revenir aujourd'hui sur la récente publication de Meta. Bien que les résultats ne soient pas particulièrement surprenants, ils éclairent de façon pertinente la stratégie future du groupe.
Cette vision pourrait, à notre avis, générer des opportunités aussi prometteuses qu’en 2022, suite à la baisse causée par les investissements massifs de l'entreprise dans le métavers.
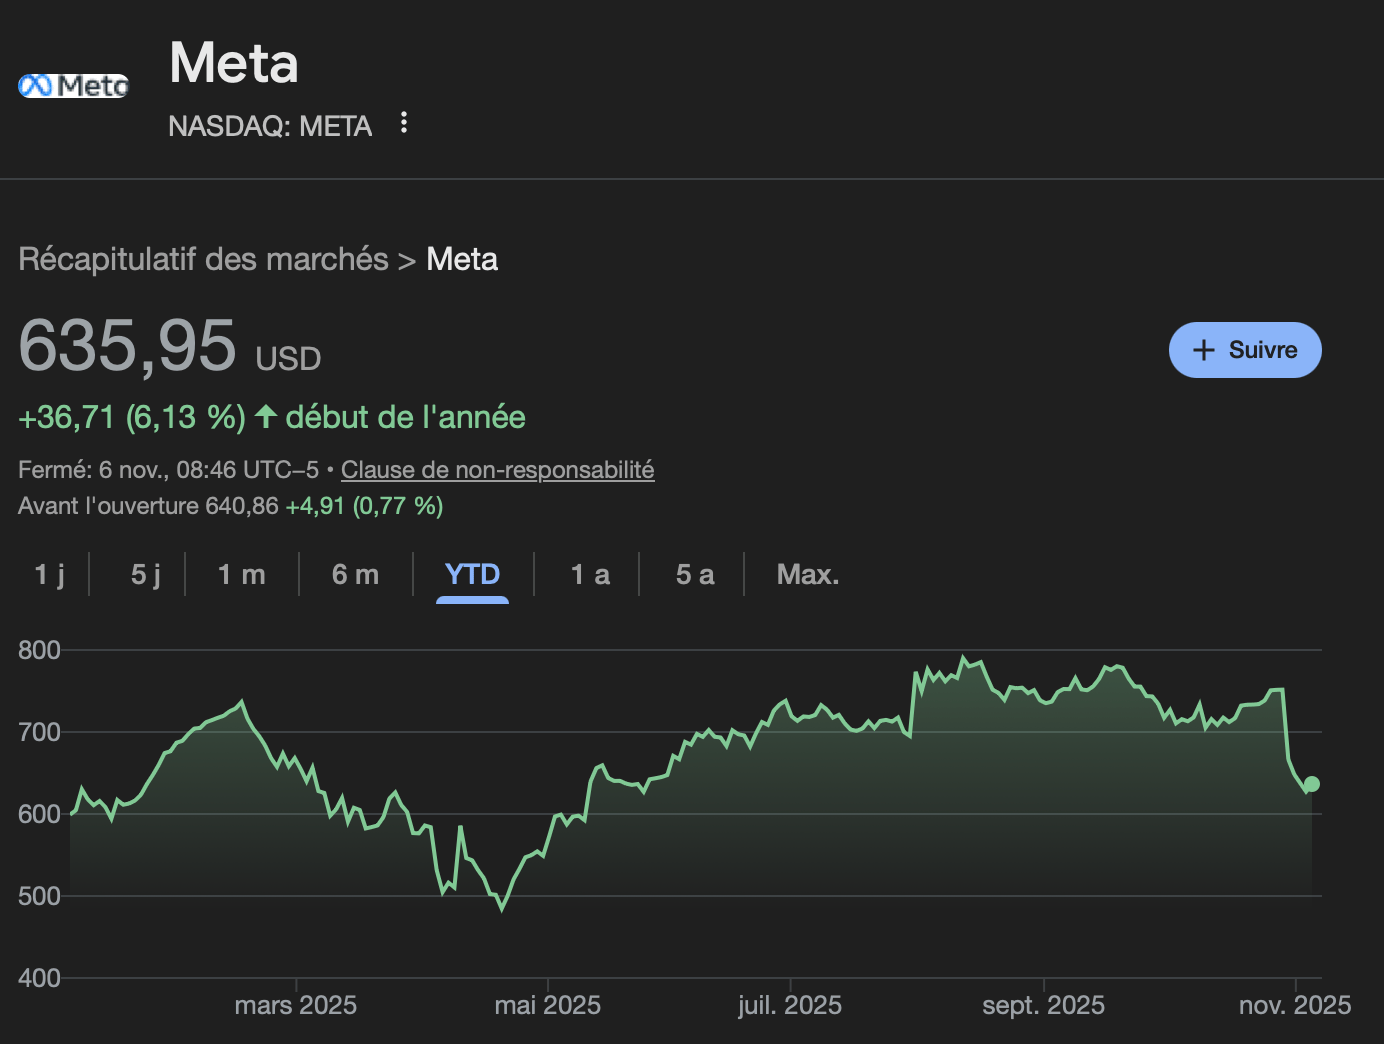
Contrairement aux autres GAFAM, Meta se distingue par une publication plutôt décevante, suscitant une attention particulière.
Dans sa publication du troisième trimestre 2025, Meta a mis en avant plusieurs thèmes clés, illustrant un trimestre à la fois solide et porteur de défis. Trois points principaux ressortent de notre analyse 👇
Une performance opérationnelle toujours solide, avec une croissance soutenue sur le segment Family of Apps, moteur historique de la société.
Des perspectives favorables, notamment portées par la publicité numérique et l’intégration de l’intelligence artificielle dans l’ensemble de ses services.
Un cycle d’investissement élevé, qui continuera de peser sur la rentabilité à court terme, mais qui constitue un levier stratégique majeur pour le futur de l’entreprise.
Je vous propose de rentrer en détail sur chacun de ces points.
Une croissance toujours exceptionnelle pour Meta mais un hic…
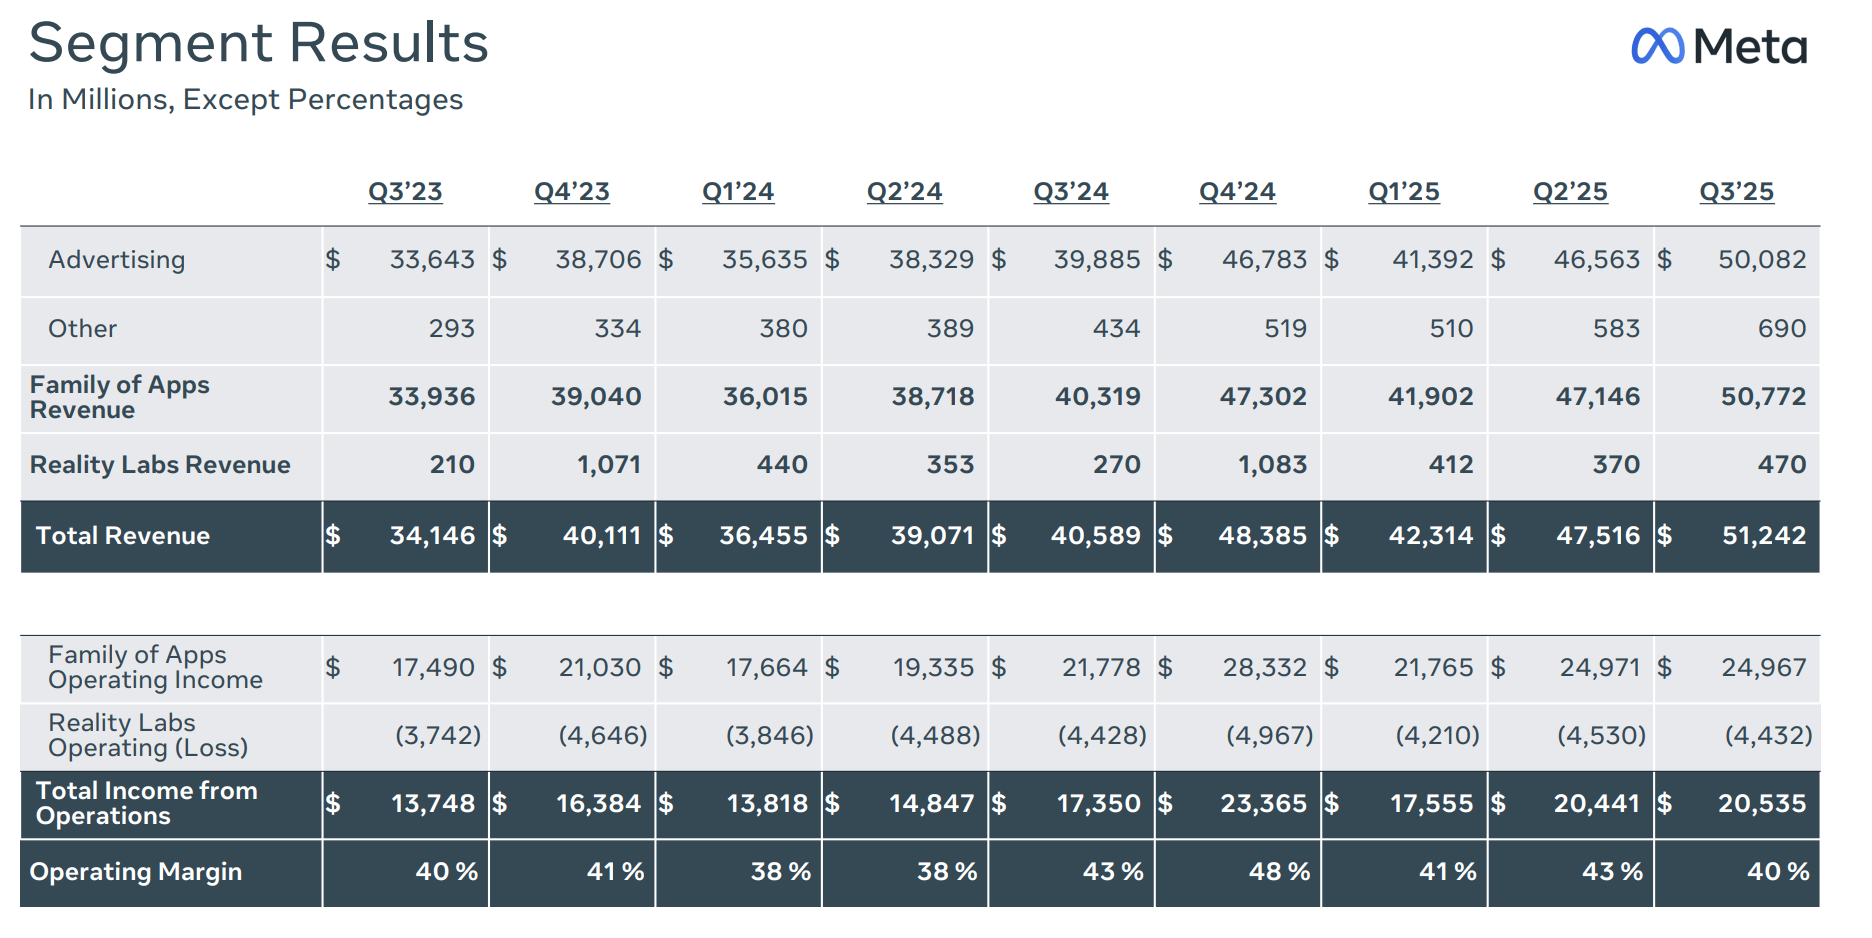
Meta continue d’afficher une dynamique de croissance impressionnante, avec un chiffre d’affaires en hausse de 26,2 % par rapport au troisième trimestre 2024, une performance remarquable dans un secteur publicitaire qui croît presque 3x moins vite.
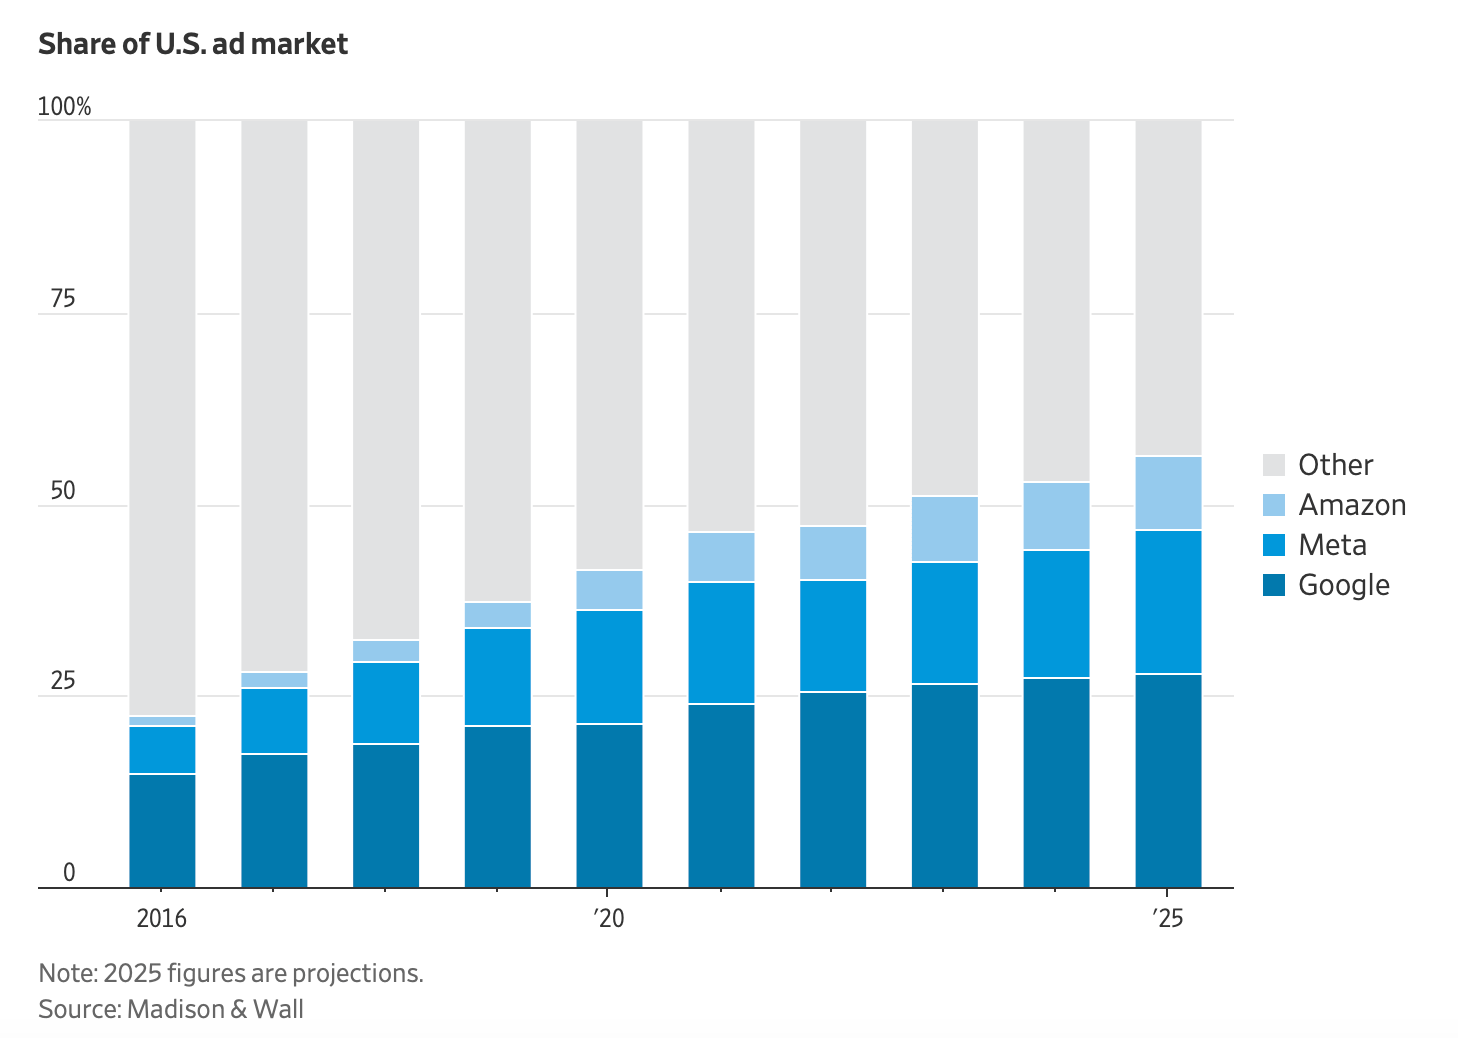
Tout d’abord, Meta continue à gagner des parts de marché sur la publicité aux Etats-unis. Au total, les 3 géants de l’Internet (Google, Meta, Amazon) représenteraient 56% du marché publicitaire américain cette année, contre environ 20% en 2015.
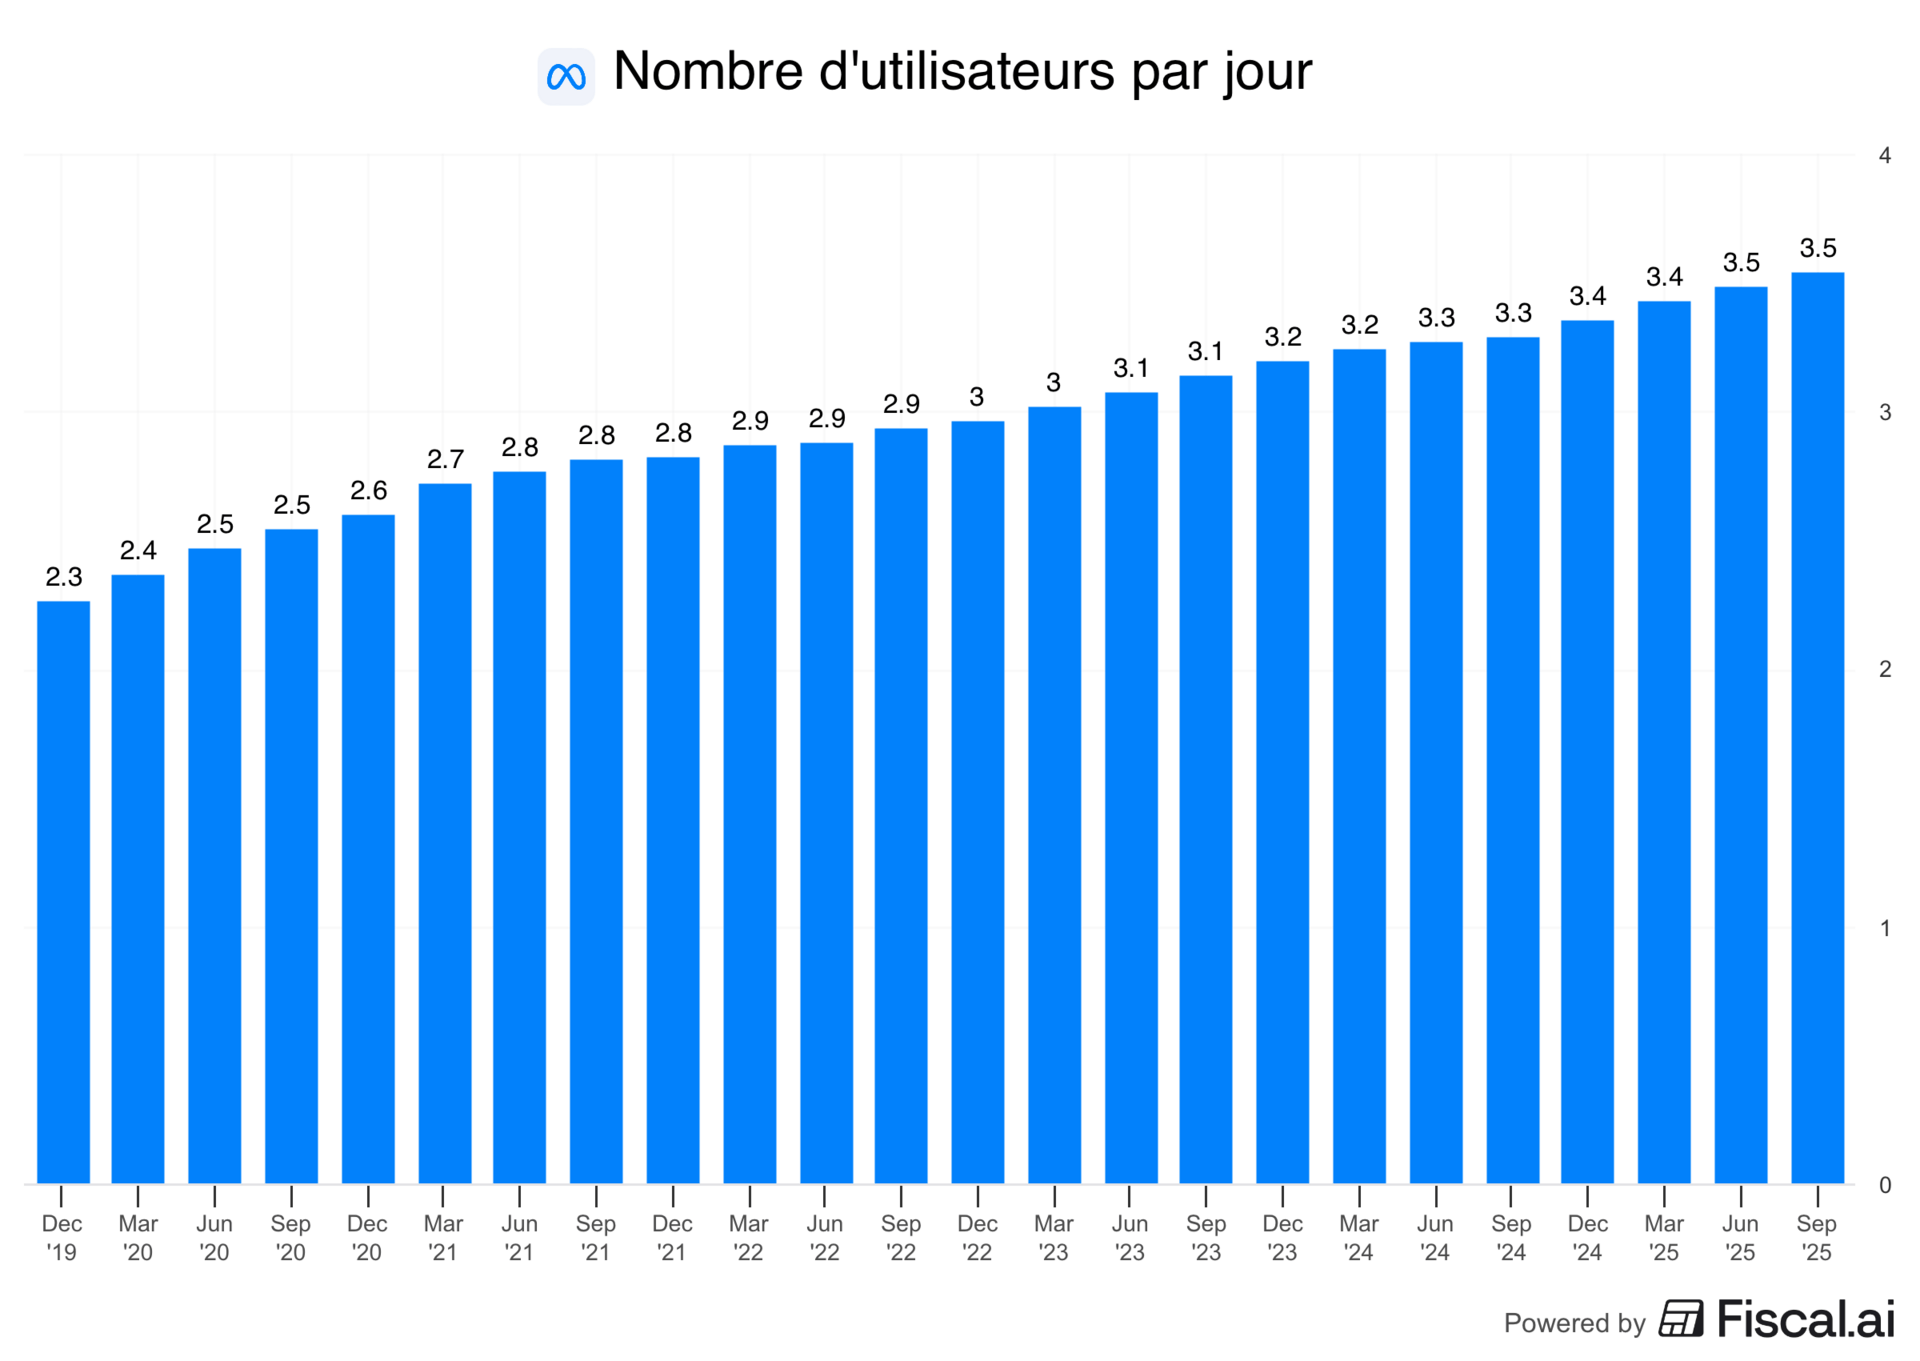
Cela s’explique par une croissance solide du nombre d’utilisateurs, avec 3,5 milliards d’utilisateurs actifs sur l’ensemble des applications, dont 3,35 milliards sur Instagram et Facebook et 150 millions sur Threads.
Cette dynamique s’accompagne également d’une progression notable du temps passé : +30% sur Instagram, +10% sur Threads et +5% sur Facebook.
Plus un utilisateur passe de temps sur une plateforme, plus il est exposé à la publicité, ce qui se traduit directement par une hausse du revenu moyen par utilisateur (ARPU). À titre d’exemple, l’ARPU de Facebook pour un utilisateur d’Amérique du Nord dépassait déjà celui de Netflix en 2023, illustrant ainsi la capacité exceptionnelle de Meta à monétiser l’attention et les données de ses utilisateurs à des fins lucratives.
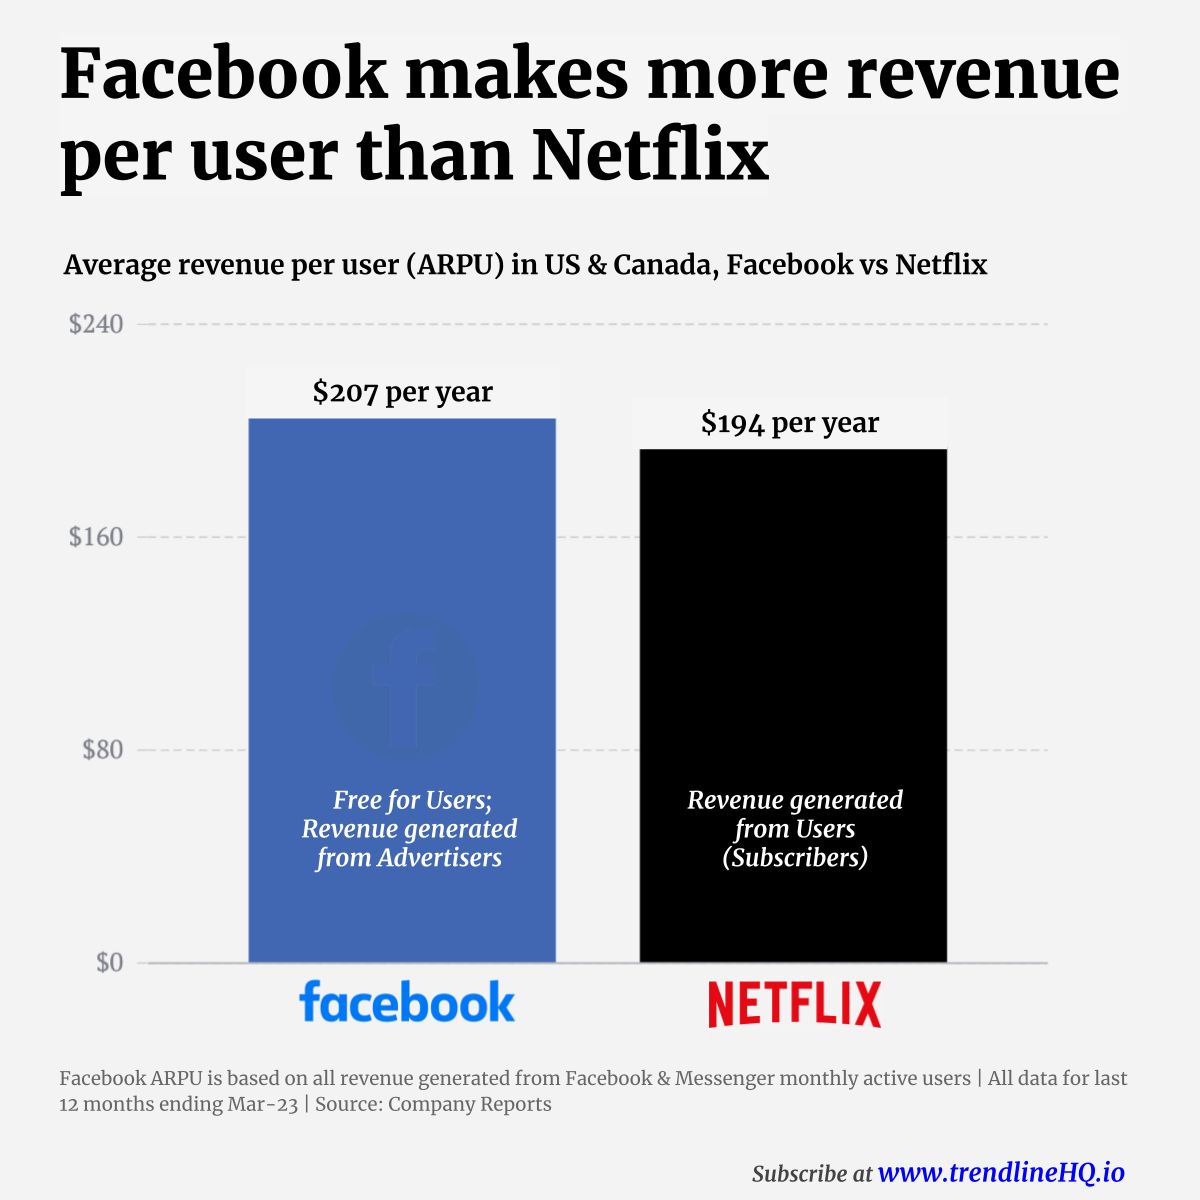
Sur ce trimestre, nous observerons également une amélioration continue de la monétisation, portée par l’adoption croissante d’Advantage+. Cette technologie basée sur l’IA permet d’optimiser l’efficacité des annonces grâce à des algorithmes avancés et ouvre de nouveaux espaces publicitaires, soutenant ainsi une croissance publicitaire durablement supérieure à la moyenne du secteur, malgré la taille déjà considérable de Meta.
De manière générale, dans l’ensemble du secteur, qu’il s’agisse d’Alphabet, Meta ou Amazon, la publicité devient plus ciblée et donc mieux monétisable pour les plateformes. Et si cette évolution peut déranger certains utilisateurs, les plateformes proposant des offres payantes alternatives comme YouTube Premium ou d’autres services payants permettent de limiter l’exposition à la publicité.
More Capex, Less Free Cash Flow
Concernant les dépenses, le management a revu à la hausse ses prévisions d'investissements pour 2025 en augmentant le minimum de chaque fourchette et a présenté de nouvelles perspectives pour 2026, marquées par une accélération significative des CapEx. Cette stratégie pourrait inquiéter les marchés, généralement focalisés sur les résultats à court terme.
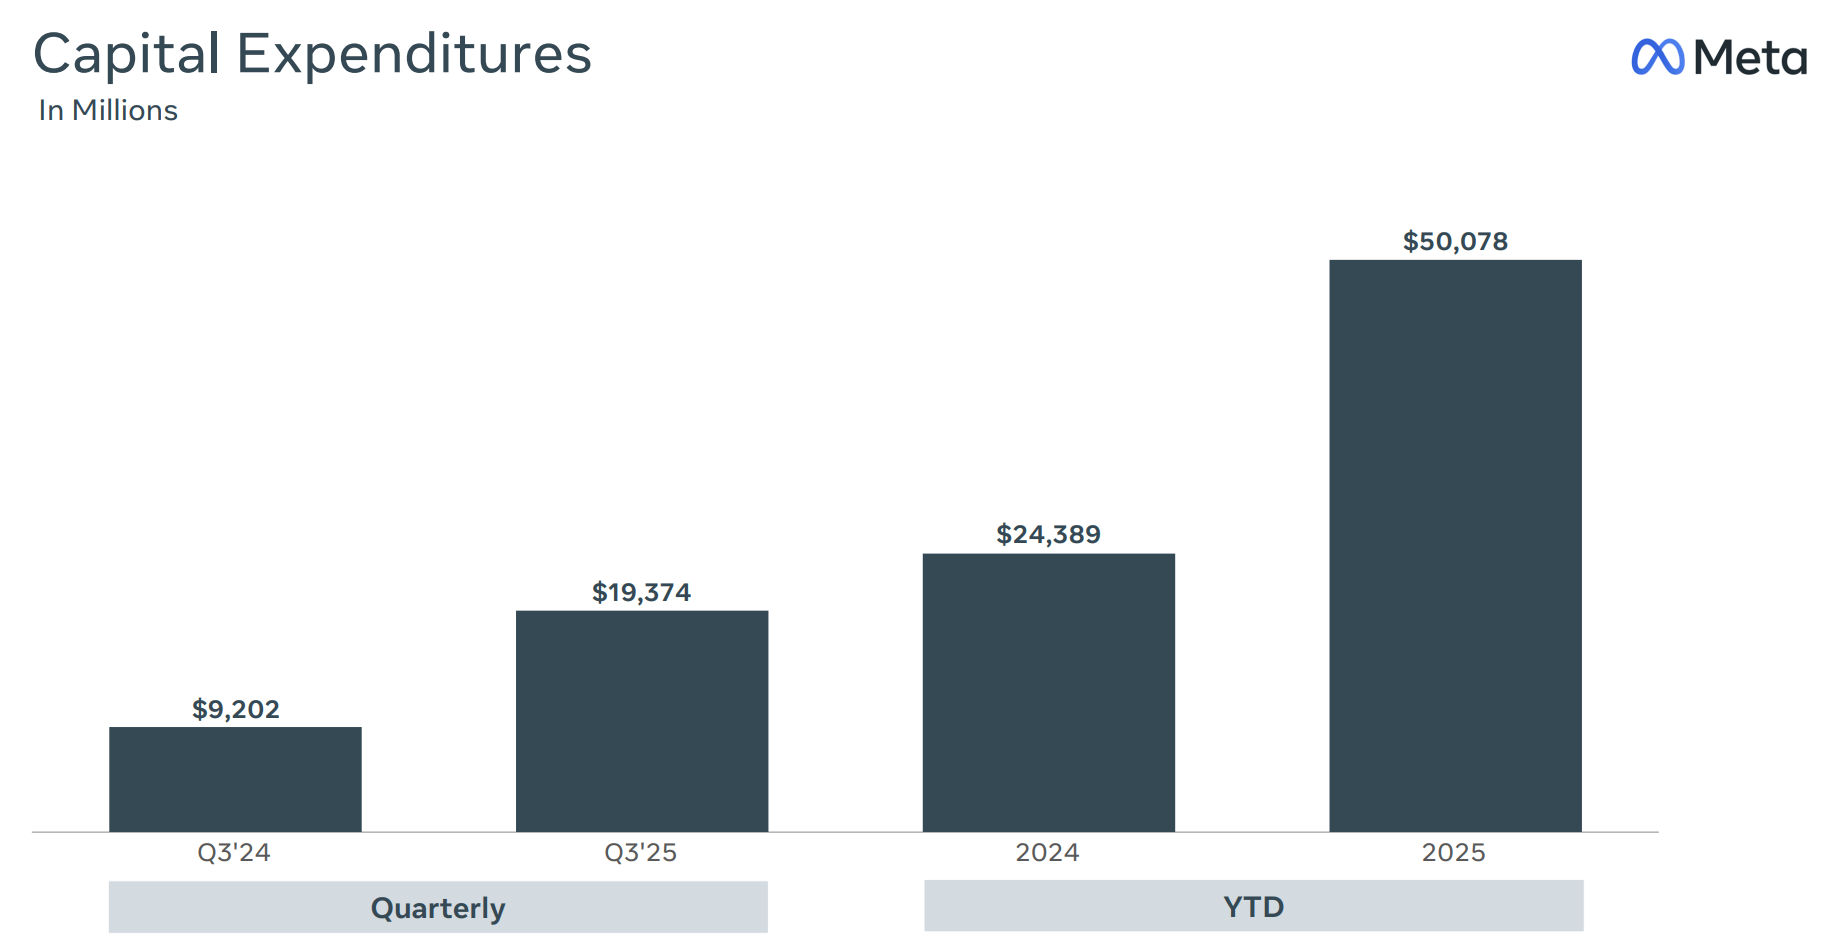
Capex - T3 2025 Présentation
En ce qui concerne les CAPEX, Goldman Sachs anticipe désormais un montant d’environ 71 milliards de dollars pour Meta en 2025, soit près de trois fois le niveau enregistré en 2023.
Nous prévoyons que ce cycle d’investissements soutenu se poursuivra au moins sur les 36 prochains mois, avec des dépenses qui pourraient rester élevées encore plus longtemps. Pour donner un ordre d’idée, en 2024, les prévisions tablaient sur environ 220 milliards de dollars de CAPEX pour l’ensemble de ces acteurs pour l’exercice 2025 ; aujourd’hui, ce chiffre a presque doublé, atteignant près de 400 milliards de dollars pour la même période.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.