

Pourquoi les meilleurs PDG cachent leur jeu
#182 Comprendre l'utilisation de la guidance

Bourseko .
29th mars 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #182 de la Bourseko | Newsletter ! Nous sommes 21 481 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletter, c’est ici 😊
📣 L’actualité du Club Bourseko
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
🔍 Suivi des résultats d’entreprises ⤵️
Évènement à Paris 🇫🇷
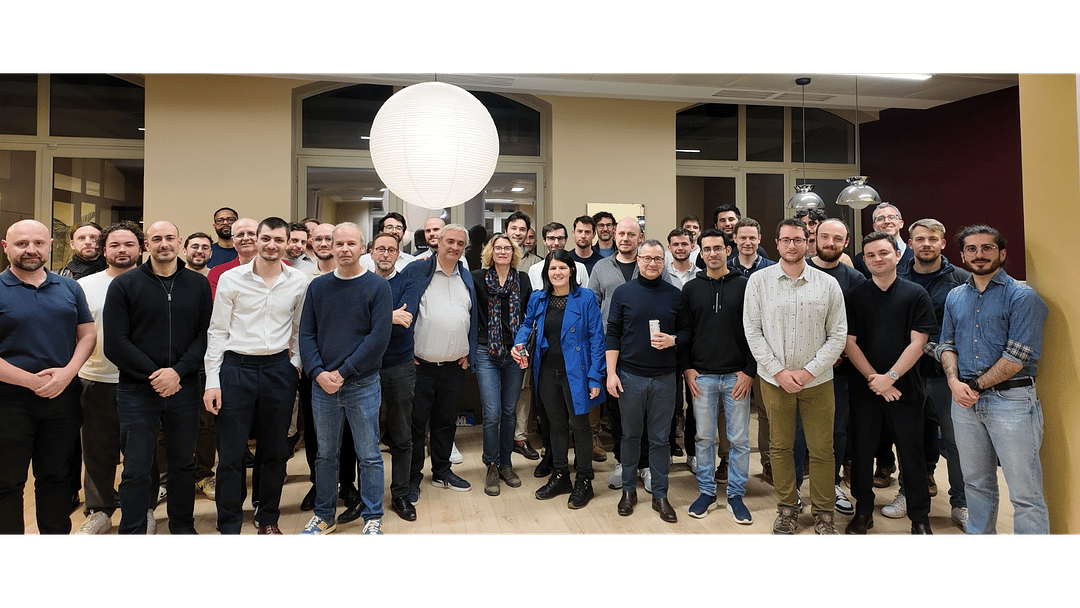
La semaine dernière, nous étions près de 50 membres lors de notre rencontre à Paris. Ce fut un vrai plaisir d’échanger avec les membres du Club Bourseko (parfois avec passion 😅), notamment en cette période d’incertitude géopolitique et de volatilité sur les marchés.
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
Pourquoi les meilleurs PDG cachent leur jeu
En Bourse, comme dans l’art, la perception compte souvent plus que la réalité. On voit souvent ce paradoxe : une entreprise annonce des profits en hausse de 10%, et pourtant son action baisse.
Pourquoi ? Parce que le marché juge toujours les résultats par rapport à ses propres attentes. Et même avec de l’expérience, il reste très difficile, pour ne pas dire impossible, de prévoir comment le marché réagira à la publication des résultats.
Source : Aktionnaire
Ces attentes reposent en grande partie sur les perspectives du management, la fameuse guidance. Or, justement, cet exercice de communication financière permet de distinguer deux types de dirigeants : le gestionnaire médiocre et le bâtisseur de richesse.
C’est ce que nous vous proposons d’explorer dans cette newsletter.
Le gestionnaire médiocre : le court-termisme et le problème d'agence
Dans la majorité des cas, le PDG est un “salarié”, c’est-à-dire qu’il est nommé par les actionnaires pour une durée limitée, avec des objectifs liés à la croissance, à la rentabilité mais aussi, souvent, au cours de l’action. Ce fonctionnement est logique, puisqu’il permet d’aligner les intérêts du dirigeant avec ceux des actionnaires. Mais en pratique, cet alignement n’est jamais parfait. C’est précisément ce que décrit la théorie de l’agence.
Cette théorie s’intéresse à la relation entre les actionnaires (le principal), qui délèguent la gestion de leur capital, et le PDG (l’agent), qui en a la responsabilité. L’enjeu est de faire en sorte que les décisions prises servent l’intérêt des actionnaires, tout en évitant les dérives.
Pour cela, on met en place des incitations financières comme des bonus ou des stock-options. Cependant, ces mécanismes peuvent parfois produire l’effet inverse s’ils sont mal calibrés.
Le problème vient notamment de l’horizon de temps. Là où un fondateur ou une famille actionnaire raisonne sur le long terme, un PDG salarié pense souvent à l’échelle de son mandat. Par conséquent, il peut être tenté de privilégier des décisions qui soutiennent la performance à court terme, notamment pour maximiser sa rémunération.
Et pour influencer cette perception à court terme, un outil revient très souvent : la guidance.
La "guidance" : quand la boussole devient un outil marketing
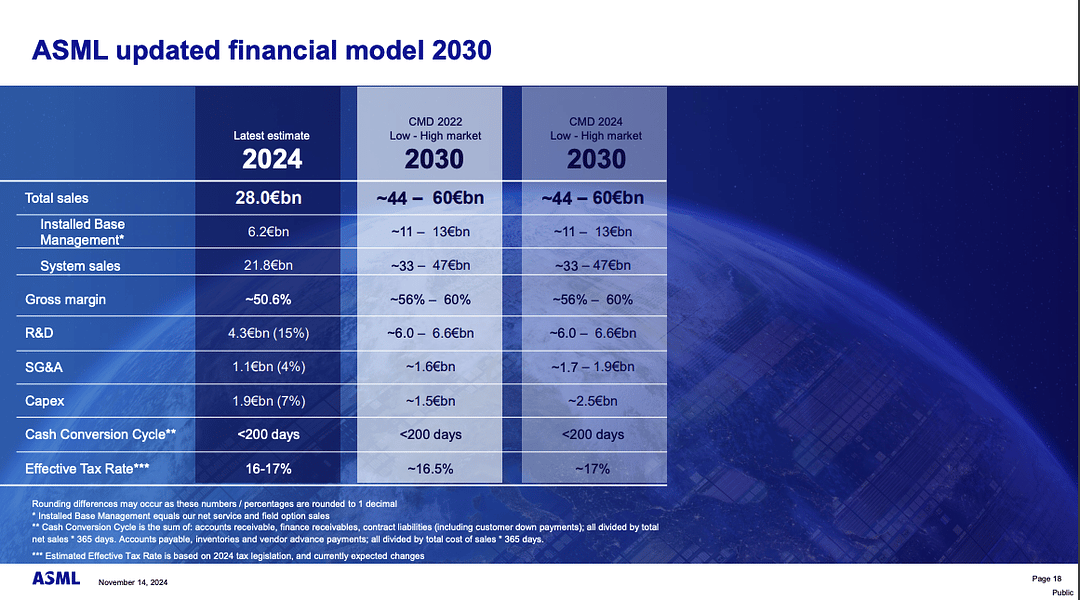
Les guidance sont généralement communiquées à chaque publication de résultats, ou au minimum en début d’année. Par ailleurs, de plus en plus, les entreprises organisent aussi des Investor Days, où elles partagent une vision à moyen terme, souvent sur trois à cinq ans. C’est notamment le cas d’ASML en 2024, que nous avions analysé dans le Club Bourseko.
Source : Investor Day 2024 - ASML
Ces projections servent de socle aux modèles des analystes, ce qui impacte leur valorisation, et façonnent la perception globale de l’entreprise par le marché. Lorsqu’un dirigeant affiche des perspectives de croissance élevées, les anticipations s’ajustent immédiatement et le cours de Bourse a souvent tendance à suivre.
Ainsi, la tentation est forte pour certains dirigeants d’annoncer des objectifs ambitieux afin de soutenir le cours ou séduire les investisseurs. À court terme, cela peut fonctionner, mais l’essentiel est la capacité à délivrer. C’est d’autant plus vrai que plus les ambitions sont élevées, plus le niveau d’exigence du marché augmente. Et le jour où la réalité déçoit, le retour de bâton est immédiat, non seulement pour l’entreprise, mais aussi pour la crédibilité du dirigeant.
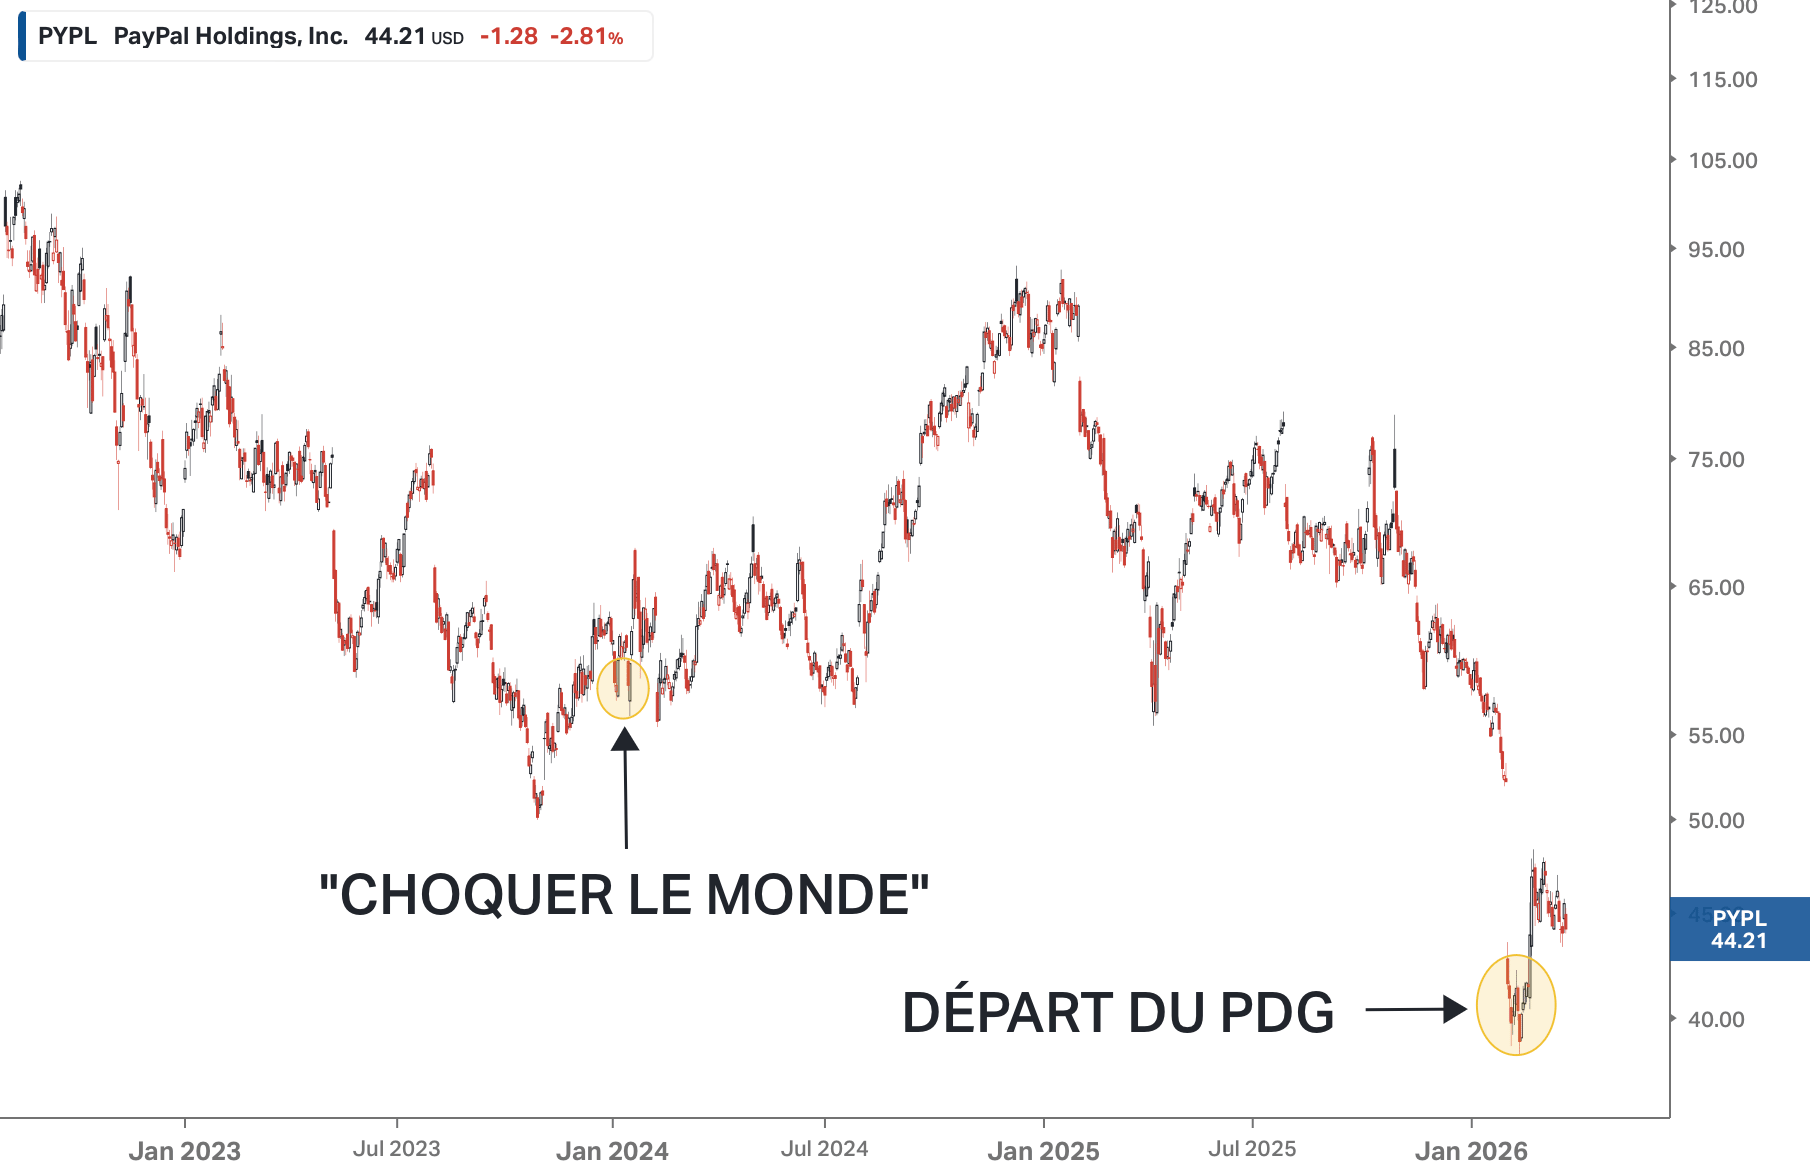
L’exemple de PayPal est à ce titre éclairant. En janvier 2024, son nouveau PDG, Alex Chriss, promettait des annonces qui allaient “choquer le monde”. La suite ? Une croissance atone, des prévisions décevantes et une réaction de marché brutale.
Plus proche de nous, Luca de Meo a lui aussi multiplié les annonces ambitieuses avec Renault. Certes, il a redressé l’entreprise alors que le groupe était dans la tourmente à son arrivée en 2020, mais certains objectifs apparaissaient clairement irréalistes. Par exemple, il avait annoncé que le chiffre d’affaires d’Alpine, la marque sportive du groupe, devait croître de 40% par an entre 2022 et 2030. Nous en sommes loin.
Autre point, il visait une marge opérationnelle supérieure à 10% en 2030, un seuil symbolique dans le secteur. Le dernier plan stratégique, présenté par le nouveau management début 2026, remet les choses à plat avec une fourchette cible plus réaliste, comprise entre 5 et 7%. Forcément, cela n’a pas plu aux investisseurs.
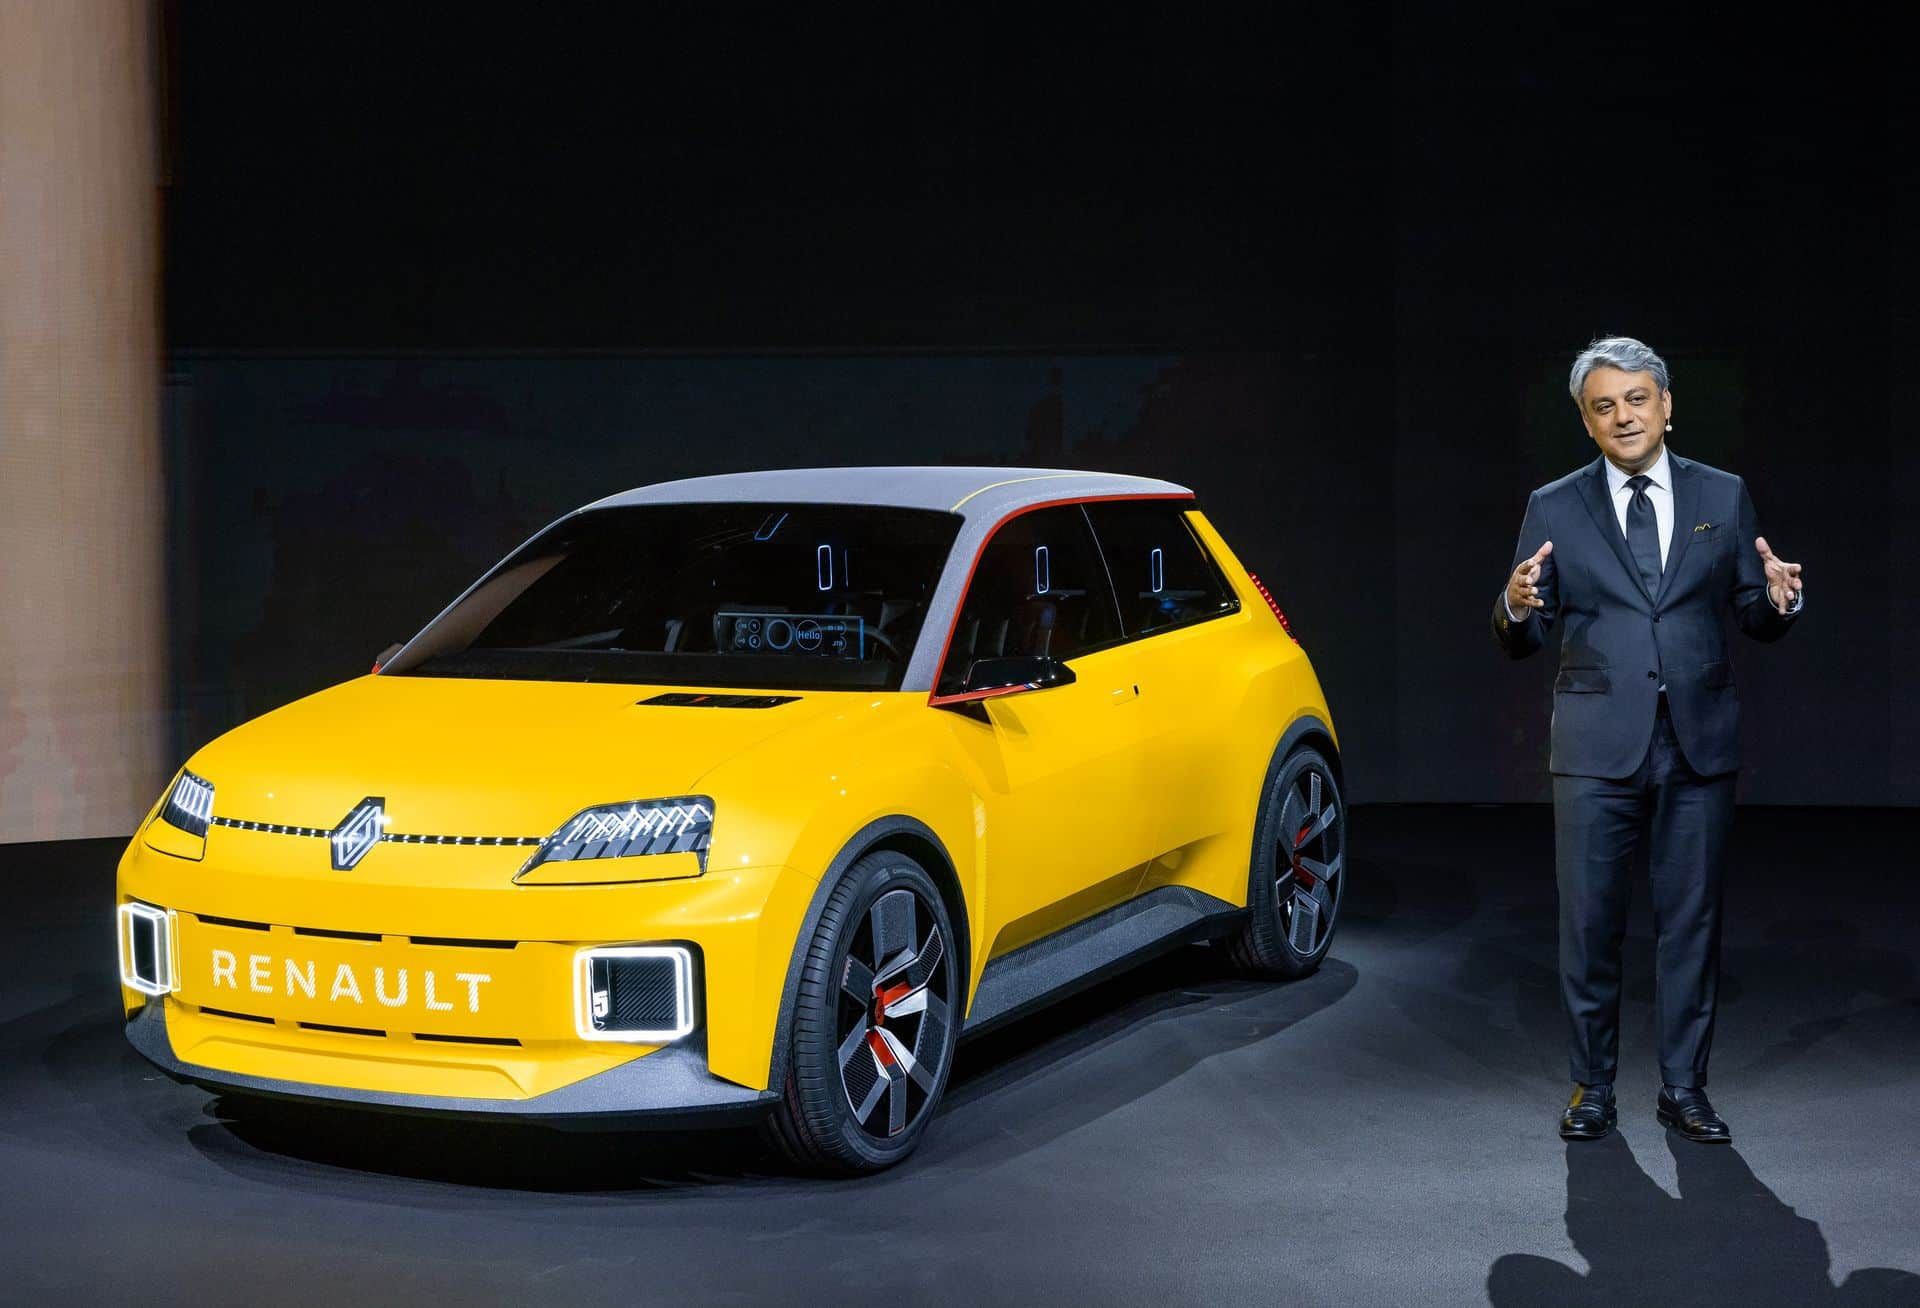
Luca de Meo
Comme le marché, nous sommes convaincus qu’il savait que ces objectifs étaient intenables et il a préféré partir avant de décevoir, quittant ainsi complètement le monde de l’automobile pour rejoindre… Kering, dans le luxe. Nous en parlions d’ailleurs l’année dernière dans cette édition de la newsletter ⤵️

La fuite en avant par les acquisitions
Enfin, même si ce n’est pas le cœur du sujet de cette newsletter, nous voulions évoquer la croissance externe, un levier puissant mais qui peut facilement détruire de la valeur s’il est mal utilisé. C’est un outil que certains dirigeants emploient pour maintenir l’illusion d’une croissance forte, quand la dynamique organique ralentit.
Les études montrent qu’entre 70 et 90% des fusions-acquisitions détruisent de la valeur car les dirigeants surpaient les cibles, sous-estiment les chocs culturels et finissent par fragiliser le bilan de l’entreprise.
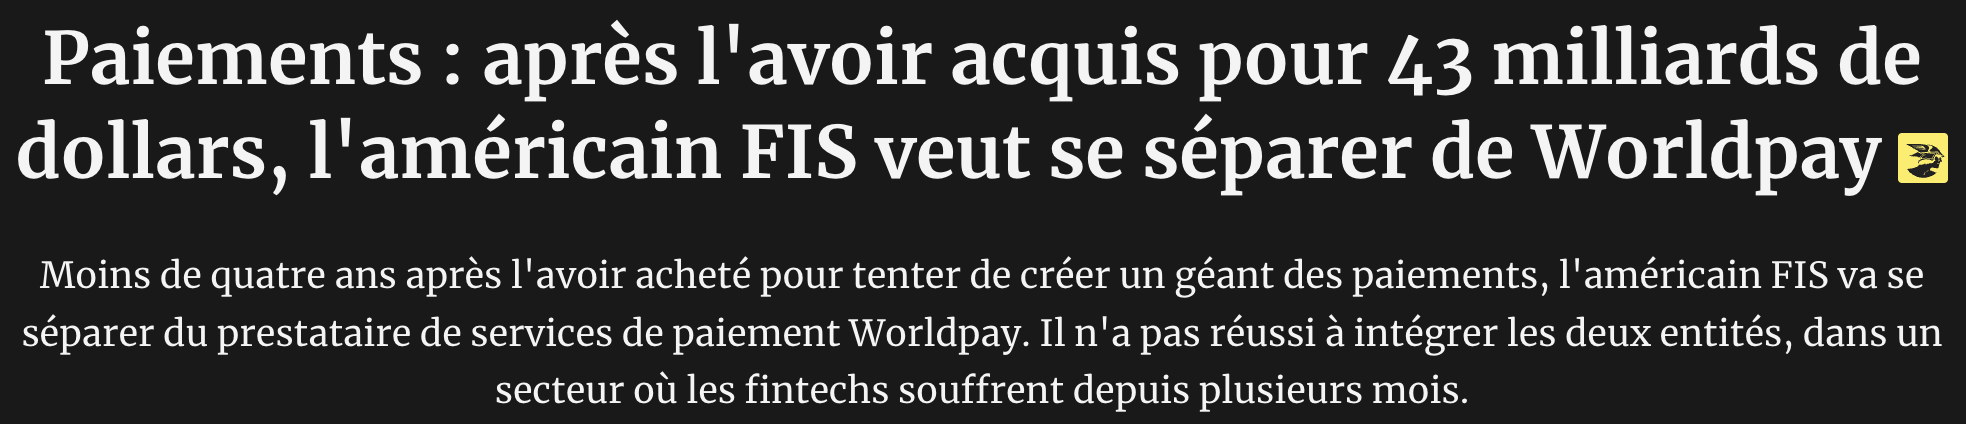
L’exemple de FIS (Fidelity National Information Services) est marquant. Pour masquer une croissance déclinante et justifier des objectifs ambitieux, l’entreprise a racheté Worldpay en 2019 pour 43 milliards de dollars. L’intégration a été un véritable désastre, provoquant l’effondrement de l’action, et FIS a finalement dû revendre sa cible… à perte.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.