

T3 2025 : les mouvements des supers investisseurs
#150 Ce que les meilleurs investisseurs ont acheté et vendu au T3 2025

Bourseko .
20th novembre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #150 de la newsletter Bourseko ! Nous sommes 16 691 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +550 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
T3 2025 : les mouvements des supers investisseurs
Par Loris Dalleau
Dans cette newsletter, nous faisons le point sur les mouvements des meilleurs investisseurs mondiaux au cours du troisième trimestre 2025.
Comme chaque trimestre, cet exercice est pour nous particulièrement enrichissant, car il nous permet non seulement de repérer de nouvelles pépites, mais aussi de nourrir notre réflexion.
👉️ Cette édition est consacrée aux gérants nord-américains. Nous publierons également une édition dédiée aux gérants français en décembre.
1️⃣ Terry Smith - Fundsmith 🇬🇧
Terry Smith reste l’un des gérants les plus respectés au monde. Il applique une approche simple et rigoureuse qui consiste à acheter de belles entreprises, éviter de surpayer et ne rien faire ensuite.
Son fonds, Fundsmith, se concentre sur des sociétés de très haute qualité, qui déploient leur capital de façon efficace, avec un pricing power élevé et une croissance durable. Il évite les allers-retours inutiles et laisse le temps faire son travail, préférant laisser les entreprises composer sur la durée.
Terry Smith
Souvent surnommé le "Warren Buffett anglais", Smith est effectivement à un moment charnière en 2025 après une période où son style de gestion (Qualité - Croissance) a été moins favorisé par le marché que les valeurs purement spéculatives ou cycliques..
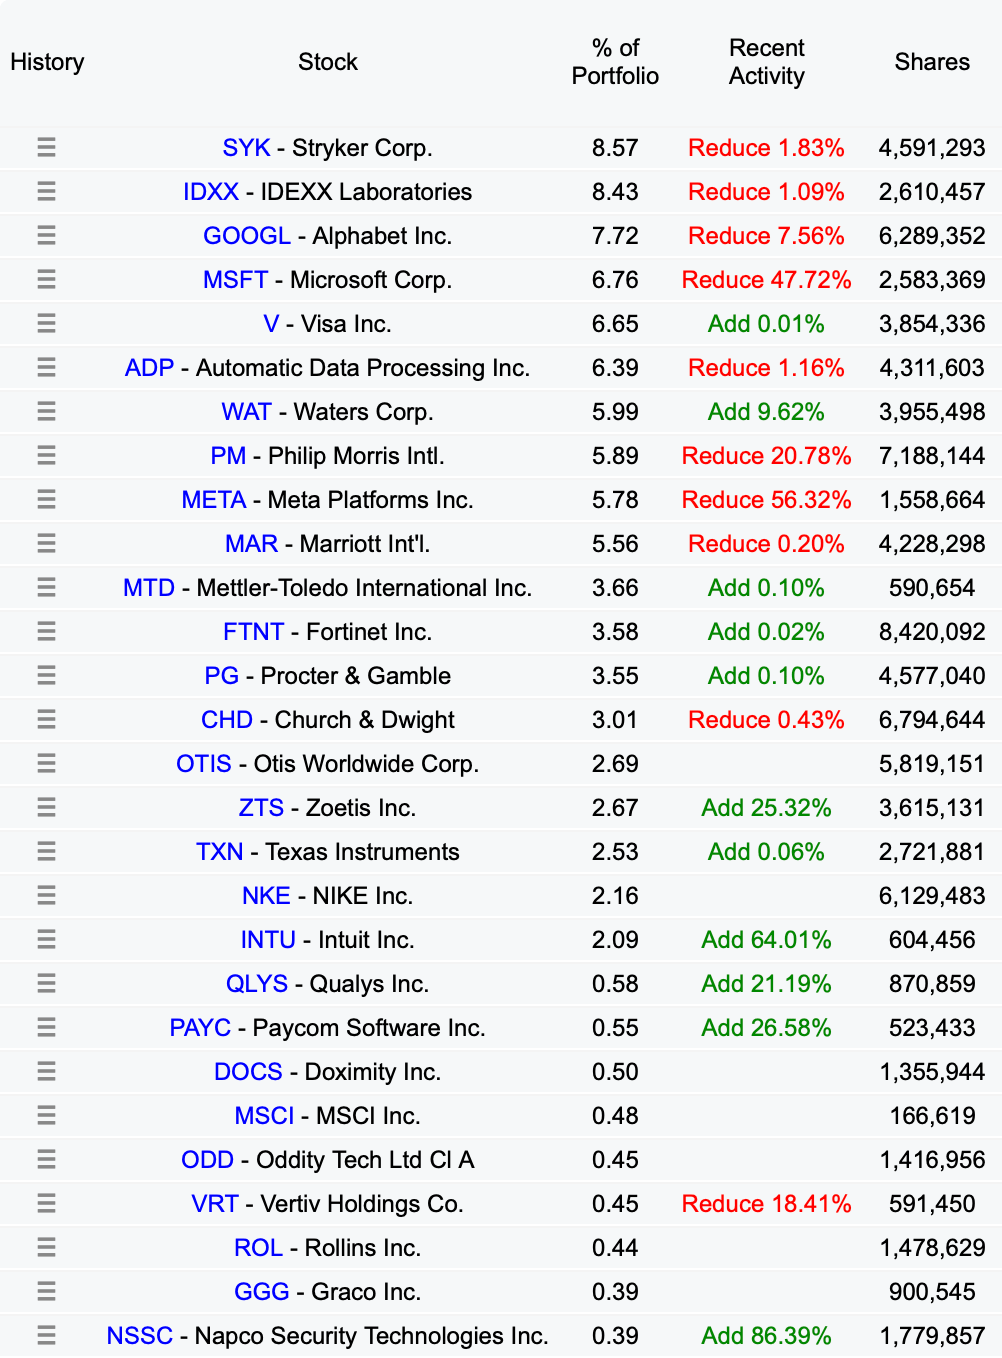
➕ Achats notables
Les achats les plus significatifs de ce troisième trimestre se concentrent principalement sur Zoetis et Intuit, deux sociétés emblématiques du style Fundsmith :
Zoetis : le plus dur est-il derrière nous ?
Leader mondial de la santé animale, le titre traverse une zone de turbulences. L'entreprise fait face à des bad buzz persistants autour de ses franchises Librela et Solensia, couplés à une concurrence accrue, notamment sur le segment antiparasitaire où sa franchise phare Simparica perd du terrain face à Elanco. À court terme, l'actualité semble donner tort au gérant, avec des résultats T3 particulièrement décevants.

Intuit : l’IA, moteur de croissance ou source de pression ?
Bien plus qu'un simple spécialiste des impôts avec TurboTax, Intuit est devenu le véritable système d'exploitation des PME américaines via son écosystème QuickBooks et Mailchimp. Là où le marché s'inquiète parfois de la menace de l'IA générative sur les logiciels comptables, Terry Smith semble y voir au contraire un levier de croissance.
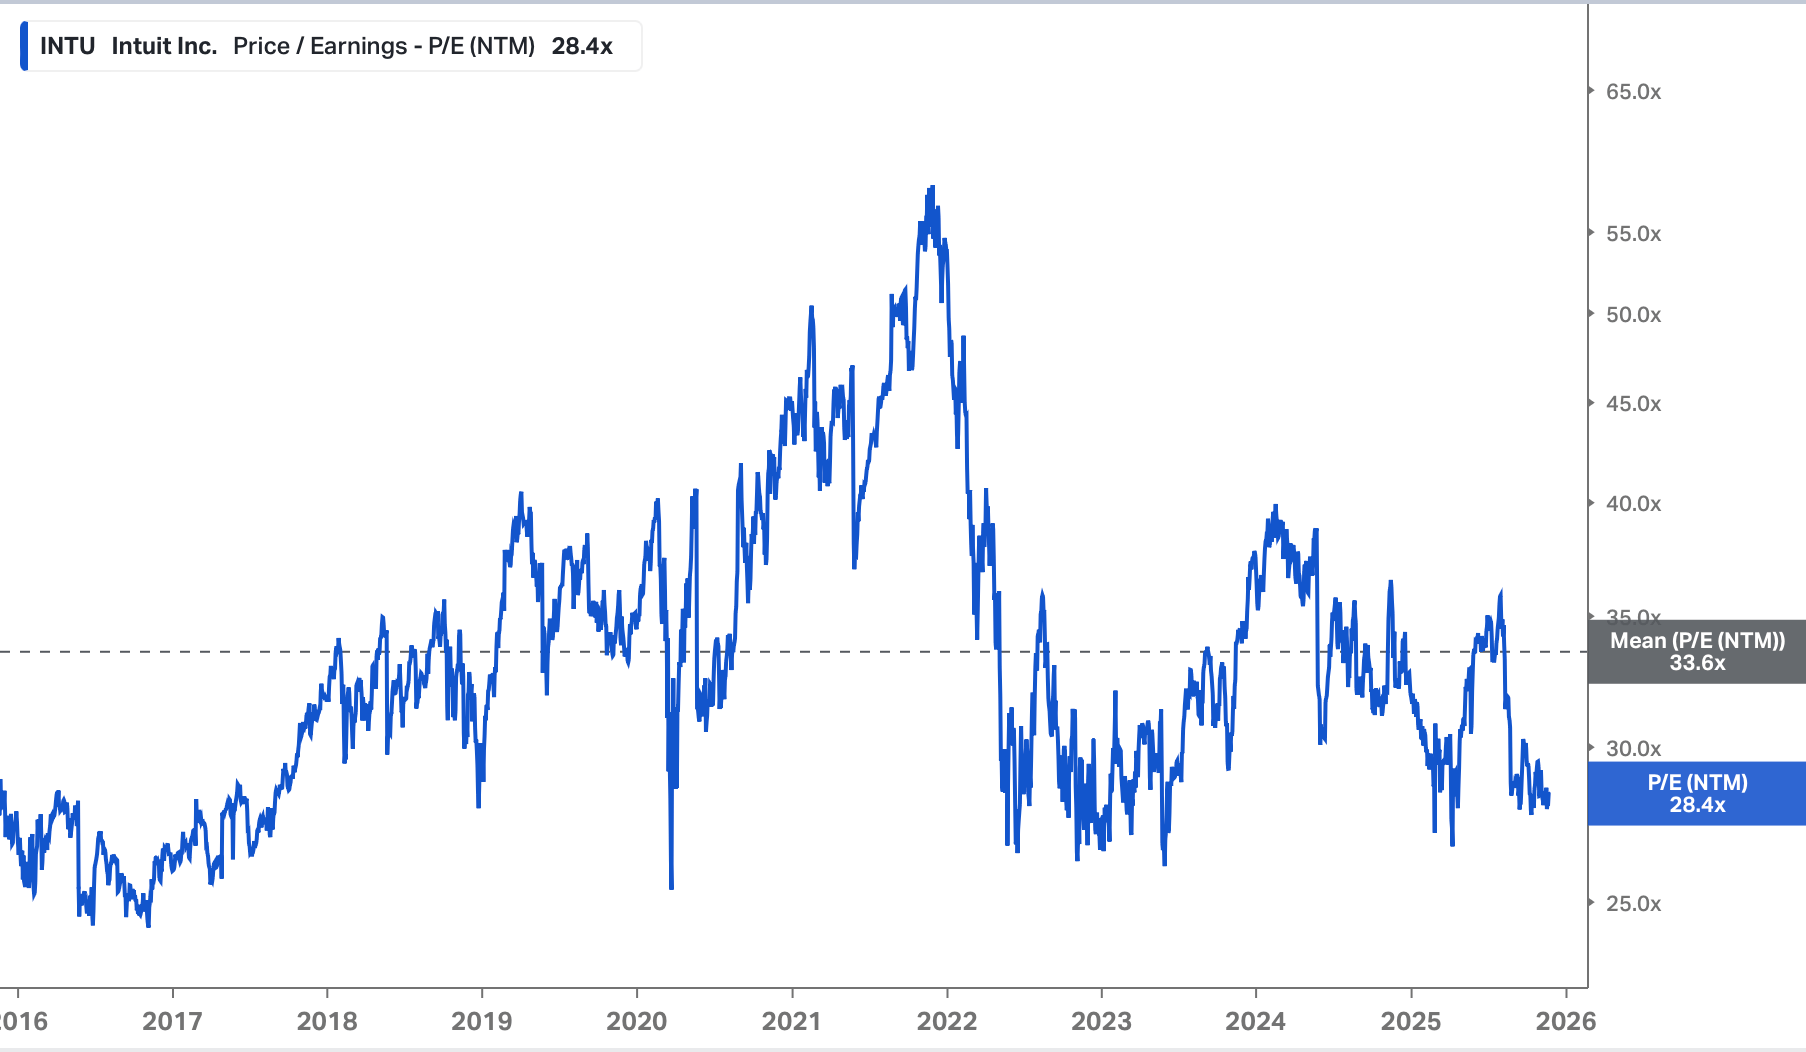
Avec sa stratégie “AI-driven expert platform”, Intuit utilise ses milliards de données propriétaires pour rendre ses outils indispensables et justifier son pricing power. En renforçant massivement cette ligne (+64 %), Smith parie sur la résilience du modèle d'abonnement et sur la capacité d'Intuit à transformer la menace technologique en avantage concurrentiel durable.
Clairement, en renforçant ces lignes à la marge, Smith indique qu'il préfère consolider ses convictions existantes qui ont peut-être un peu souffert ou stagné, plutôt que de prendre le risque d'entrer sur de nouveaux dossiers trop chers.
➖Réductions / Sorties
Le mantra "Do nothing" est souvent mal compris. Il signifie minimiser le coût de friction (frais de courtage, taxes), mais pas ignorer la gestion du risque.
Le cas Philip Morris
Nous souhaitons le souligner, car, c'est un cas d'école de rebalancement. Philip Morris a connu une excellente dynamique depuis quelques mois, grâce à la transition vers les produits sans fumée type IQOS.

De son côté, si une ligne dépasse une certaine pondération (souvent 5-6%) simplement par appréciation du cours, il arrive qu’il réduise sa position comme un acte de prudence, pas de défiance. Cela permet de "recycler" le capital.
Microsoft & Meta : trop de CapEx, moins de visibilité
Ces entreprises ont massivement profité de la vague IA. Réduire la voilure ici suggère que Smith applique rigoureusement son pilier "Don't overpay".
Si le multiple de valorisation (PE Ratio ou Free Cash Flow Yield) devient trop tendu par rapport à la croissance attendue, il n'hésite pas à diminuer, même sur ses dossiers favoris.

Participation de Microsoft pour Fundsmith
2️⃣ Warren Buffett - Berkshire Hathaway 🇺🇸
Sur ce troisième trimestre de l’exercice 2025, l’Oracle d'Omaha continue de façonner son portefeuille avec une vision à long terme, teintée d'une certaine prudence avec notamment plus de 380 milliards de dollars en trésorerie.

Voici les principaux points qu’on retient de cette mise à jour du portefeuille de Berkshire Hathaway 👇
👀 Warren rentre enfin sur Alphabet
C’est l’événement marquant du trimestre. Après des années à l’éviter, Berkshire Hathaway est enfin entré, et de manière appuyée, au capital de la maison-mère de Google.
Le conglomérat a acheté environ 17,8 millions d’actions Alphabet, pour un montant estimé à 4,3 milliards de dollars. Plusieurs éléments peuvent expliquer ce mouvement👇
D’abord, contrairement à d’autres membres des Magnificent 7 comme Nvidia ou Apple, dont les multiples avaient explosé, Alphabet se traitait encore à des niveaux historiquement raisonnables. Une vraie “marge de sécurité”, fidèle à la philosophie de Buffett.

PER - Alphabet
Lorsque Berkshire achetait, le titre se négociait entre 20 et 22 fois les bénéfices, pour une entreprise qui continue de croître à 15% par an. Aujourd’hui, l’action est à 300$ environ et se traite autour de 28 fois les bénéfices.
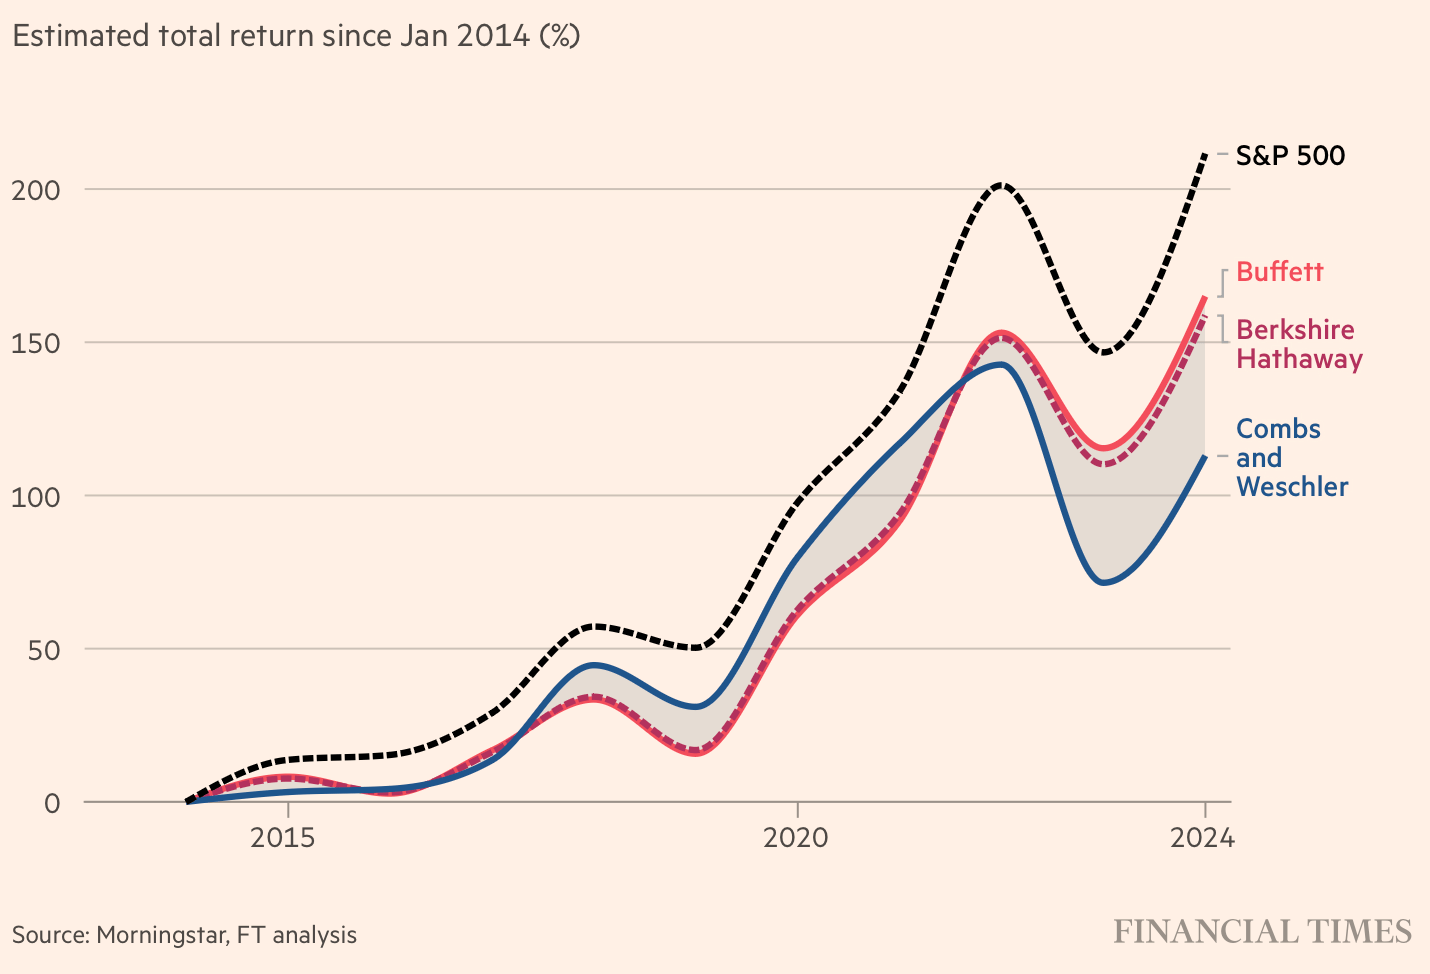
Clairement, ce choix provient sûrement du duo Todd Combs / Ted Weschle, qui sont plus à l'aise avec le secteur technologique. Néanmoins, si on l’on prend la performance depuis 2014, Buffett avait superformé ce duo grâce à la concentration d’Apple, donc on aura l’occasion de suivre de près ces choix.
D’ailleurs, pour creuser ce sujet, nous avons déjà évoqué la qualité d’Alphabet dans cette analyse fondamentale 👇

*Nous sommes tous les 3 actionnaires d’Alphabet
🍎 De moins en moins de pommes
Malgré la réduction du nombre de titres depuis plusieurs mois, Apple continue à être la position la plus importante de Berkshire Hathaway. Ce qui est encore plus intéressant, c’est que la part d’Apple dans le portefeuille est passée de 22,3% au deuxième trimestre 2025 à 22,7% au troisième trimestre 2025.

Cette hausse de la pondération s’explique tout simplement par la performance exceptionnelle de 24,3% entre le 30 juin et le 30 septembre 2025, contre seulement 8,1 % pour le S&P 500. Une surperformance qui a compensé la vente d’actions Apple par Berkshire Hathaway.
💰 Trésorerie
Depuis 2023, Berkshire a vu sa trésorerie exploser. Une grande partie est investie dans des bons du Trésor américain, nettement mieux rémunérés qu’il y a quelques années. Ainsi, à la fin du T3 2025, l’entreprise disposait de 381,7 milliards de dollars de liquidités. Un niveau tout simplement inédit.
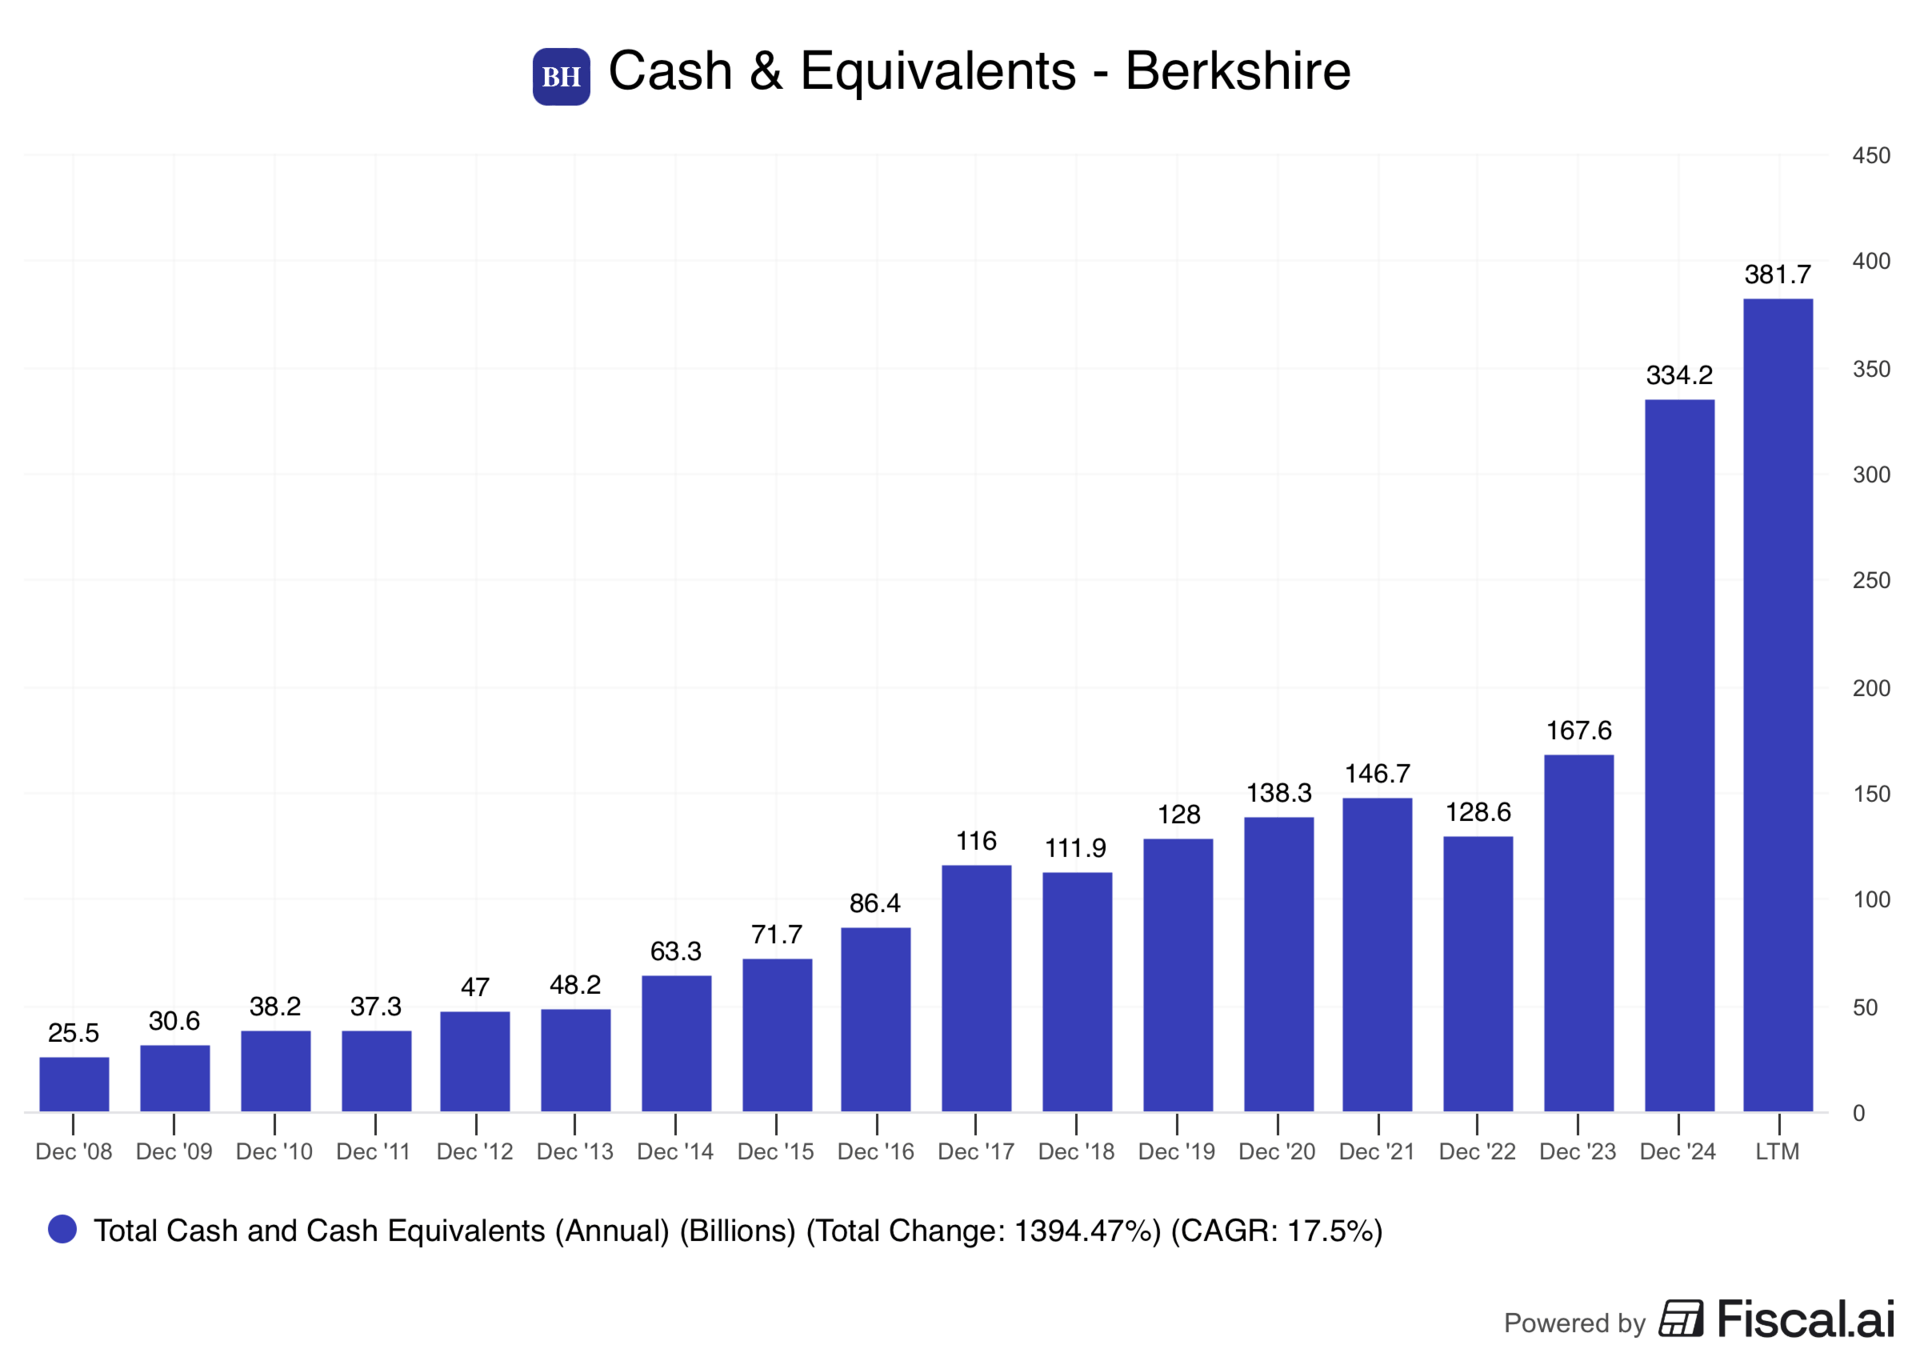
En réalité, rien d’inquiétant pour Berkshire Hathaway. Il faudra probablement attendre le départ de Warren Buffett pour observer de véritables changements dans la composition du portefeuille coté.
Pour vous donner un ordre d’idée, rien qu’avec sa trésorerie, Berkshire Hathaway pourrait rivaliser avec les plus grandes capitalisations françaises et même dépasser les géants du luxe français 🇫🇷

10 premières capitalisations françaises
3️⃣ François Rochon - Giverny Capital 🇨🇦
François Rochon adopte une approche d’investissement centrée sur la qualité. Il ne cache pas être très inspiré par Warren Buffett et Peter Lynch. Ainsi, il privilégie les entreprises avec de solides avantages concurrentiels, un management compétent et un retour sur capital élevé, avec pour objectif de les conserver pendant plusieurs décennies.

François Rochon
Berkshire Hathaway reste la principale position de Giverny Capital, représentant 8,5% du portefeuille. On retrouve ensuite plusieurs dossiers de grande qualité comme Meta, Ametek, Heico ou encore Progressive, un des leaders de l’assurance automobile aux États-Unis.

+ Achat notable : TSMC
Globalement, la seule conviction importante de ce deuxième trimestre chez Giverny Capital est l’entrée de façon significative sur le géant taïwanais TSMC.

Fondé en 1987 par Morris Chang, ancien cadre de Texas Instruments, TSMC a bâti sa réputation sur un modèle simple et redoutablement efficace : être un pure-player de la fonderie. TSMC ne conçoit pas de puces, ils fabriquent pour le compte des designers fabless tels que Nvidia ou Apple. À l’inverse, Intel a longtemps misé sur un modèle intégré, en concevant et en produisant ses propres puces. Cela a fonctionné pendant des décennies, jusqu’au moment où il est devenu trop complexe de rester à la pointe à la fois dans la conception et la production des puces.

Morris Chang, fondateur de TSMC
Aujourd’hui, TSMC occupe une position monopolistique sur la production des puces logiques les plus avancées. Or, comme vous le savez, la demande pour ces puces hautes performances explose avec l’IA. La CEO d’AMD prévoit une croissance de 60% par an sur ce marché jusqu’en 2030.
Pourtant, alors que Nvidia et Broadcom, deux concepteurs de puces, se négocient autour de 40 fois leurs bénéfices prévisionnels, leur fabricant unique, TSMC, se valorise à seulement la moitié de ce multiple.
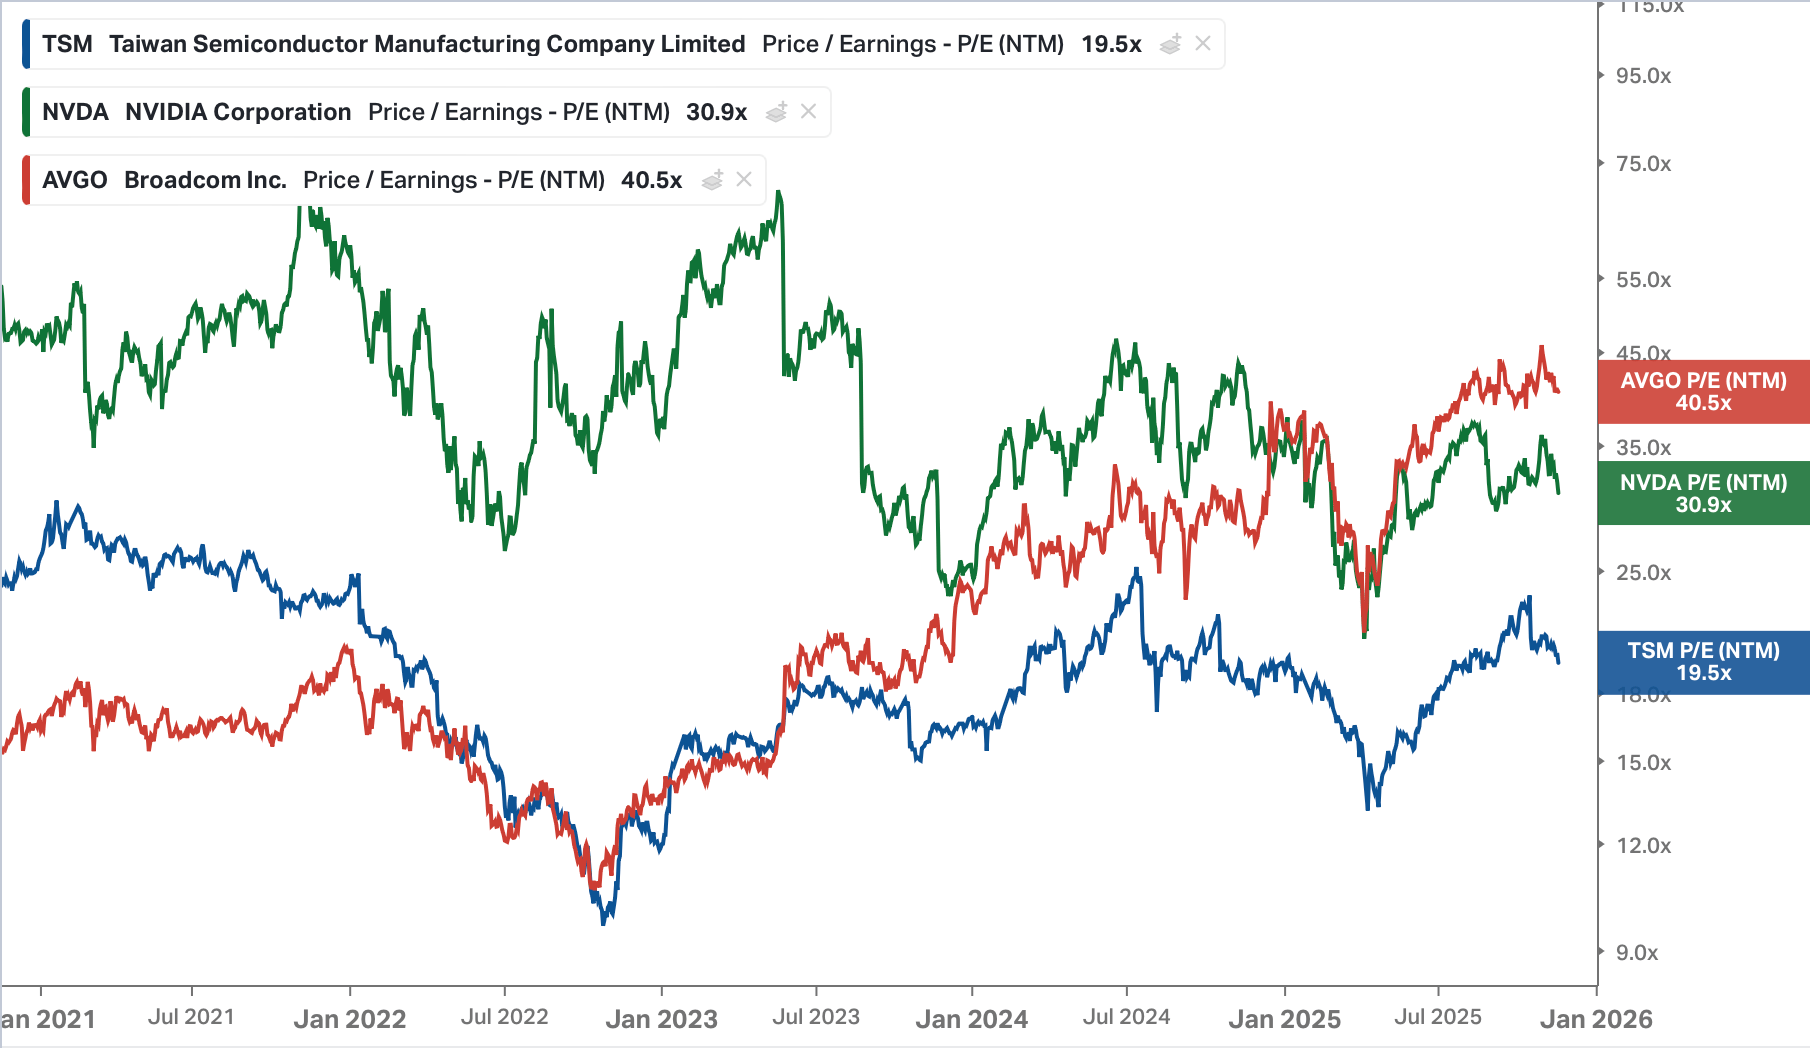
PER de Broadcom vs Nvidia vs TSMC
Cette différence s’explique par le risque géopolitique. Le marché s’inquiète d’un conflit potentiel entre la Chine et Taïwan et de ses conséquences sur l’activité de la fonderie. À mon sens, ce risque concerne autant TSMC que ses clients (Nvidia, Apple, Tesla…).
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.