
T4 2025 : les mouvements des supers investisseurs
#172 Ce que les meilleurs investisseurs ont acheté et vendu au T4 2025

Bourseko .
19th février 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #172 de la newsletter Bourseko ! Nous sommes 19 974 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +750 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
T4 2025 : les mouvements des supers investisseurs anglo-saxons
Par Loris Dalleau
Dans cette newsletter, nous faisons le point sur les mouvements des meilleurs investisseurs mondiaux au cours du T4 2025.
Comme chaque trimestre, cet exercice est pour nous une véritable boussole intellectuelle. Il ne s’agit pas seulement de découvrir de nouvelles pépites, mais surtout de nourrir notre propre réflexion en observant comment les meilleurs gérants de capital naviguent dans les turbulences actuelles.
👉️ Cette édition est consacrée aux gérants nord-américains et britanniques. Nous publierons également une édition dédiée aux gérants français en mars.
Warren Buffett - Berkshire Hathaway 🇺🇸
Sur ce quatrième trimestre de l’exercice 2025, l’Oracle d'Omaha continue de façonner son portefeuille avec une vision à long terme, teintée d'une certaine prudence avec notamment plus de 380 milliards de dollars en trésorerie.

Voici les principaux points qu’on retient de cette mise à jour du portefeuille de Berkshire Hathaway 👇
👀 Warren continue à s’alléger
Ce n’est malheureusement pas une surprise, mais l’Oracle d’Omaha continue à alléger de nombreux positions de son portefeuille. Pourtant, grâce à la croissance du marché, celui-ci est quand même passé de 267 milliards de $ au T3 2025 à 274 milliards de $ au T4 2025.

D’ailleurs, si l’on regarde dans le rétroviseur, on constate que le portefeuille est loin d’être sur ses plus hauts, notamment depuis la réduction de la participation dans Apple qui ne cesse de fondre au soleil qui est passé de 51% au T2 2023 à seulement 22,6% sur ce dernier trimestre 2026.

Amazon : un dernier doute avant de partir
Avant de partir, Warren Buffett n’a pas hésité une dernière fois a montré sa prudence en réduisant la position de Berkshire de 77% sur Amazon. Clairement, on peut estimer que les fortes hausses de Capex annoncés par Amazon, ont déplu à Buffett qui privilégie surtout les entreprises capables de générer des profits massifs sans nécessiter de réinvestissements constants et colossaux.

D’ailleurs, si l’on regarde sa première position qui est toujours Apple, on constate qu’on est loin des autres dossiers des hyperscalers qui ne s’arretent plus de dépenser dans le Cloud et l’IA.
Par ailleurs, si Amazon a vu sa croissance sur sa branche cloud (AWS) s'accélérer à 24% fin 2025, la question demeure de savoir si cette demande est durable ou si elle est dopée par une bulle spéculative sur l’IA.
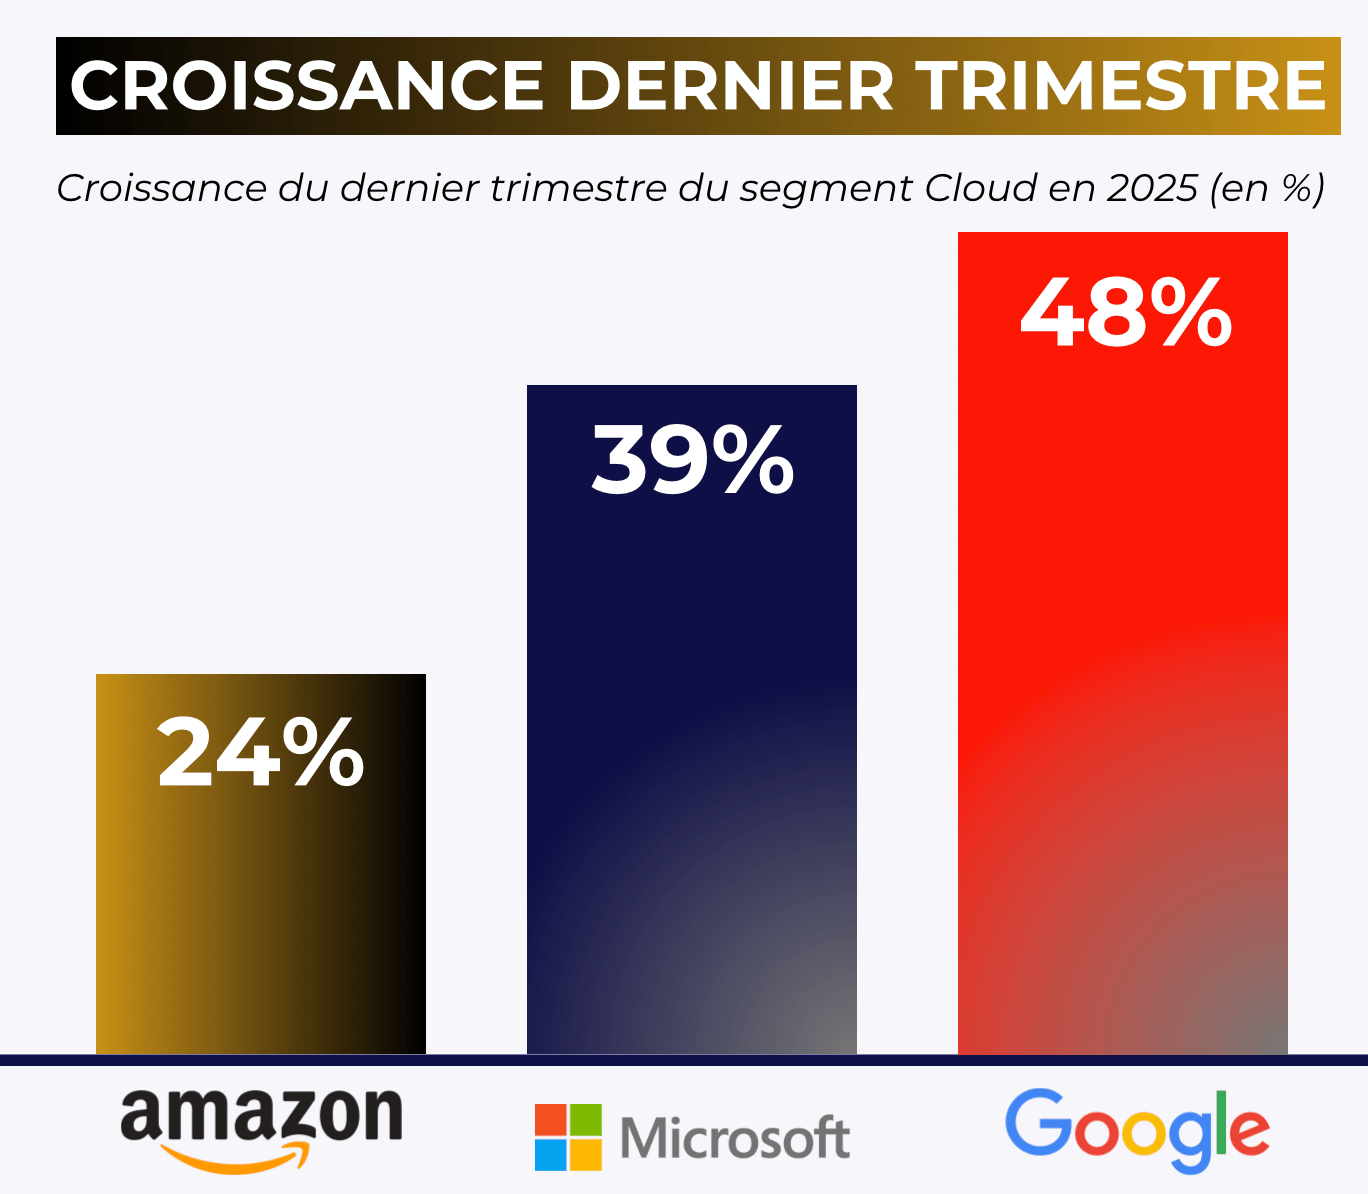
Depuis longtemps, Buffett a toujours évité les secteurs où la technologie évolue trop vite, car il est difficile d'identifier qui sera le gagnant à long terme et on peut estimer qu’il a peur que Amazon ne cesse d’investir pour essayer de maintenir ses parts de marchés sur le Cloud.
💰 Trésorerie
Globalement, l’Oracle d’Omaha a toujours cherché à avoir une marge de sécurité confortable, ce qui explique pourquoi Berkshire Hathaway a accumulé une réserve de cash record plutôt que de se précipiter sur ces valorisations.
Ainsi, aujourd’hui, une grande partie du capital de Berkshire est investie dans des bons du Trésor américain, qui sont quand même mieux rémunérés qu’il y a quelques années. Ainsi, sur cette fin d’année, l’entreprise disposait de 382 milliards de dollars de liquidités. Un niveau tout simplement inédit.

En réalité, rien d’inquiétant pour Berkshire Hathaway. Il faudra probablement attendre le départ de Warren Buffett pour observer de véritables changements dans la composition du portefeuille coté.
Pour finir, c’était la dernière fois, que Warren Buffett publiait son portefeuille en tant que CEO de Berkshire Hathaway après 60 ans de gestion. Clairement, nous avons tellement de choses à dire à son sujet, mais on garde ceci pour plus tard. Pour conclure, on se permet quand même de regarder sa performance sur les 6 dernières décennies, avec une performance annualisée de 20,3% entre 1965 et 2019.

François Rochon - Giverny Capital 🇨🇦
François Rochon adopte une approche d’investissement centrée sur la qualité. Il ne cache pas être très inspiré par Warren Buffett et Peter Lynch. Ainsi, il privilégie les entreprises avec de solides avantages concurrentiels, un management compétent et un retour sur capital élevé, avec pour objectif de les conserver pendant plusieurs décennies.
François Rochon
Berkshire Hathaway reste la principale position de Giverny Capital, représentant 8,5% du portefeuille. On retrouve ensuite plusieurs dossiers de grande qualité comme Meta, Ametek, Heico ou encore Alphabet.

Portefeuille de François Rochon
Achats notables
Au cours du T4, François Rochon a renforcé deux piliers stratégiques de son portefeuille avec Disney et Brown & Brown.
Concernant le géant du divertissement, il s'agit d'une entreprise que le fondateur de Giverny Capital connaît très pour l'avoir possédée durant les vingt dernières années. Clairement, on peut supposer que sa conviction actuelle repose sur le fait que la machine est enfin repartie sur des bases saines.

En effet, le nouveau moteur de profit que sont les Expériences (Parcs, Complexes hôteliers, Croisières) génèrent désormais plus de la moitié des bénéfices et ont continué à bénéficier d’un avantage concurrentiel considérable grâce à leur pouvoir de fixation des prix. De notre côté, nous estimons que les bénéfices pourront continuons à croître au rythme actuel de 7 à 8% de manière organique sur les prochaines années.

Néanmoins, le véritable changement vient du redressement spectaculaire de Disney+ qui a enfin franchi le seuil de rentabilité dès 2024. Ce basculement libère enfin le groupe d’un poids financier qui avait sévèrement impacté les résultats au cours des derniers exercices.
Aujourd’hui, en générant 1,3 milliard de dollars sur l’exercice 2025, la plateforme de streaming transforme désormais la division Divertissement en un puissant moteur de croissance.

L'ampleur du changement est frappante si l'on se souvient qu'en 2022, cette même activité accusait une perte abyssale de -4 milliards de dollars. Avec des prévisions suggérant que ces profits pourraient doubler dès l'année prochaine, la valorisation actuelle du dossier semble particulièrement déconnectée de sa nouvelle dynamique opérationnelle.
En effet, c’est potentiellement un nouveau chapitre qui s’ouvre avec Disney. Pourtant, le dossier continue à se négocier à seulement 15 fois les bénéfices estimés pour 2026, alors que la moyenne se situe historiquement plutôt à 20 fois les bénéfices.

Brown & Brown : l’assurance boudée…
De l’autre côté, Rochon a récemment profité d'un désamour du marché pour renforcer l'une de ses positions les plus emblématiques, à savoir le courtier en assurance, Brown & Brown. En effet, ce dossier incarne à merveille la quête de “sociétés exceptionnelles” menée par Giverny Capital depuis plus de 30 ans.

Performance de Brown & Brown
Brown & Brown repose sur un modèle d'intermédiation ce qui signifie qu'elle ne prend aucun risque de sinistre sur son propre bilan. Contrairement aux assureurs traditionnels qui peuvent être frappés une hausse de la sinistralité, Brown & Brown se contente de connecter ses clients à des porteurs de risques en prélevant une commission au passage.
Malgré cette solidité, Brown & Brown a connu la deuxième pire baisse de son histoire, après celle de 2008. Alors, est-ce vraiment grave ?

Drawdown sur Brown & Brown
Le marché exprime des “doutes” sur la pérennité de la croissance dans un environnement où les tarifs de l'assurance continuent à baisser/stabiliser. À cela s'ajoutent des craintes sur la capacité du groupe à maintenir ses marges alors qu'il poursuit sa politique agressive d’acquisitions.
Selon nous, ce qui fait la force de Brown & Brown, c'est précisément sa stratégie de croissance externe, qui consiste à racheter de nombreux petits courtiers locaux chaque année. De plus, l'alignement des intérêts est total puisque la famille Brown est toujours aux manettes, évitant ainsi les dérives court-termistes.

Sur le reste du portefeuille, fidèle à sa discipline, François Rochon laisse courir ses gagnants. Plutôt que de succomber à la tentation de prendre ses bénéfices sur des titres ayant fortement performé, il préfère laisser la magie des intérêts composés opérer. Des piliers comme Ametek, Heico, Meta, Alphabet restent ainsi des positions solides, confirmant sa citation selon laquelle “l'impatience est l'ennemie de l'excellence boursière.”
Chris Hohn - TCI Fund 🇬🇧
Sir Chris Hohn ne fait pas dans la demi-mesure. Fondateur de TCI Fund, il s’est imposé comme l’un des investisseurs les plus redoutables en adoptant une approche d'une sélectivité extrême. Contrairement à la gestion traditionnelle, il ne détient qu'un nombre restreint de lignes, oscillant typiquement entre 12 et 15 actions.

Chris Hohn
Cette hyper-concentration est sa signature. Ses 5 plus grosses convictions représentent souvent près de 70 % de son portefeuille. Pour Hohn, la diversification n'est qu'un aveu de faiblesse : “Si vous trouvez des entreprises de qualité exceptionnelle, pourquoi diluer vos rendements avec des idées de second rang ?”
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.