

TotalEnergies : pourquoi ce n’est plus le meilleur pari sur le pétrole
#178 3 éléments qu'il faut savoir avant d'investir sur le géant français de l'énergie

Bourseko .
15th mars 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #178 de la newsletter Bourseko ! Nous sommes 20 935 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletters, c’est ici 😊
📣 L’actualité du Club Bourseko
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
🔍 Suivi des résultats d’entreprises ⤵️
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
TotalEnergies : pourquoi ce n’est plus le meilleur pari sur le pétrole
Par Loris Dalleau
C’est l’une des valeurs préférées des Français, un pilier des portefeuilles “bon père de famille”, notamment pour la régularité et la générosité de son dividende. Pour beaucoup d’investisseurs, si l’on veut s’exposer au pétrole, acheter TotalEnergies semble être l’option la plus évidente.
Après tout, quoi de plus logique que d’investir dans un géant pétrolier lorsque l’on pense que le prix du brut va monter ? Et pourtant, si votre thèse d’investissement consiste avant tout à parier sur une hausse du pétrole, TotalEnergies est-elle vraiment la meilleure façon de s’y exposer ?
La réponse est probablement non. Voici pourquoi.
Le paradoxe du "Multi-Énergies"
Avant toute chose, il est crucial de définir précisément ce que vous détenez en portefeuille. En 2021, Total a changé de nom pour devenir TotalEnergies. Ce nouveau nom traduit le basculement d’un acteur historiquement centré sur le pétrole qui cherche désormais à se positionner comme un groupe énergétique plus large.
Patrick Pouyanné l’a lui-même résumé en une formule très claire 👇️
On ne peut pas sauter d’un monde à l’autre sans construire un pont.
Autrement dit, la transformation ne consiste pas à tourner brutalement la page du pétrole, mais à organiser progressivement la transition vers un modèle énergétique plus diversifié.
Désormais, quand vous achetez une action TotalEnergies, vous n'achetez plus uniquement "du pétrole". Vous achetez des parts d'un conglomérat énergétique en pleine mutation, qui produit certes du pétrole, mais aussi du gaz naturel liquéfié, de l'électricité solaire, de l'éolien offshore, du biogaz…
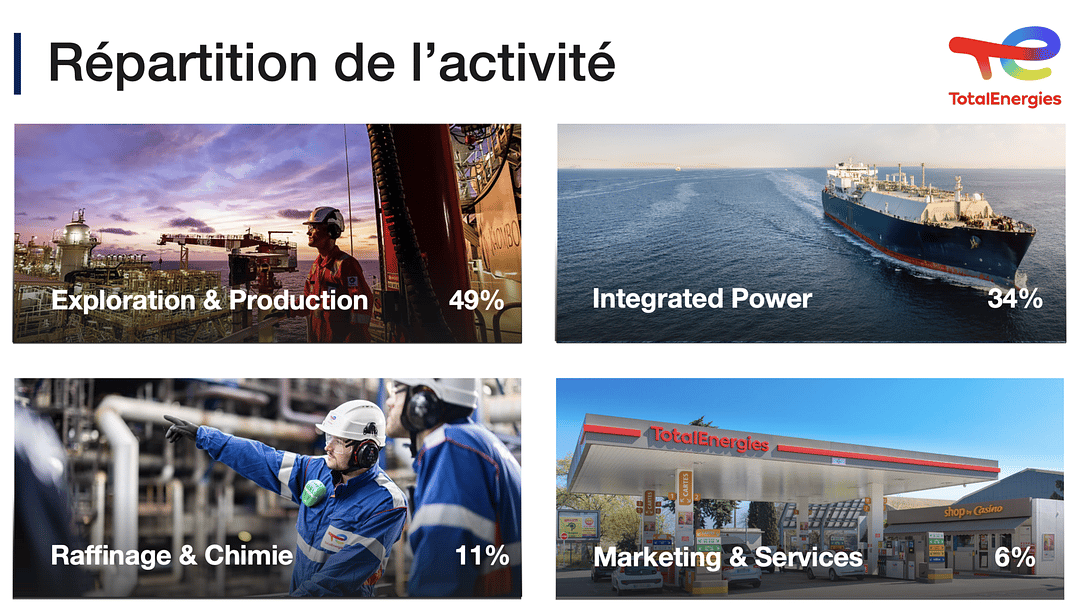
Ce pont, TotalEnergies le finance avec ses profits pétroliers. Environ un tiers de ses investissements annuels est désormais fléché vers les énergies bas carbone (solaire, éolien, biogaz et hydrogène). En quelque sorte, le pétrole finance la propre fin de TotalEnergies.
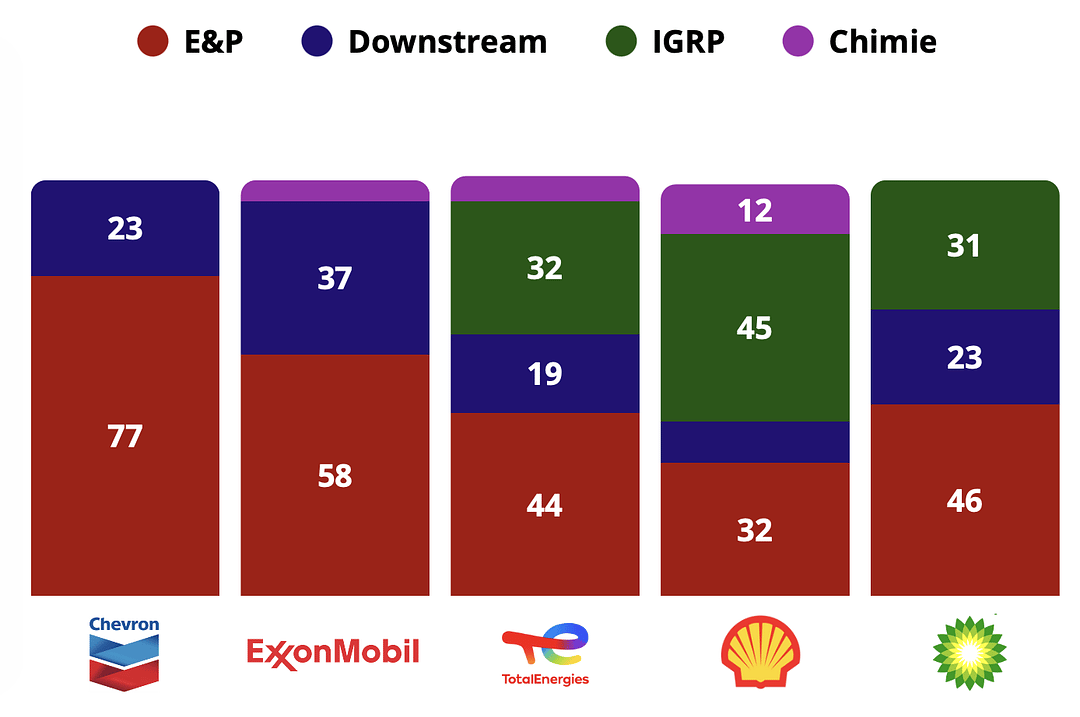
Comme on peut le voir ci-dessous, le gaz, et plus particulièrement le GNL (gaz naturel liquéfié), est devenu en 2024 la première source d’énergie dans le mix de ventes du groupe, devant le pétrole.
En parallèle, le segment Integrated Power, qui regroupe les activités dans les renouvelables et l’électricité, progresse aussi rapidement. Porté par les investissements du groupe dans le solaire, l’éolien et les infrastructures électriques, ce pôle gagne du terrain trimestre après trimestre.
Résultat : la place du pétrole dans le mix énergétique du groupe se réduit progressivement. Alors qu’il représentait encore environ 65 % des ventes il y a quelques années, sa part est désormais tombée autour de 40% en 2025.
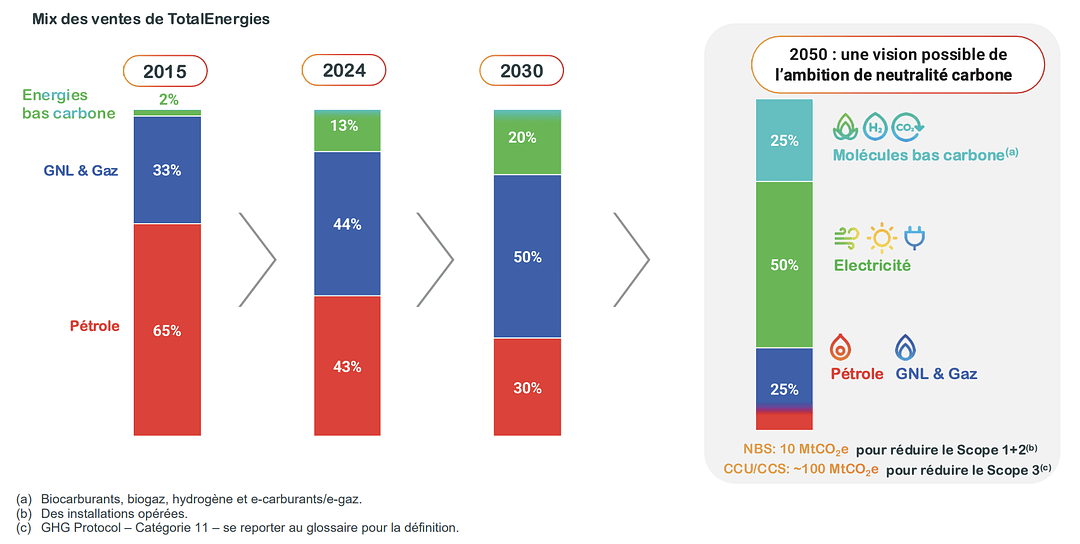
Source : TotalEnergies
Pourtant, si l’on regarde la rentabilité par segment, les chiffres sont sans appel : toutes les énergies ne se valent pas en termes de rendement sur capitaux employés (ROACE).
Segment | ROACE (2024) |
|---|---|
Raffinage & Chimie | 37,2 % |
Exploration & Production (pétrole) | 15,6 % |
Integrated Power (renouvelables) | 10,0 % |
Historiquement, les métiers pétroliers offrent des niveaux de rentabilité très élevés lorsque le cycle est favorable. Le raffinage peut ainsi générer des rentabilités spectaculaires, parfois supérieures à 50 %, tandis que l’exploration et la production tournent généralement autour de 15 à 20 %.
À l’inverse, les activités dans les renouvelables peinent souvent à dépasser les 10%. Elles se rapprochent davantage du profil d’une entreprise de services aux collectivités, une utility, que de celui d’une major pétrolière en haut de cycle.
Or, c’est précisément dans cette direction que TotalEnergies oriente progressivement son capital. Chaque année, le groupe déplace des milliards d’euros des activités les plus rentables vers les renouvelables. Chaque nouveau parc solaire ou champ éolien offshore contribue ainsi, mécaniquement, à diluer la rentabilité globale du groupe.
Pour autant, cette transformation ne signifie pas que TotalEnergies renonce aux opportunités du présent. Au contraire, nous sommes convaincus que le groupe saura tirer profit de la soif d'énergie de la décennie à venir.
Entre l'essor massif du GNL, l'explosion de la consommation électrique liée à l'intelligence artificielle et l'électrification globale des usages, TotalEnergies se positionne pour capter une demande qui ne faiblit pas, tout en sécurisant son avenir dans un monde post-pétrole.
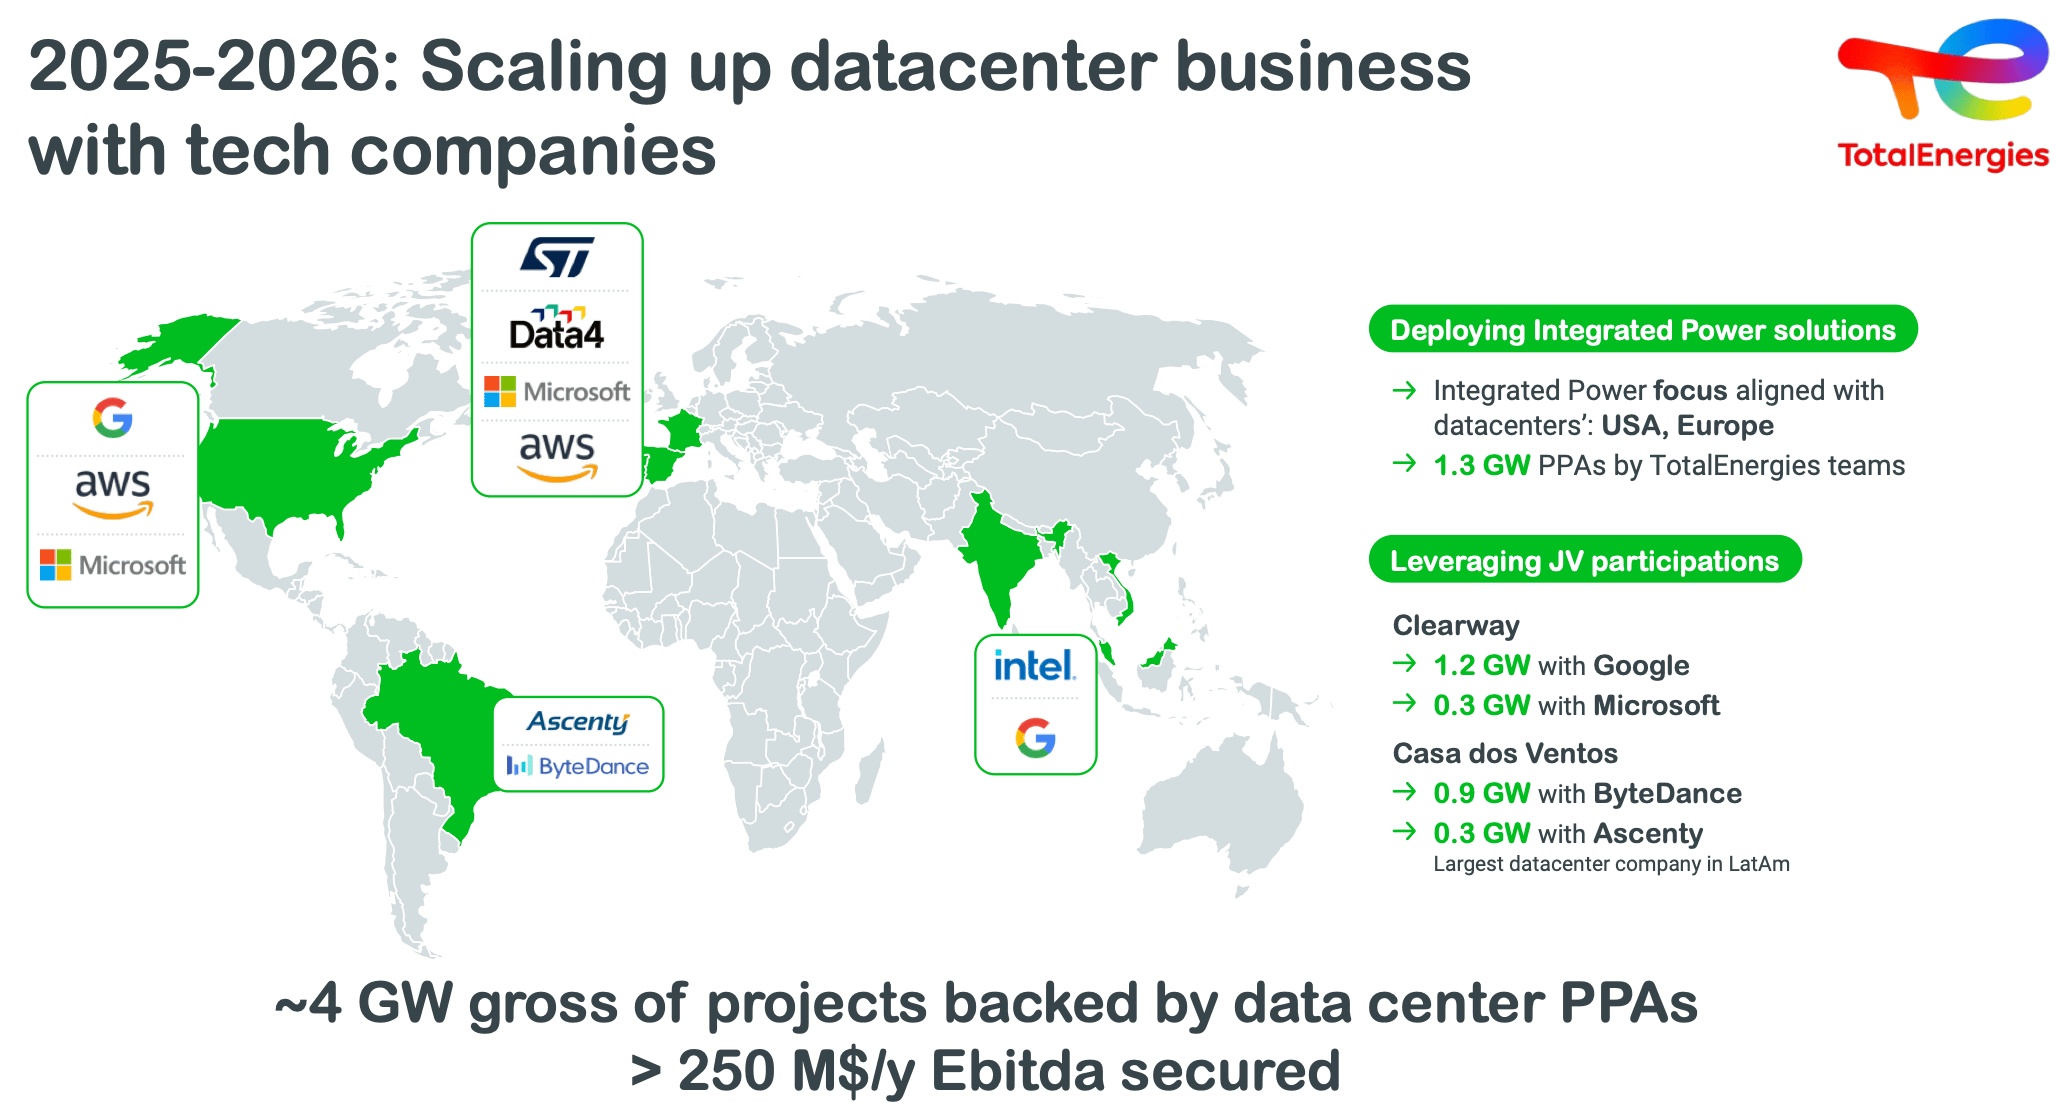
Source : TotalEnergies
Toutefois, si l’on revient au sujet de cette newsletter, c’est précisément là que se situe à la fois la force et la faiblesse de TotalEnergies. Sa force, d’abord, car cette diversification lui confère une résilience remarquable face aux cycles énergétiques. Mais aussi sa faiblesse, car elle dilue mécaniquement votre exposition à la matière première que vous cherchez à jouer.
Investir dans TotalEnergies pour parier sur le brut, c’est un peu comme acheter L’Oréal pour s’exposer au luxe. L’entreprise est solide, le modèle est robuste, mais vous ne profitez pas pleinement de la dynamique du thème que vous cherchez à jouer.
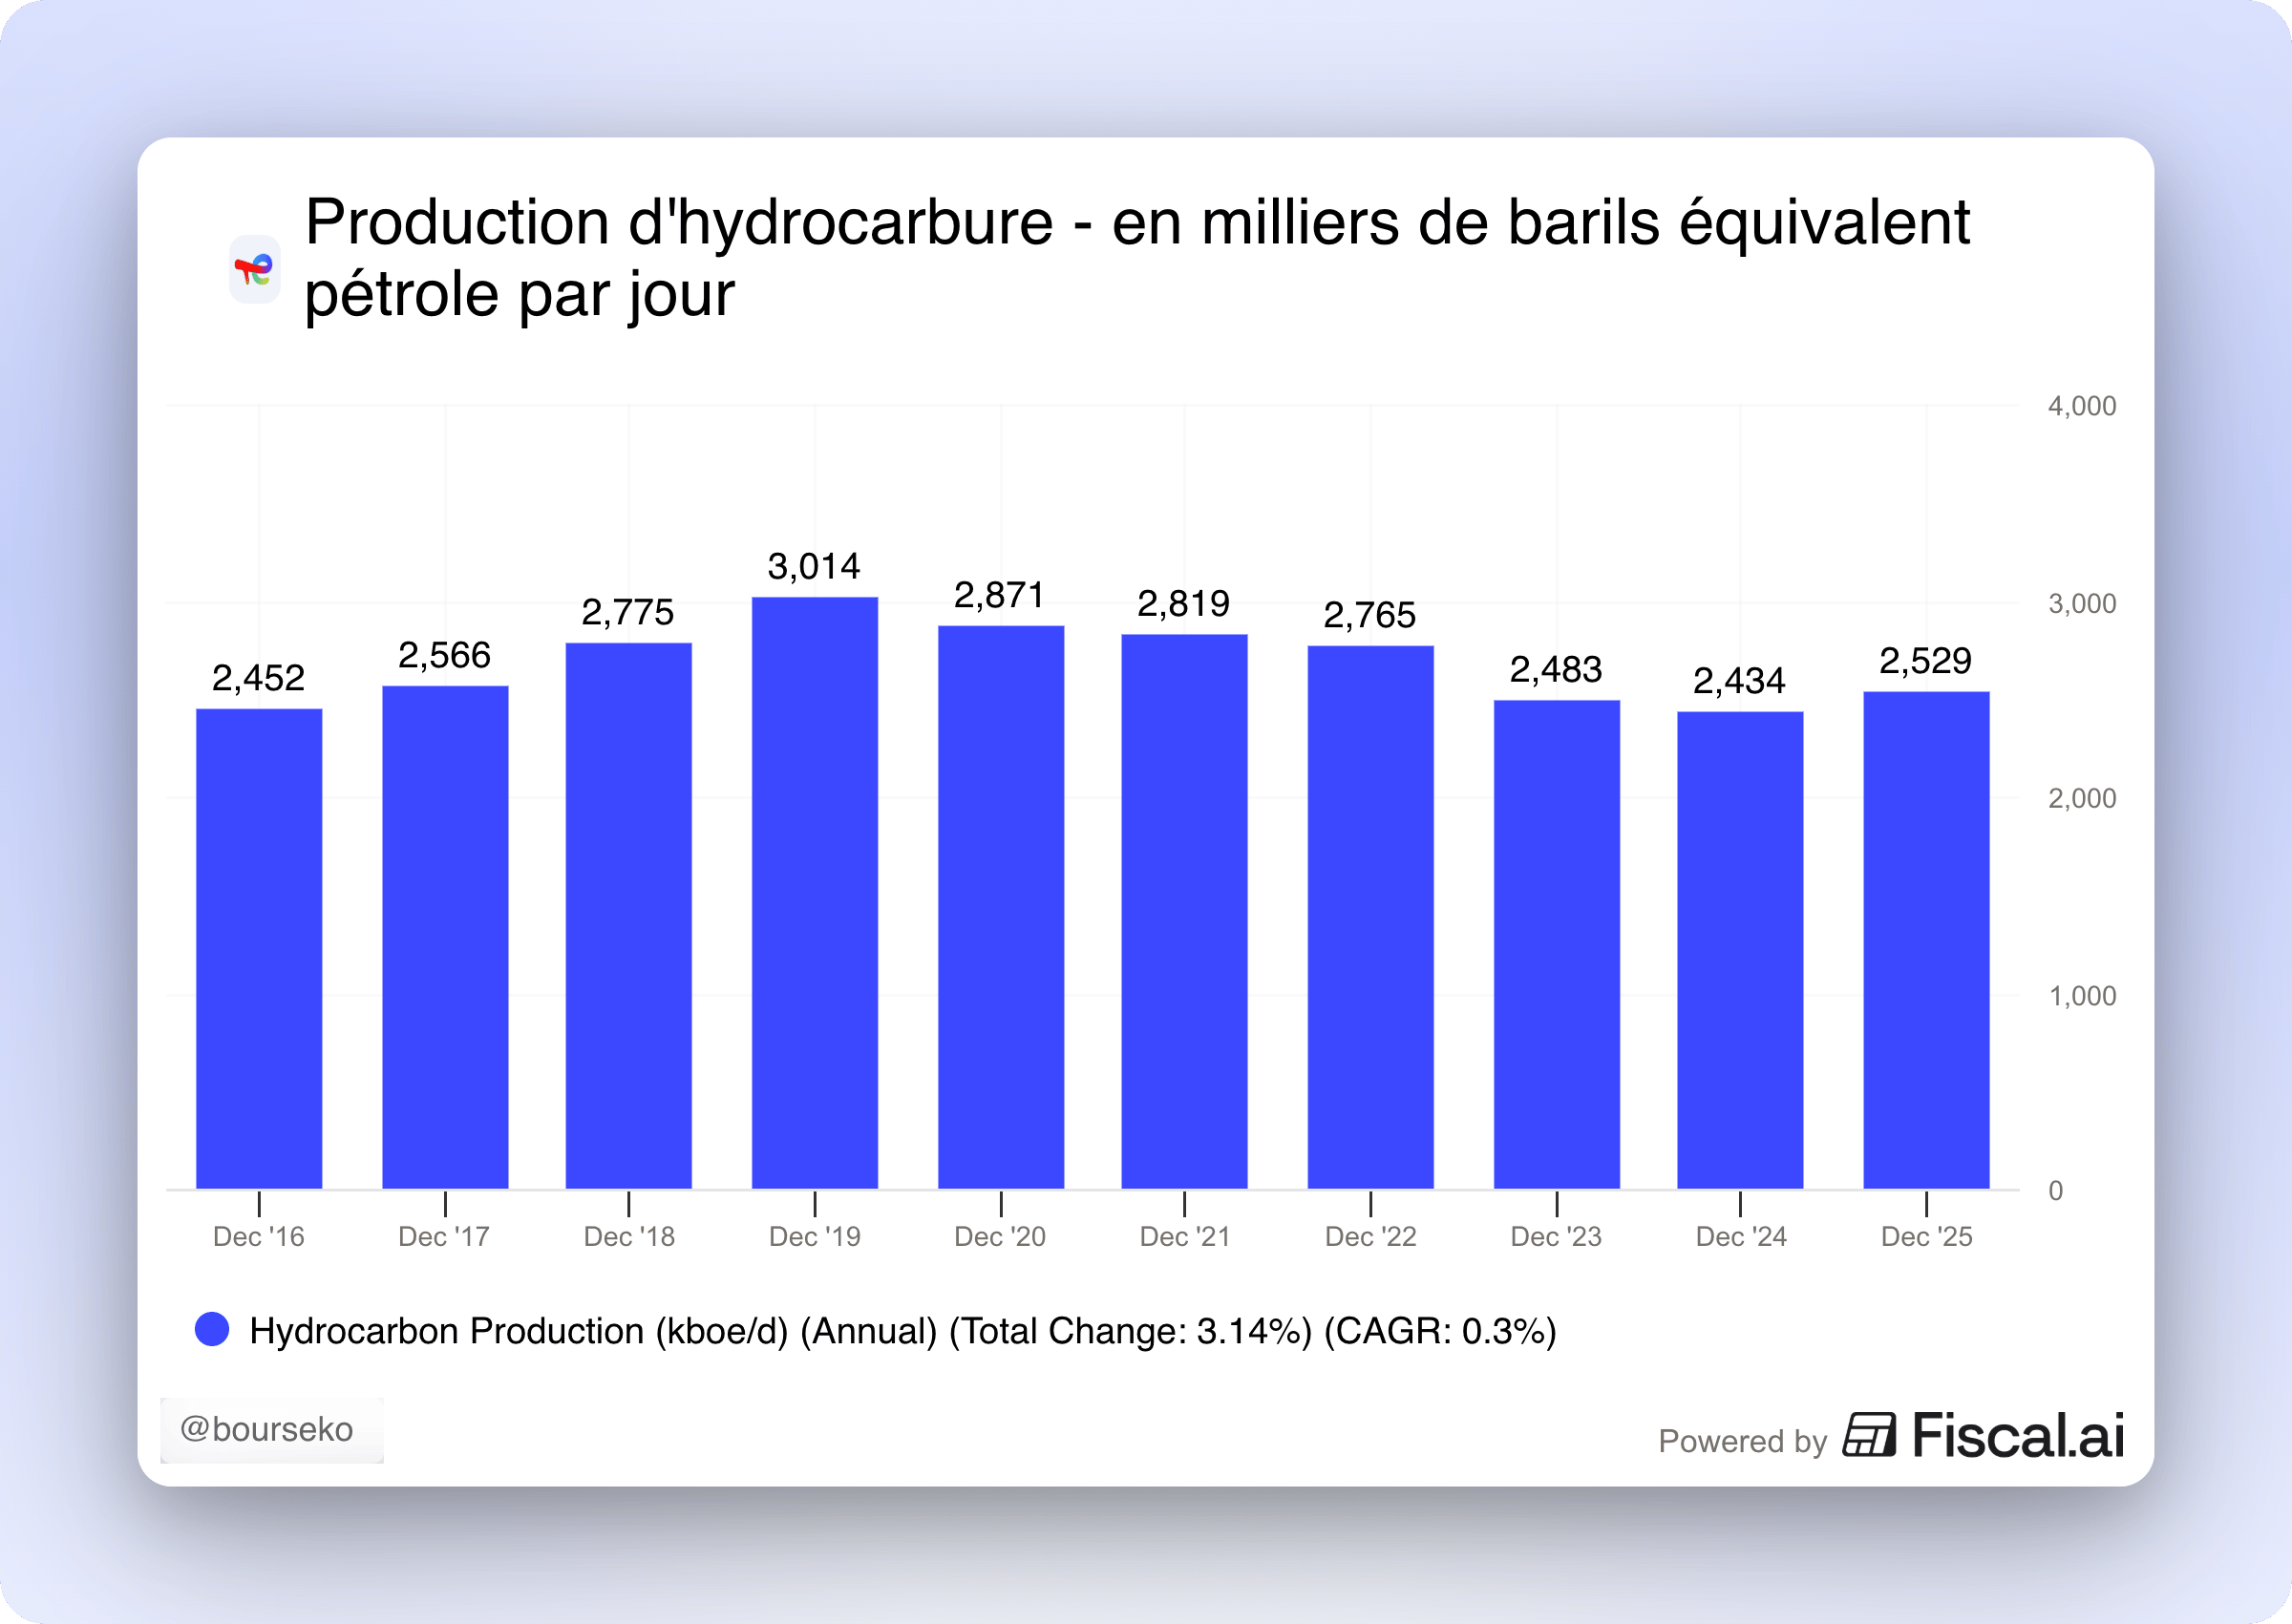
Ce que nous regardons vraiment chez Bourseko
Pour juger une pétrolière, il ne suffit pas de se fier à son logo ou à ses promesses de transition énergétique. Chez Bourseko, nous regardons avant tout ce qui a un impact réel sur la capacité et la résilience du groupe à générer du cash.
1 - Le point mort organique (après dividende)
Quand on parle de TotalEnergies à un actionnaire, la première chose qui revient souvent, c’est qu’elle est bien gérée. L’indicateur le plus souvent cité pour l’illustrer est son point mort organique.
Pour ceux qui ne sont pas familiers avec le secteur, il s’agit du prix du baril nécessaire pour couvrir à la fois les coûts d’exploitation, les investissements et le versement du dividende, un élément central de la politique de retour aux actionnaires des majors pétrolières.
Chez TotalEnergies, ce point mort se situe aujourd’hui autour de 50 à 55 dollars le baril. C’est une performance remarquable, qui témoigne d’une résilience bien supérieure à celle observée lors du cycle précédent.
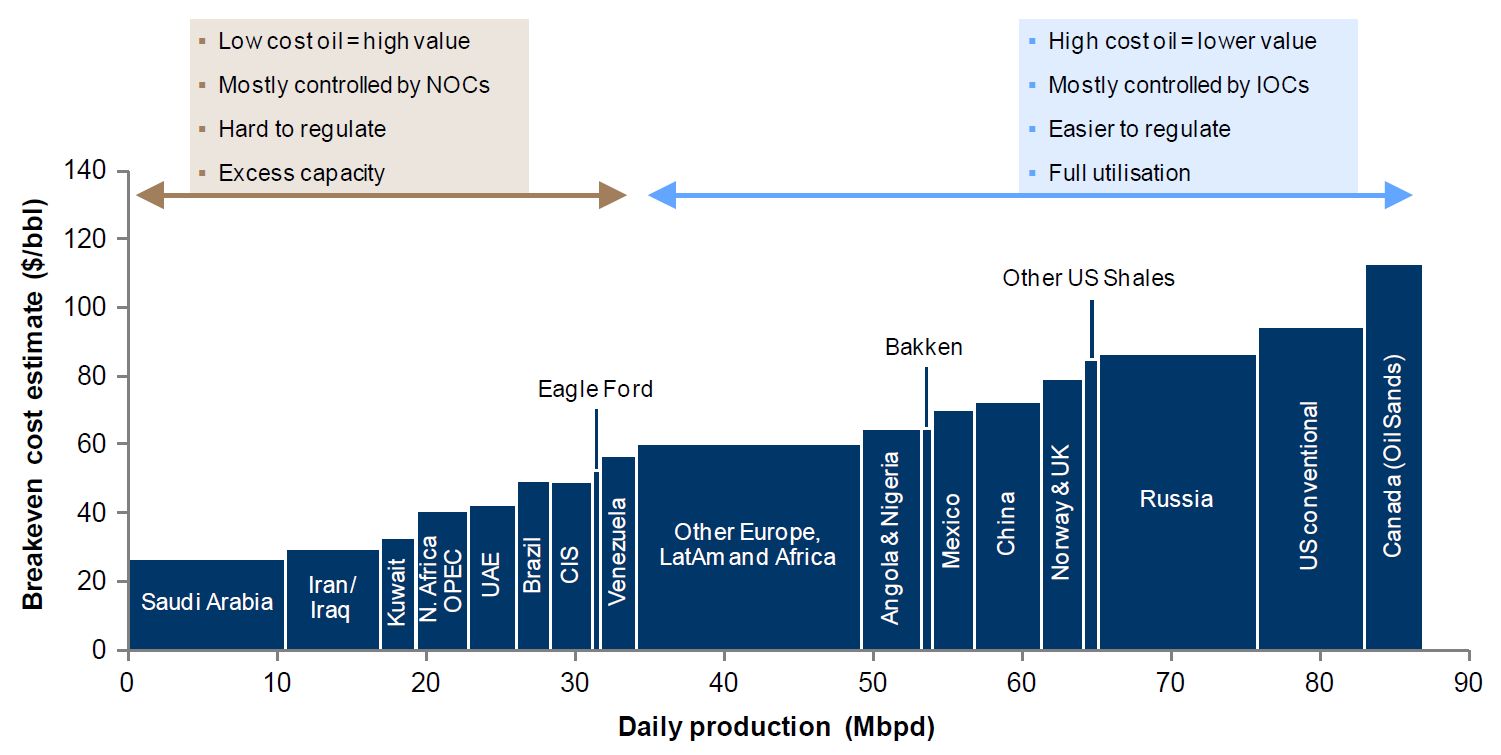
Source : Stephen Hinton
Cependant, cette robustesse a aussi une conséquence directe sur le potentiel de hausse. Dans le secteur de l’énergie, le levier opérationnel est d’autant plus puissant que l’entreprise se situe proche de son point mort. Pour une société dont le seuil de rentabilité est élevé, chaque dollar supplémentaire au-dessus de ce seuil peut provoquer une explosion rapide des bénéfices.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.