
Uber, toujours sous-valorisée ?
#194 Notre analyse des derniers résultats d'Uber

Bourseko .
17th mai 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #194 de la newsletter Bourseko ! Nous sommes 23 369abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +800 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Uber
Dans cette newsletter, nous vous proposons de revenir sur les résultats du premier trimestre 2026 d’Uber, publiés le 6 mai, qui ont été très bien accueillis par le marché dans un premier temps. Mais depuis, l’action est quasiment revenue sur ses niveaux d’avant publication.
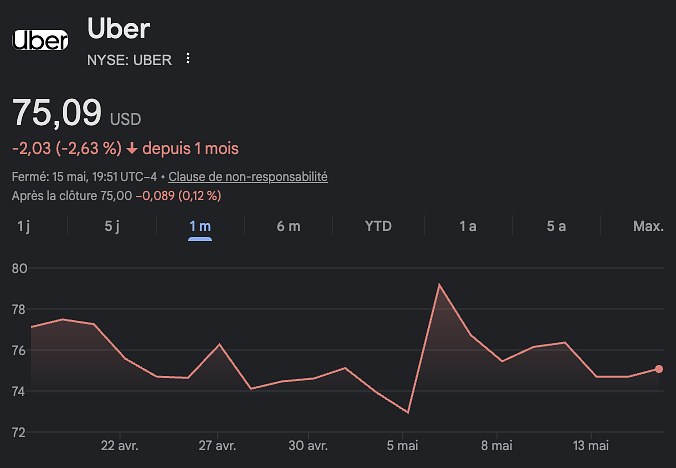
Pourtant, comme nous allons le voir, cette publication est vraiment très bonne.
Évolution de l’activité
Tout d’abord, commençons par les indicateurs opérationnels.
Uber compte désormais 199 millions de clients actifs mensuels, contre 170 millions un an plus tôt, soit une croissance de 17%. La base d’utilisateurs continue donc de progresser à un rythme dynamique.
L’autre point important, c’est la fréquence d’utilisation. En moyenne, chaque client actif réalise 6,1 voyages par mois, contre 6,0 un an plus tôt. À première vue, la progression peut sembler limitée, mais elle est loin d’être anecdotique.
Pourquoi ? Parce qu’Uber continue d’ajouter massivement de nouveaux utilisateurs, tout en maintenant un niveau d’engagement très élevé. Autrement dit, la croissance de l’audience ne se fait pas au détriment de la fréquence d’usage.
Logiquement, cette combinaison entre hausse de l’audience et solidité de l’engagement se traduit dans les volumes. Ainsi, sur le trimestre, Uber a enregistré 3,64 milliards de trajets, soit une hausse de 20% sur un an.
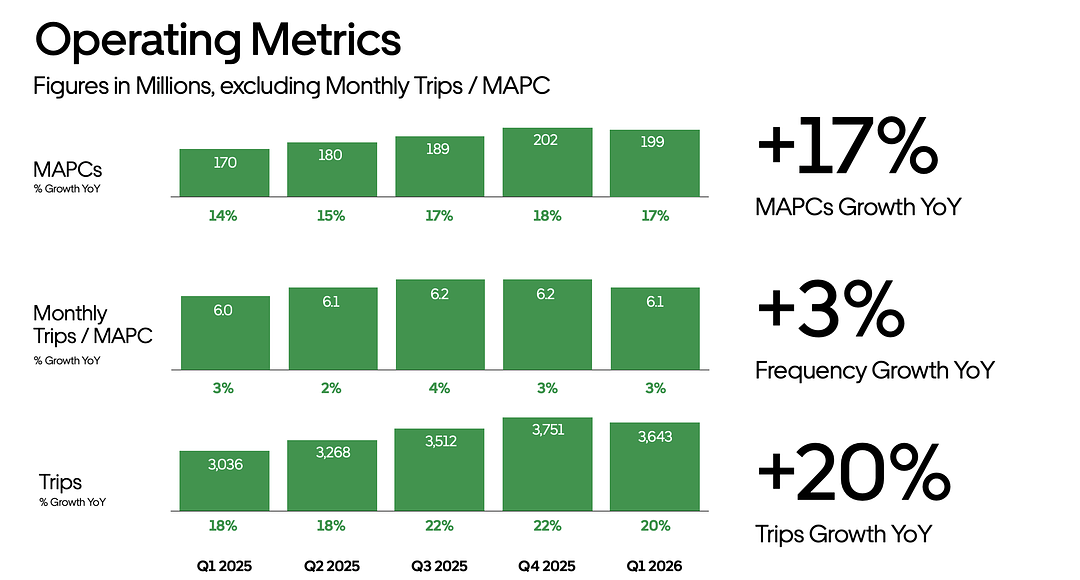
Les réservations brutes atteignent, elles, 53,7 milliards $, en progression de 25% en publié et de 21% à taux de change constant. C’est un très bon chiffre, d’autant plus qu’il dépasse le haut de fourchette de la guidance précédente, qui allait de 52,0 à 53,5 milliards $.
En revanche, le chiffre d’affaires est ressorti sous le consensus des analystes. Et, à première vue, sa croissance peut sembler décevante : Uber affiche seulement +14% en publié et +10% à taux de change constant, soit une progression nettement inférieure à celle des réservations brutes.
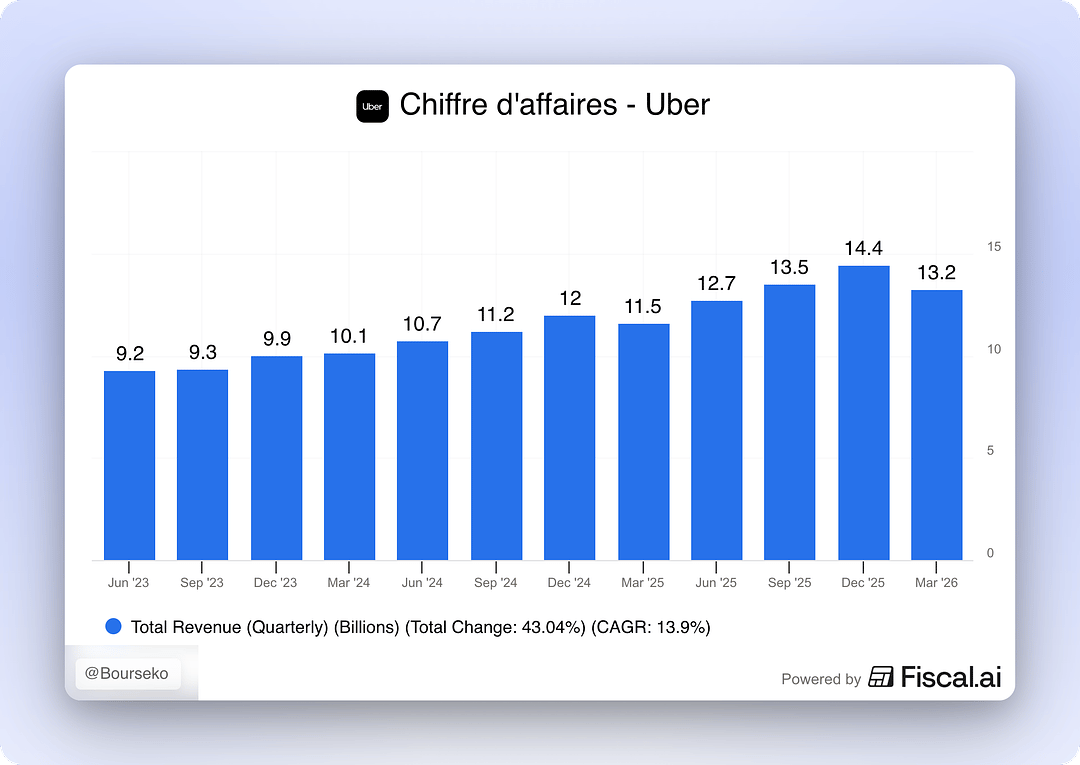
Mais cette différence ne reflète pas un ralentissement de l’activité. Elle vient d’un changement de business model au Royaume-Uni, qui modifie la manière dont Uber comptabilise une partie de son activité. Le management avait déjà expliqué ce point lors de la précédente publication 👇
À compter de janvier 2026, suite à une décision fiscale britannique, nous sommes passés d’un modèle de commerçant à un modèle d’agence en dehors de Londres.
À la suite de ce changement, les rémunérations des chauffeurs seront reclassées de la catégorie “coût des ventes” à celle des “contre-produits”, ce qui entraînera une baisse du chiffre d’affaires et de la marge sur le chiffre d’affaires déclarés. Pour rappel, ce changement n’a aucune incidence sur la rentabilité.
Maintenant, regardons plus en détail les deux principaux segments d’Uber : la Mobilité et la Livraison.
Mobilité
Sur la Mobilité, le chiffre d’affaires ressort à 6,8 milliards $, avec une croissance limitée à 1% à taux de change constant.
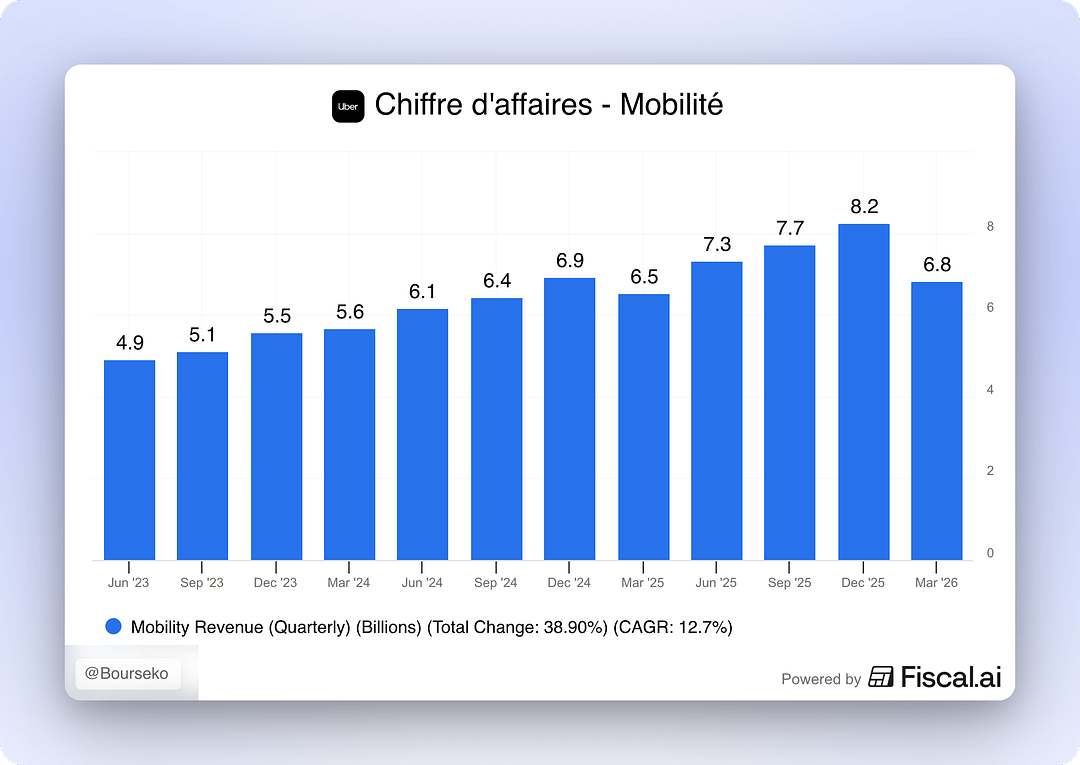
Comme expliqué plus haut, il est peu représentatif ce trimestre à cause du changement de business model au Royaume-Uni. Pour bien mesurer la dynamique réelle du segment, il vaut mieux regarder les réservations brutes.
Et de ce côté, les chiffres sont encourageants avec des réservations qui atteignent 26,4 milliards $ (+20% à taux de change constant), toujours portées par la barbell strategy.
Pour rappel, d’un côté, Uber développe des produits d’entrée de gamme comme Uber Moto, Share ou Wait & Save pour attirer des utilisateurs plus sensibles au prix et augmenter la fréquence d’usage. Et ça fonctionne. Les utilisateurs de produits low-cost affichent une fréquence 75% plus élevée que les utilisateurs qui se limitent aux offres standards.
De l’autre côté, Uber pousse les offres premium comme Reserve, Black, Comfort, XXL ou SUV. Ces produits génèrent moins de volume, mais beaucoup plus de profit. Un utilisateur des produits premium est ainsi 3,5 fois plus profitable qu’un utilisateur qui se limite uniquement aux offres standards.
C’est tout l’intérêt de cette stratégie : les offres low-cost stimulent l’acquisition et l’usage quotidien, tandis que les offres premium soutiennent les marges.
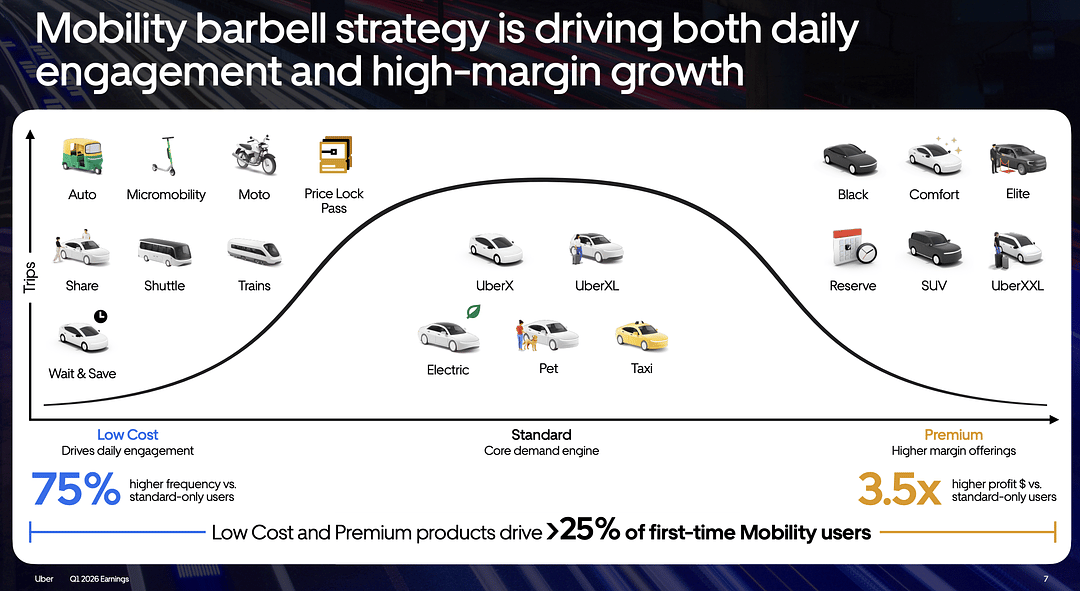
En outre, ces deux extrêmes ne servent pas uniquement à mieux monétiser les utilisateurs existants. Ils jouent aussi un rôle important dans l’acquisition, puisqu’ils représentent désormais plus de 25% des nouveaux utilisateurs.
À cela s’ajoute un sujet très intéressant ce trimestre, la baisse des coûts d’assurance.
Pour comprendre pourquoi c’est important, il faut revenir à la structure de coût d’une course Uber. Quand un client paie une course, une partie revient au chauffeur, une partie revient à Uber, mais Uber doit aussi couvrir une partie du risque lié aux trajets réalisés sur sa plateforme. Or, depuis le Covid, ces coûts d’assurance ont explosé aux États-Unis.
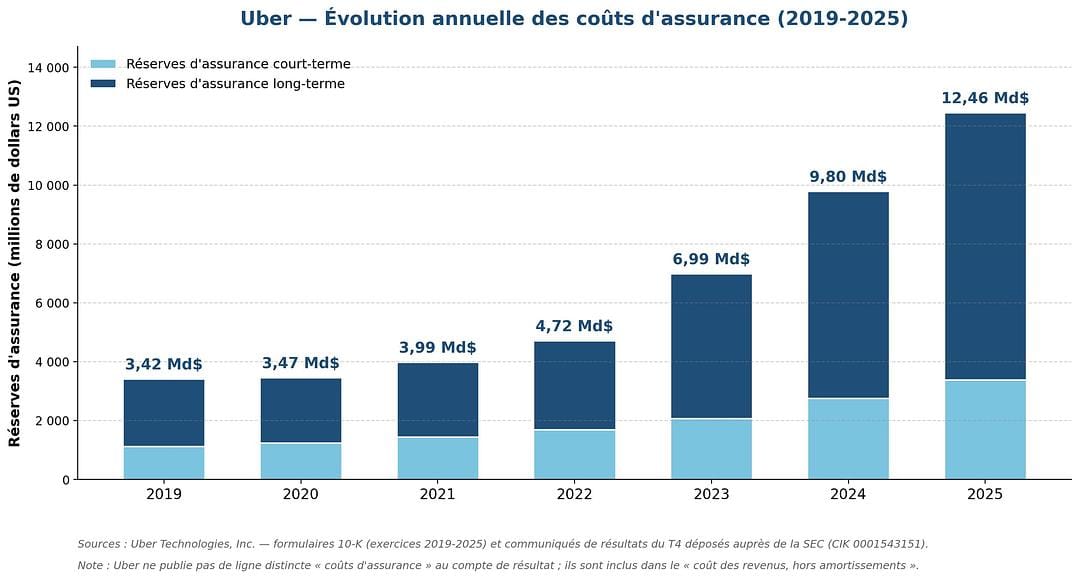
Pour Uber, cela pose deux problèmes.
D’abord, cela pèse directement sur les marges. Plus le coût d’assurance par trajet augmente, moins chaque course est rentable.
Ensuite, cela pèse sur la demande. Si Uber répercute ces hausses dans les prix, les courses deviennent plus chères, ce qui peut freiner les volumes.
Néanmoins, le contexte est en train de devenir plus favorable. Depuis quelques mois, le marché de l’assurance automobile est plus concurrentiel, ce qui tire les prix vers le bas. Cela ne vous surprendra pas si vous suivez le secteur de l’assurance américain, notamment des valeurs comme Brown & Brown ou Kinsale.
Le management explique ainsi que les renouvellements d’assurance se sont faits dans de très bonnes conditions. À ce stade, on pourrait se dire qu’Uber va simplement conserver ces économies pour améliorer ses marges. Mais ce n’est pas exactement la philosophie du management 👇
Notre philosophie a toujours été de réinjecter ces bénéfices pour baisser les prix des courses. Et comme nous nous y attendions, cette baisse des prix s’est traduite par une accélération de la croissance du nombre de courses.
Par exemple, la croissance en Californie s’est accélérée. Si l’on prend l’exemple de Los Angeles, qui est le marché ayant connu les plus grandes difficultés en matière d’assurance au cours des dernières années, les tendances de croissance du nombre de courses y sont nettement meilleures qu’en Californie et dans le reste du pays.
Quid des véhicules autonomes ?
Comme toujours, le sujet des véhicules autonomes a été au centre de l’attention ce trimestre. L’inquiétude du marché est assez simple : dans un monde où les robotaxis auraient leur propre application, leur propre flotte et leur propre réseau, certains investisseurs se demandent à quoi servirait encore Uber.
Voici la réponse du management (ils répondent à la question quasiment chaque trimestre) 👇
Nous voyons les véhicules autonomes comme une énorme opportunité. Ce ne sera pas un marché winner-take-all.
À ce stade, nous ne voyons aucun effet des lancements de Waymo sur notre activité globale. Si vous regardez San Francisco et Los Angeles, où Waymo est présent depuis plus longtemps, notre position est meilleure aujourd’hui qu’elle ne l’était il y a six mois.
Dara a aussi rappelé que déployer des véhicules autonomes à grande échelle ne consiste pas seulement à avoir une bonne technologie de conduite. Il faut aussi gérer les flottes, les dépôts, la recharge, la maintenance, le nettoyage, le financement, l’assurance et l’équilibre entre l’offre et la demande. En clair, il faut une infrastructure opérationnelle complète.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.