
Value, Quality, Momentum : kesako ?
#167 Comprendre les 3 principaux styles d'investissement en Bourse

Bourseko .
30th janvier 2026
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #167 de la newsletter Bourseko ! Nous sommes 19 159 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Avant de commencer, si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre +650 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité 2x par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Des sessions de Questions/Réponses avec Xavier 1 fois par mois
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Value, Quality, Momentum : kesako ?
Par Loris Dalleau
Lorsqu’on parcourt les réseaux sociaux, on est souvent exposé à des contenus qui prétendent détenir la stratégie d’investissement parfaite, valable pour tout le monde et en toutes circonstances.
Notre conviction est à l’exact opposé. En matière d’investissement, il n’existe pas de recette universelle, mais une pluralité de styles, chacun reposant sur des logiques différentes et s’adressant à des profils d’investisseurs différents. C’est précisément l’objectif de cette newsletter : présenter les principaux styles d’investissement, la Value, le Momentum et la Quality, et en expliquer les fondements.
Point important, aucun de ces styles n’est supérieur par nature. Leur pertinence dépend avant tout de votre personnalité, de votre tolérance au risque et de la manière dont vous vivez les fluctuations de marché.
Avant de commencer
Avant même de parler de styles d’investissement, il est indispensable de se poser quelques questions simples, mais fondamentales.

La première concerne votre posture d’investisseur. Vous sentez-vous réellement propriétaire d’un business ? Trop d’épargnants achètent des actions comme on achète des tickets de loto, en espérant qu’elles prennent rapidement de la valeur. L’investisseur, lui, détient une part bien réelle d’une entreprise et de son activité économique.
Un test très simple permet de faire la différence : si la Bourse fermait pendant cinq ans, seriez-vous à l’aise avec vos positions ? Si la réponse est non, vous êtes sans doute plus proche de la spéculation que de l’investissement.
La deuxième question touche à la dimension émotionnelle. Votre estomac est-il vraiment à la hauteur de vos ambitions ? Viser des rendements élevés est facile sur le papier, encaisser une baisse de 30% sans paniquer l’est beaucoup moins. Le marché finit toujours par tester votre sang-froid. Si une correction de 20% vous empêche de dormir, le problème ne vient pas du marché, mais du décalage entre votre stratégie et votre profil.
Enfin, la dernière question est souvent la plus négligée : pourquoi investissez-vous réellement ? Votre portefeuille doit servir votre projet de vie, pas l’inverse. Avez-vous envie de consacrer du temps à analyser des bilans et suivre les entreprises, ou préférez-vous construire un patrimoine capable de croître en arrière-plan pendant que vous vous concentrez sur autre chose ?
Une fois que vous avez répondu à ces questions, je vous propose de passer aux différents style de gestion pour votre portefeuille avec les avantages et inconvénients.
Style Value
Le style Value est la vieille école de l'investissement, celle des "chercheurs d'or". Sa philosophie ? Considérer que le marché est un adolescent lunatique qui surréagit aux mauvaises nouvelles, créant des opportunités pour ceux qui gardent la tête froide.
Pour résumer, imaginez que vous vous promeniez dans une brocante. Vous y trouvez une montre de collection couverte de poussière, vendue 50€ parce que le vendeur pense qu'elle est cassée. Vous, vous savez qu'un simple nettoyage lui rendra sa valeur réelle de 500€. C’est ça, la Value.
Pour le style value, tout commence dans les années 1930 avec Benjamin Graham. Dans un monde post-krach de 1929, il pose une règle d'or : ne jamais acheter une action sans une marge de sécurité.
Le principe est relativement simple : N’achetez jamais un dollar pour plus de 50 cents.
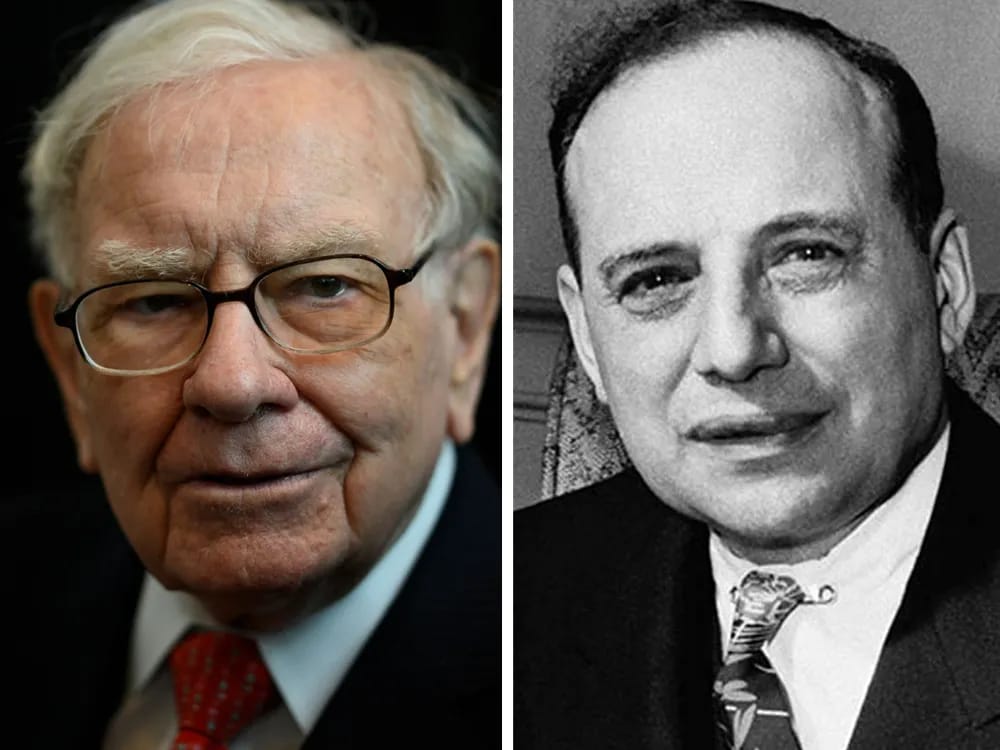
Le célèbre Warren Buffett fut l’un des élèves de Benjamin Graham
Pour les plus connaisseurs, vous le savez par la suite que son plus illustre élève, Warren Buffett, a peaufiné cette approche. Pour lui, le prix est ce que vous payez, la valeur est ce que vous obtenez. Pendant des décennies, cette méthode est restée un "art du flair", une approche fondamentale basée sur la lecture minutieuse des bilans comptables.
Les super-investisseurs de Graham & Doddsville
En 1984, pour prouver que le succès de la Value n’était pas dû au hasard, Buffett publie un article devenu légendaire. Il y répond aux académiques qui affirmaient que le marché est “efficient” et que battre la Bourse n'est qu'une question de chance.
Pour illustrer son propos, il utilise la métaphore du concours de pile ou face. Imaginez 225 millions d’Américains pariant 1 $ chaque jour. Après 20 jours, il reste 215 gagnants ayant gagné 20 fois de suite. Pure statistique ? Peut-être. Mais Buffett ajoute : “Et si tous ces gagnants venaient du même village ?” Si tous ces champions sont des élèves de Benjamin Graham, alors ce n’est plus du hasard, c’est une méthode.
Voici les performances réelles (nettes de frais) comparées au S&P 500 sur de très longues périodes 👇
Investisseur | Période | Rendement Annuel (CAGR) | Performance du Marché (S&P 500) |
Walter Schloss | 1955 – 1982 | 21,3 % | 8,4 % |
Charlie Munger | 1962 – 1975 | 19,8 % | 5,0 % |
Warren Buffett | 1957 – 1969 | 29,5 % | 7,4 % |
Rick Guerin | 1965 – 1983 | 32,9 % | 7,8 % |
Stan Perlmeter | 1965 – 1983 | 23,0 % | 7,8 % |
Buffett explique que tous ces investisseurs ont des portefeuilles totalement différents. Par exemple, Walter Schloss possédez plus de +1000 titres en portefeuille, tandis que Rick Guerin et Warren Buffett était capable d’avoir 50% de leur portefeuille sur une conviction. Pourtant, ils partagent un cadre intellectuel commun 👇
Le marché est là pour vous servir, pas pour vous instruire.
L'action est une part de propriété d'une entreprise réelle.
La recherche systématique de la marge de sécurité.
En tout cas, ce qui est sûr, c’est que le temps long à donner raison à Benjamin Graham sur ces écrits de 1930.
Un long fleuve pas si tranquille
Sur le papier, les chiffres ont de quoi faire rêver n’importe quel investisseur. Au XXe siècle, le facteur Value a généré un rendement annuel supérieur de 2 à 3 % par rapport aux valeurs Growth aux États-Unis. Un écart qui, cumulé sur des décennies, crée une différence colossale.
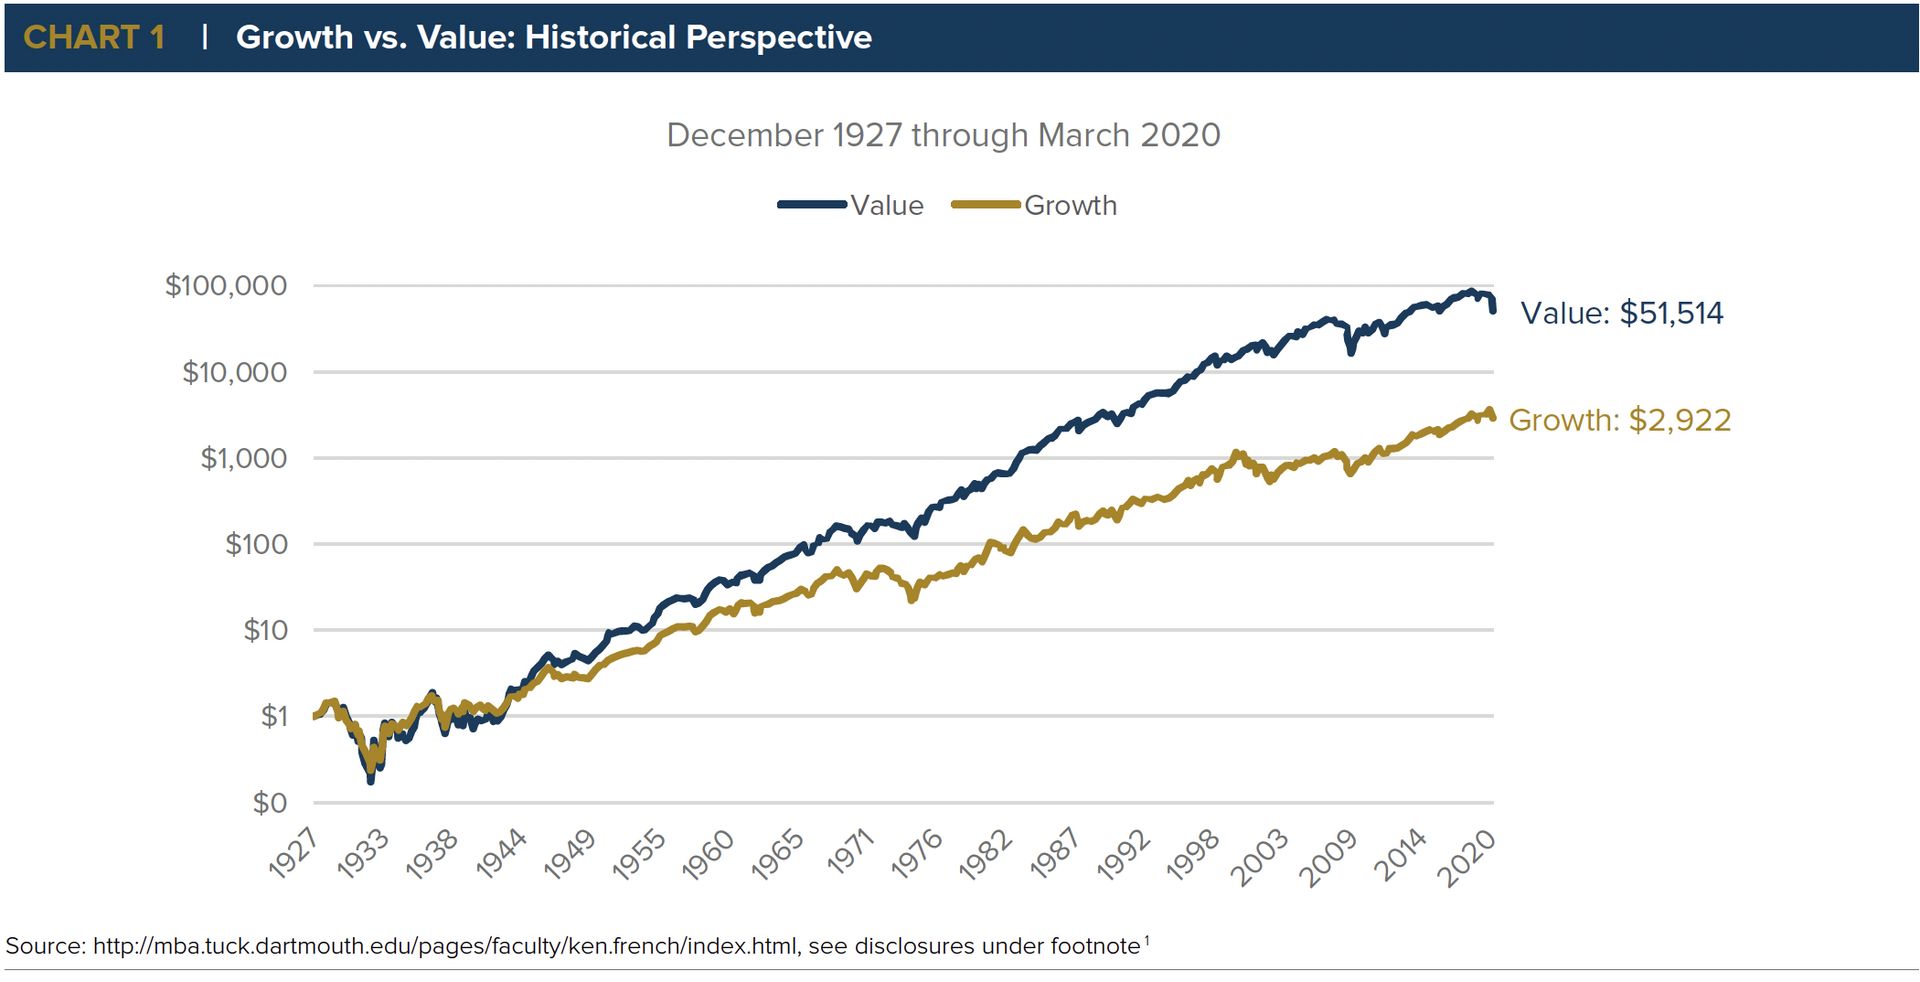
Depuis 1927, la Value a largement superforme
Pourtant, la réalité récente est bien plus complexe. Depuis 1999, la Value traverse une zone de turbulences sans précédent. Les différentes révolutions technologiques, les taux d'intérêt maintenus à zéro pendant une décennie et l'explosion du Private Equity ont totalement rebattu les cartes. Dans ce monde de l’argent gratuit, la Growth (la croissance à tout prix) a littéralement écrasé la Value, au point que de nombreux investisseurs ont fini par prophétiser la “Death of Value”.
Cependant, selon nous, il faut faire attention aux conclusions hâtives. Historiquement, c'est souvent au plus haut de l'euphorie, quand les valorisations de la croissance ne sont plus connectées à la réalité, que la Value revient au galop.
Notre avis
Investir sur des entreprises très décôtées, c'est accepter d'avoir tort publiquement pendant des années pour avoir raison secrètement à la fin. C'est un style exigeant qui fait face aujourd'hui à deux défis majeurs.
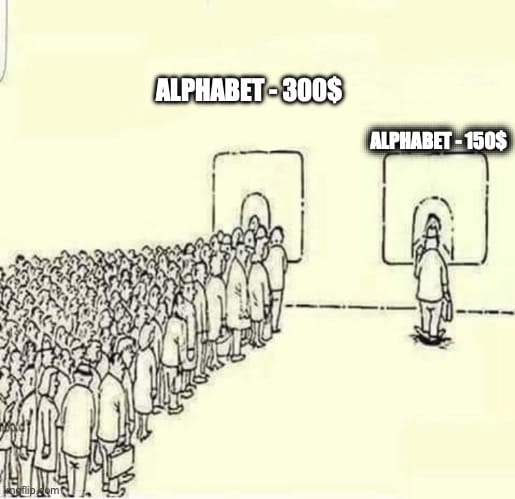
Tout d’abord, le ratio traditionnel (Prix/Valeur comptable) a été conçu pour l'ère des usines et des stocks. Dans notre monde moderne, comment évaluer un algorithme, une base de données ou une marque ? L’investisseur qui s'accroche uniquement aux actifs tangibles risque de passer à côté de machines à cash phénoménales.
Et puis, le deuxième, c’est le “Value Trap”, le cauchemar de l'investisseur. Acheter une action “pas chère” sans voir qu'elle est en déclin structurel. Avec l'accélération technologique, une entreprise leader aujourd'hui peut être obsolète dans 5 ans. En gros, un prix bas cache parfois une mort lente.
Pour conclure, le style Value reste l’un des piliers les plus solides de la finance car il parie sur une vérité immuable : la réalité économique finit toujours par rattraper l'exubérance ou le pessimisme des marchés. Néanmoins, comme le dit l'adage : “Le marché peut rester irrationnel plus longtemps que vous ne pouvez rester solvable.”
Ainsi, pour un investisseur particulier, cela demande une ténacité hors du commun. Vous devez avoir le courage de dire à Monsieur Marché qu’il se trompe pendant longtemps, en acceptant des potentielles moins-values importantes.
Style momentum
Le momentum, c’est le paradoxe ultime de la finance. Pour un investisseur formé à l’école classique de Benjamin Graham, l'idée semble presque contradictoire : pourquoi acheter des actions qui ont déjà grimpé au lieu de chercher celles qui sont en soldes ?

Plutôt acheter Alphabet ou Adobe ?
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.