

Visa/Mastercard : ce risque qui ne fait que monter
#144 Bientôt la fin du plus beau duopole en Bourse ?

Bourseko .
26th octobre 2025
Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #144 de la Bourseko | Newsletter ! Nous sommes 15 822 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir les prochaines newsletters, c’est ici 😊
📣 L’actualité du Club Bourseko
Si tu es membre du club, voici les principaux événements de la semaine qui vient de s’achever :
🔍 Suivi des résultats d’entreprises ⤵️
Pour information, si tu n’es pas satisfait du Club, nous remboursons sans justificatif jusqu’à 14 jours après l’abonnement.
Visa/Mastercard : ce risque qui ne fait que monter
Pour beaucoup d’investisseurs (et nous en faisons partie) Visa et Mastercard font partie des entreprises les plus “belles” au monde. Leur avantage concurrentiel semble presque impossible à remettre en cause. Et ce n’est pas un hasard si ces deux géants affichent des marges nettes supérieures à 40%.
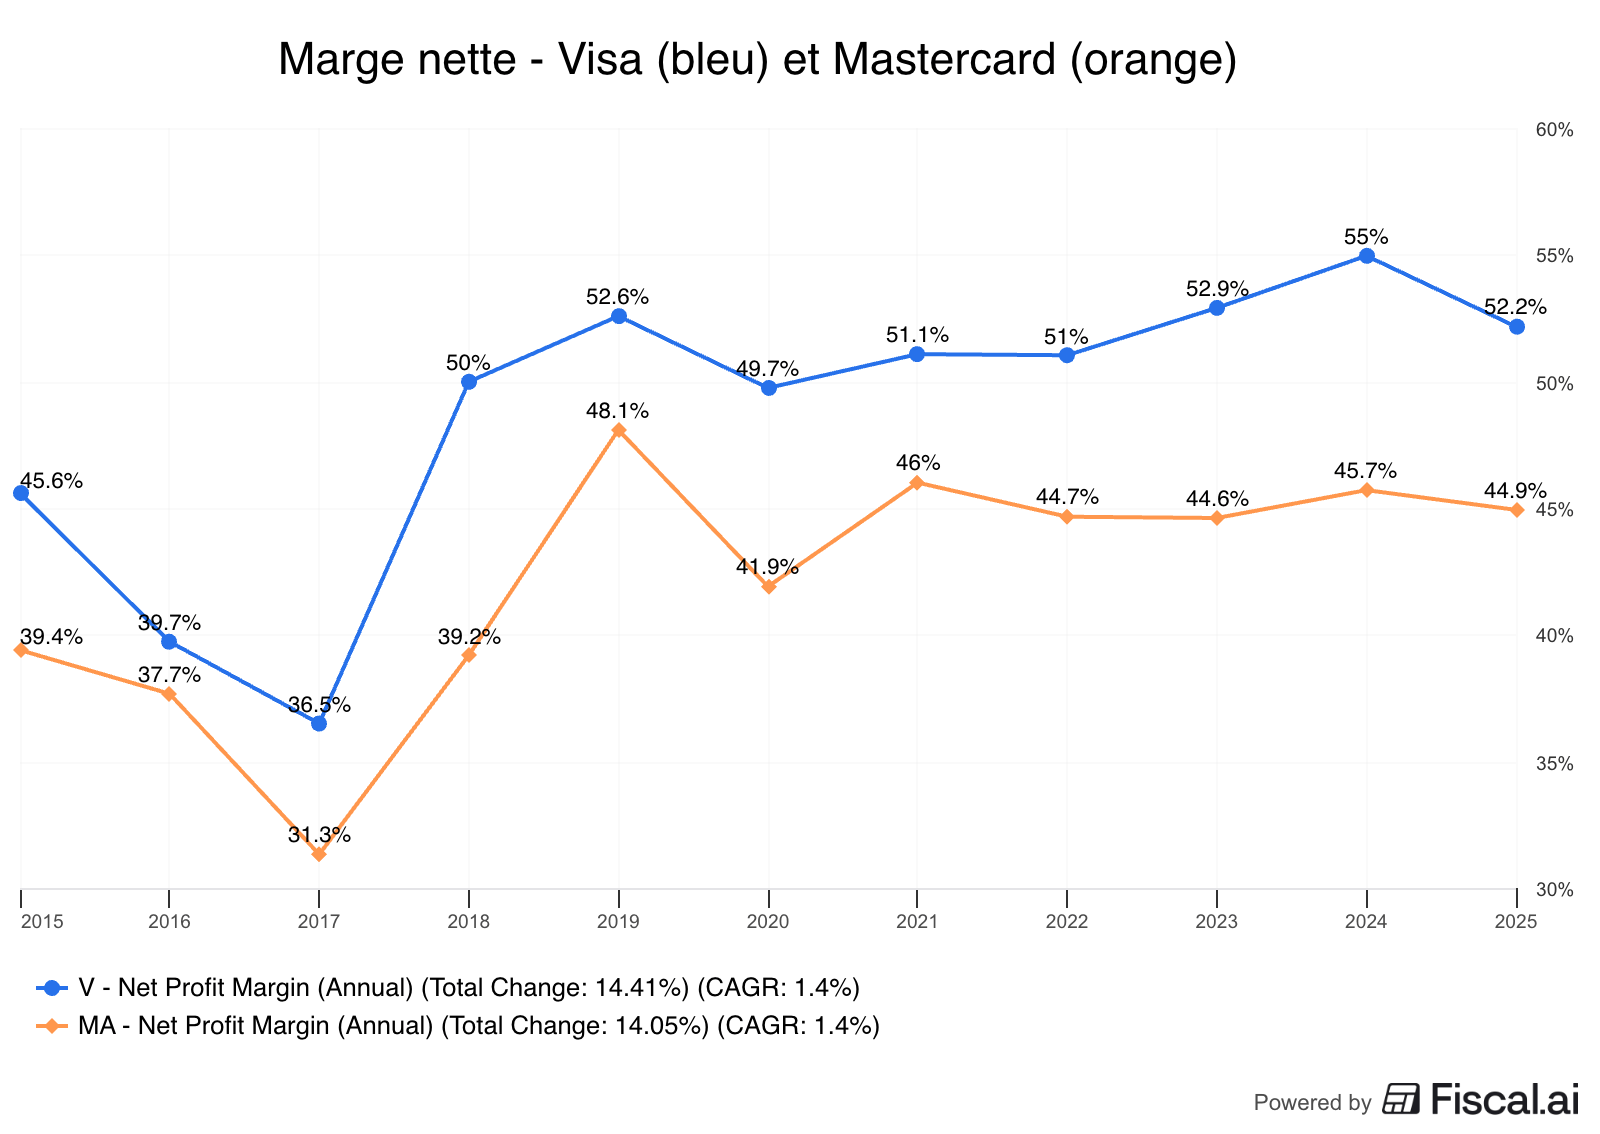
Depuis des décennies, leur domination paraît inébranlable. La digitalisation des paiements continue de progresser partout dans le monde, et chaque innovation semble, paradoxalement, renforcer leur position. Même la montée en puissance des portefeuilles numériques comme Apple Pay ou Google Pay a finalement consolidé leur rôle au cœur de l’industrie des paiements.
Pourtant, une menace plus silencieuse, mais de plus en plus tangible, commence à se dessiner.
Ce n’est pas le risque réglementaire, souvent évoqué et bien connu, lié à leurs positions dominantes. Non. La vraie menace pourrait venir du développement de l’Account-to-Account (A2A).
Dans cette newsletter, nous vous proposons de revenir en détail sur ce risque pour le duopole Visa/Mastercard.
Qu’est-ce que le paiement Account-to-Account (A2A) ?
Le paiement Account-to-Account (A2A) permet de transférer l’argent directement d’un compte bancaire à un autre, sans passer par les intermédiaires tels que les réseaux de cartes.
L’A2A rend le virement instantané plus fluide et plus accessible pour tous (particuliers, commerçants, entreprises ou même administrations publiques) grâce à des modes d’exécution simplifiés, comme le scan d’un QR code ou l’utilisation d’un numéro de téléphone.
Pourquoi l’A2A représente une menace pour le duopole
Depuis des décennies, Visa et Mastercard, ainsi que tout l’écosystème des paiements, prélèvent une petite commission sur chaque transaction effectuée par carte bancaire. Ce modèle leur a permis d’afficher des marges parmi les plus élevées du secteur financier.
En effet, leur modèle repose sur une mécanique bien rodée où plus il y a de volumes qui transitent par leurs réseaux, plus les revenus et les marges augmentent. Pour maintenir cette dynamique, ils doivent sans cesse faire croître le nombre de transactions et les volumes de paiement traités.
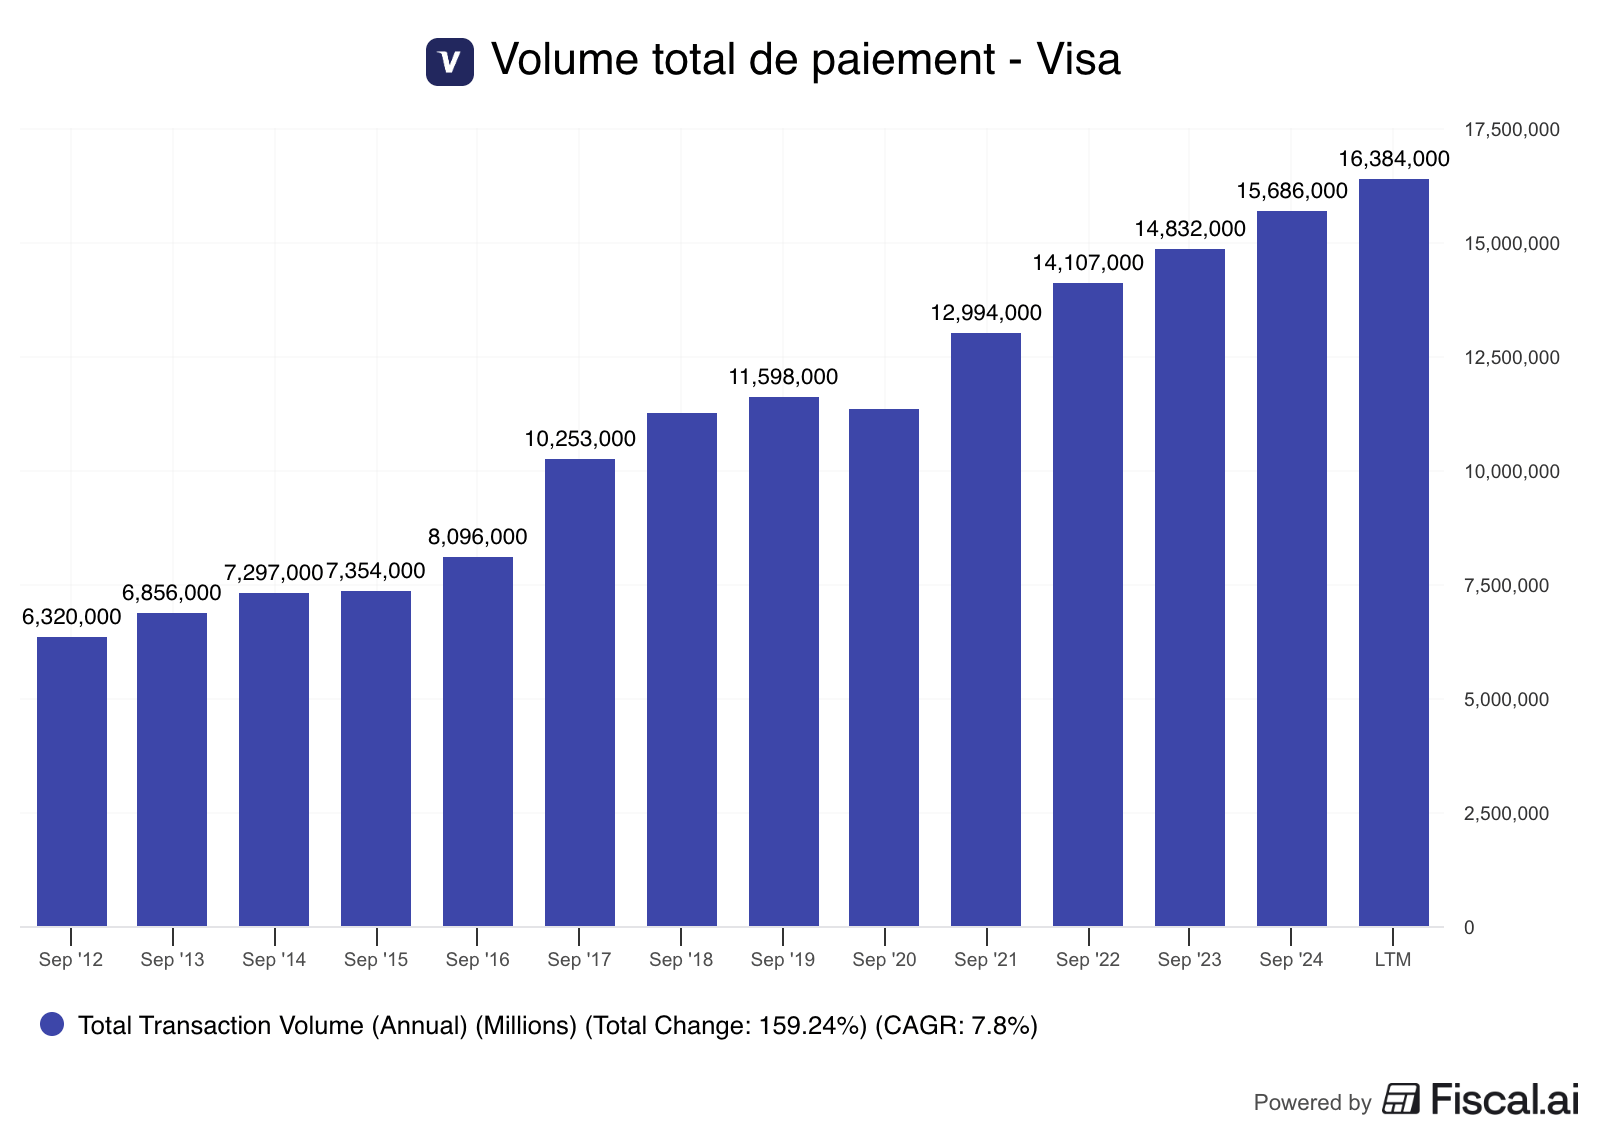
Or, justement, le développement des paiements A2A capte une partie de ces flux. Bien qu'ils ne remettent pas immédiatement en question la position dominante du duo américain, ils pourraient ralentir leur croissance dans les prochaines années, car cette méthode de paiement progresse partout dans le monde et parfois à un rythme très soutenu comme au Brésil ou en Inde.
Pix, la révolution des paiements au Brésil 🇧🇷
S’il y a bien un pays où le développement du A2A a provoqué une véritable onde de choc, c’est le Brésil.
Lancé en novembre 2020 par la Banque centrale du Brésil (BCB), Pix n’est pas seulement un moyen de paiement, c’est une infrastructure publique de virement instantané qui a redessiné tout le paysage financier du pays. En à peine quelques années, Pix est devenu le principal instrument de paiement du pays. Plus de 160 millions de Brésiliens, soit environ 75% de la population adulte l’utilise de façon régulière. La clé de son succès repose sur 3 piliers simples : instantanéité, accessibilité et faibles coûts.
Pour effectuer un paiement, il suffit d’utiliser une clé Pix (numéro de téléphone ou e-mail par exemple) ou de scanner un QR code. Tout se fait directement depuis l’application bancaire, en quelques secondes, 24 heures sur 24.
Pour comprendre la nature de la révolution, grâce à Pix, la valeur des paiements e-commerce A2A au Brésil est passée de 1 milliard $ en 2014 à 35 milliards $ en 2024 et devrait atteindre 86 milliards $ en 2030. Pix a dépassé les cartes pour les paiements en ligne et devrait également les surpasser en magasin dès 2025.
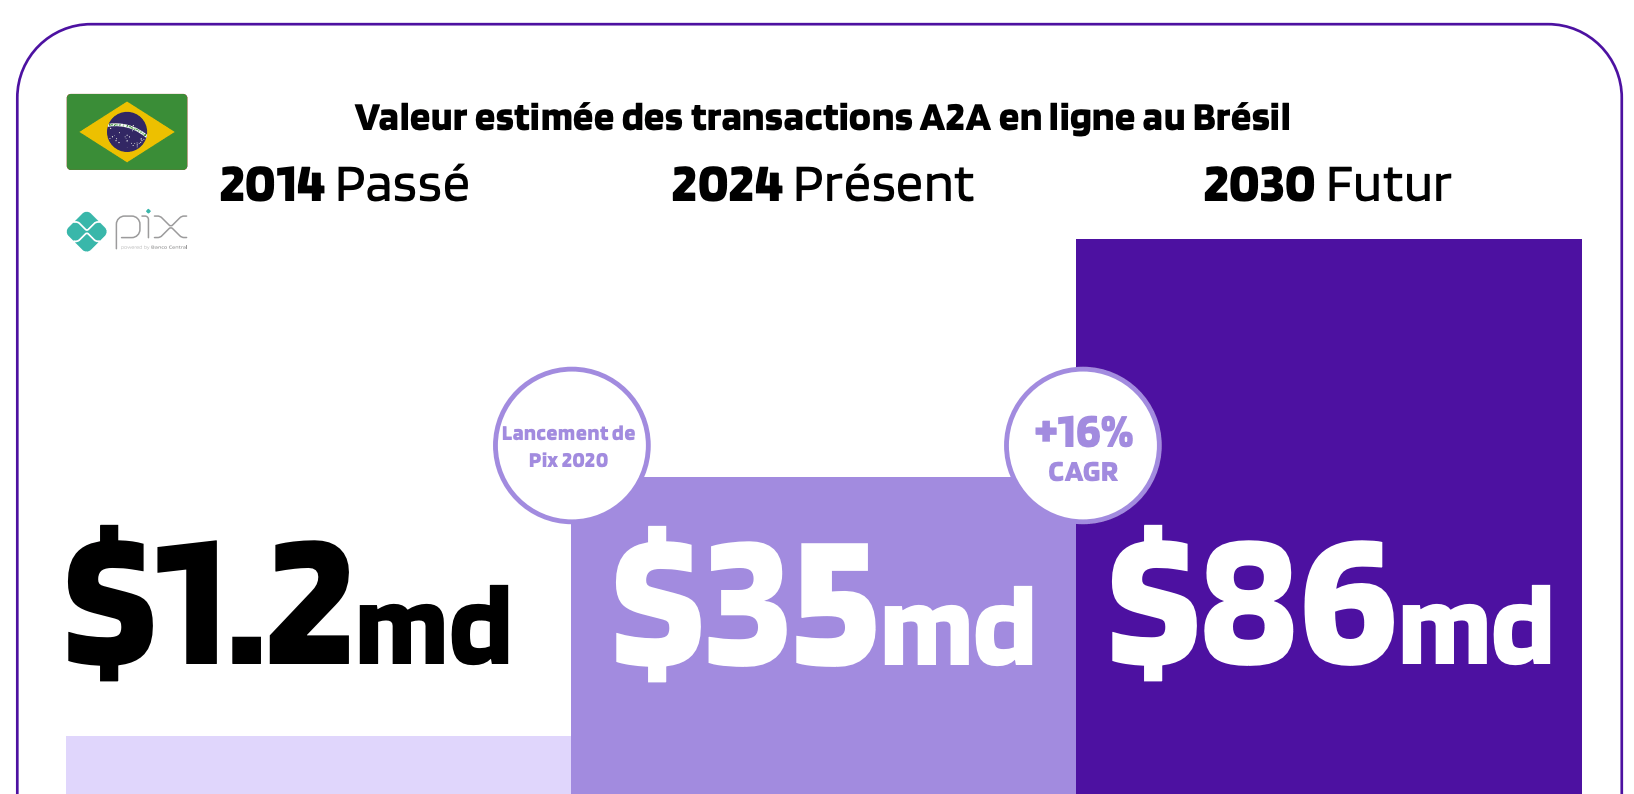
Source : Worldpay
Ainsi, en rendant les paiements numériques disponibles à tous, Pix a accéléré la digitalisation de l’économie brésilienne comme aucun autre outil auparavant. Et la dynamique est loin de s’arrêter.
De nouvelles fonctionnalités comme Pix Parcelado (paiement en plusieurs fois) ou Pix Automático (paiements récurrents) étendent encore son champ d’application.
L’impact de Pix dépasse largement le cadre technologique :
Sur le plan social, il a favorisé l’inclusion financière de millions de Brésiliens, notamment grâce à la simplicité d’ouverture de compte et à son intégration dans les dispositifs d’aide publique post-Covid.
Sur le plan fiscal, il a été un formidable outil contre l’économie informelle et fait rentrer tout un pan de l’économie dans la légalité, ce qui augmente les recettes fiscales de l’Etat (TVA, impôts sur les sociétés…)
Sur le plan économique, les avantages pour les commerçants sont considérables car les frais de transaction sont plafonnés à 0,33%, ce qui est bien en dessous des commissions prélevées par les réseaux de cartes.
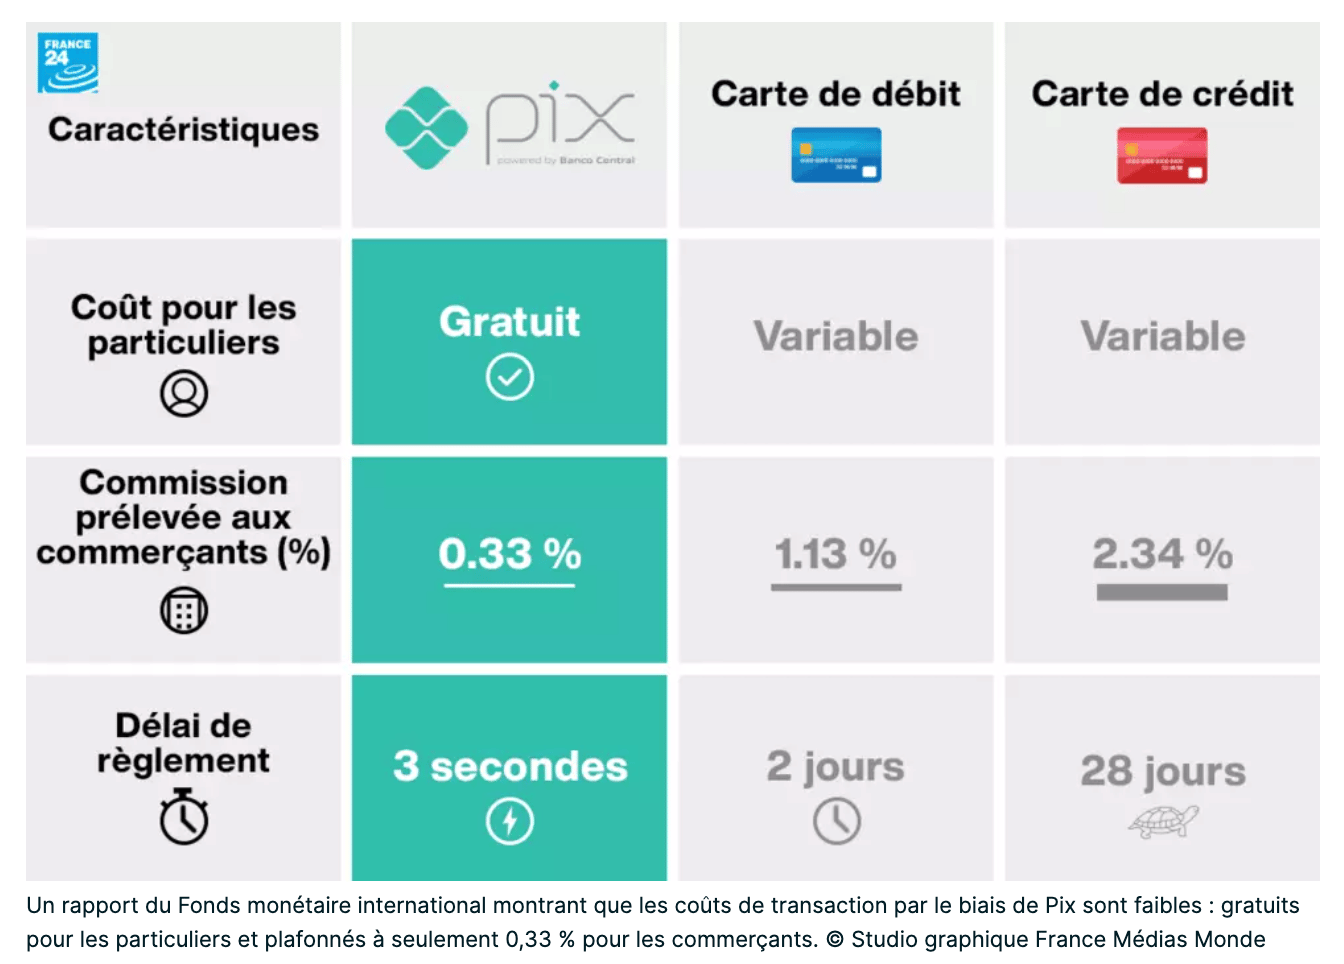
En quatre ans à peine, Pix est devenu le symbole du succès des paiements A2A et la preuve qu’un système public, bien conçu, peut concurrencer les géants mondiaux du paiement.
D’ailleurs, ce succès considérable face aux entreprises américaines a même provoqué l'irritation de Donald Trump.
L’UPI : le succès indien qui a dépassé toutes les attentes 🇮🇳
L’autre grand exemple de réussite, qui illustre à quel point les paiements Account-to-Account peuvent transformer une économie, c’est l’Inde.
En 2016, la National Payments Corporation of India (NPCI) lance l’Unified Payments Interface (UPI), un système de paiement instantané qui est rapidement devenu l’un des piliers de l’infrastructure numérique publique indienne. Techniquement, l’UPI permet de transférer de l’argent en temps réel entre plus de 300 banques. Sa conception en open source a ouvert la voie à une multitude d’applications tierces proposées par des fintech, comme PhonePe ou MobiKwik, qui servent d’intermédiaires entre les utilisateurs et les banques.
Ce modèle a rapidement bouleversé l’équilibre du marché. En 2022, ces fintechs réalisaient 93% de la valeur totale des transactions UPI, contre seulement 7% pour les banques traditionnelles. Même Google Pay s’appuie aujourd’hui sur l’UPI en Inde, preuve de son attractivité par rapport aux réseaux de cartes internationaux.
De plus, grâce à une politique de frais quasi nuls pour les commerçants, le système s’est diffusé à une vitesse exceptionnelle. En quelques années, l’UPI est devenu omniprésent, aussi bien chez le petit vendeur de rue que dans les grandes enseignes.
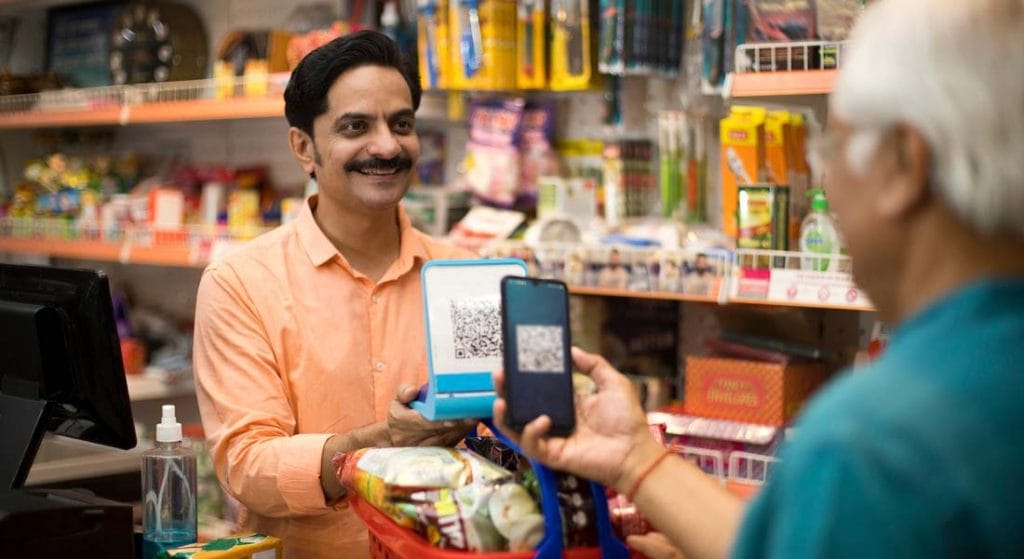
En 2025, plus de 500 millions d’Indiens utilisent activement la plateforme, qui domine désormais la majorité des paiements numériques dans le pays. En juillet 2025, l’UPI exécute plus de 600 millions de transactions par jour, des chiffres qui donnent la mesure du phénomène.
Et ça se traduit dans les chiffres de la part de l’UPI sur les transactions. En 2014, 2 ans avant le lancement de l’UPI, moins de 2% des paiements en magasin étaient faits avec un portefeuille numérique. Aujourd’hui, c’est 58% des transactions en magasin (ou vendeur de rue) et les estimations tablent sur 76% en 2030.
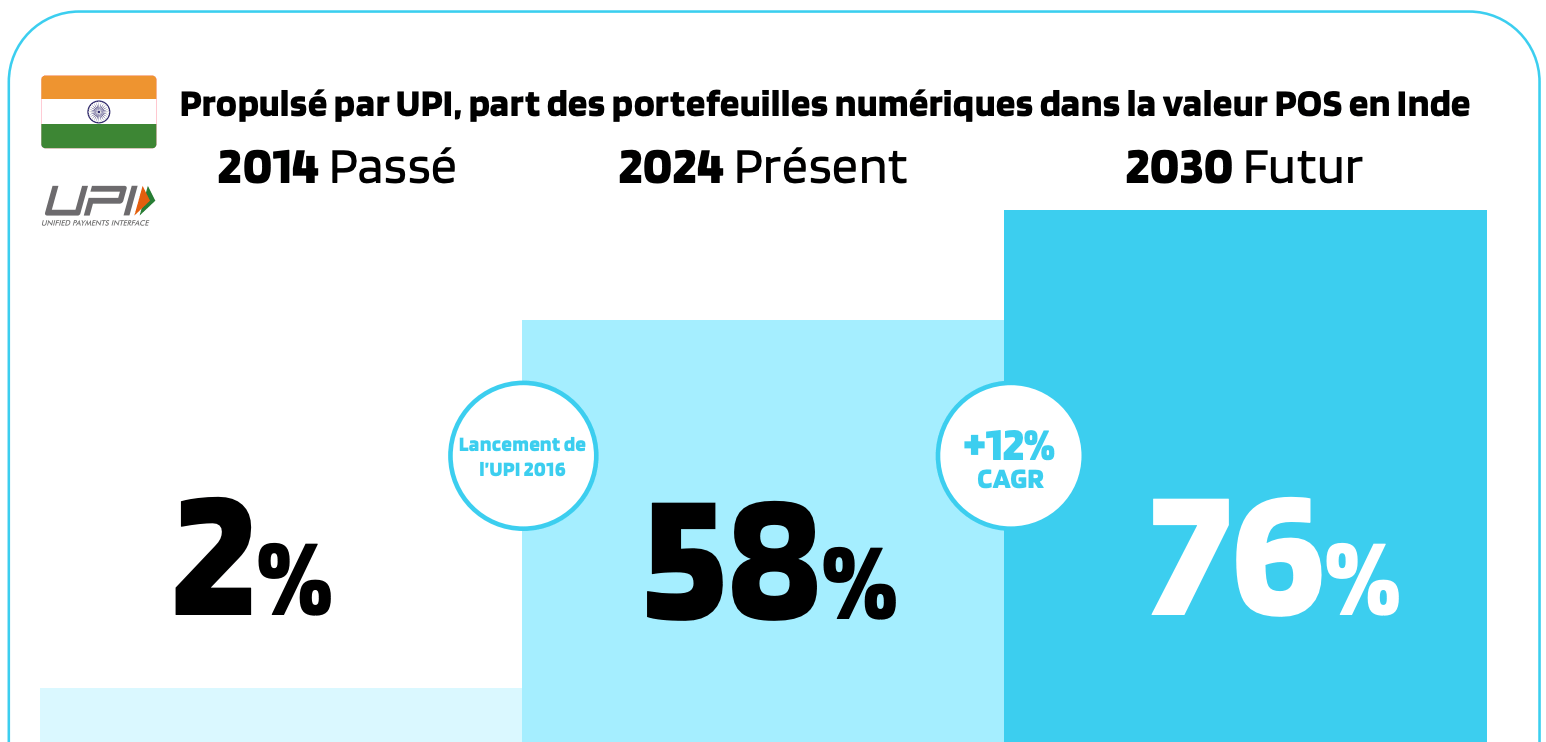
Source : Worldpay
Ce succès paraît aujourd’hui évident, mais il n’allait pas de soi au moment du lancement. Voici ce qu’écrivait le journal Les Echos en 2017, 1 an après le lancement de l’UPI 👇️
Peut-on changer les habitudes de toute une population aussi vite ? Et diffuser l'usage de ces moyens de paiement ? A priori, cela paraît difficile.
Sur le terrain, la résistance face à la digitalisation reste forte. Surtout dans les campagnes, où vit près de 67 % de la population. On le voit, après la démonétisation, alors que la situation s'est normalisée, l'attachement viscéral pour le cash a resurgi. « Mon chauffeur a un compte en banque et une Carte Bleue mais il ne s'en sert absolument pas », entend-on parfois au sein de la classe moyenne.
Des grands pays émergents, l'Inde, il est vrai, est celui qui est le moins bancarisé. Dans certaines communautés, l'épargne demeure collective. L'or et les bijoux font souvent office de placements. De surcroît, les montants épargnés restent souvent trop faibles pour que soit rentable le recours à un compte bancaire, même gratuit. Par ailleurs, seul un Indien sur dix a accès à Internet. Et près de 250 millions de personnes n'ont pas de portable.
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.