
Voiture électrique : qui profite vraiment du boom européen ?
#230 Pourquoi Renault, BYD et Toyota ne jouent pas la même partie

Bourseko .
18th octobre 2026

Hello,
Avant de commencer, nous espérons que tout va bien de ton côté. Nous sommes heureux de te retrouver pour cette édition #230 de la newsletter Bourseko ! Nous sommes 28 082 abonnés. Bienvenue aux nouveaux et merci à tous pour votre confiance !
Si on t’a transféré cette édition et que tu souhaites recevoir nos prochaines newsletters, c’est ici 😊
📣 Communication
Si tu veux aller plus loin, tu peux t’abonner au Club Bourseko. Pour rappel, voici ce qu’on propose au sein du Club :
Un espace d’échange entre plus de 1 100 investisseurs pour s’entraider, progresser et partager ses investissements
Des analyses fondamentales sur des actions de qualité deux fois par mois
Le suivi trimestriel des résultats de plus de 70 actions que nous surveillons
Un accès inclus à Baggr pour analyser les chiffres de plus de 50 000 entreprises
Des sessions de questions-réponses avec Xavier une fois par mois
Une formation structurée avec plus de 10 h de vidéo pour maîtriser les bases de l’analyse fondamentale
Notre watchlist d’actions mensuelle, directement dans ta boîte mail chaque 1er du mois.
Des événements physiques réservés aux membres
Et bien d’autres choses…
Voiture électrique : qui profite vraiment du boom européen ?
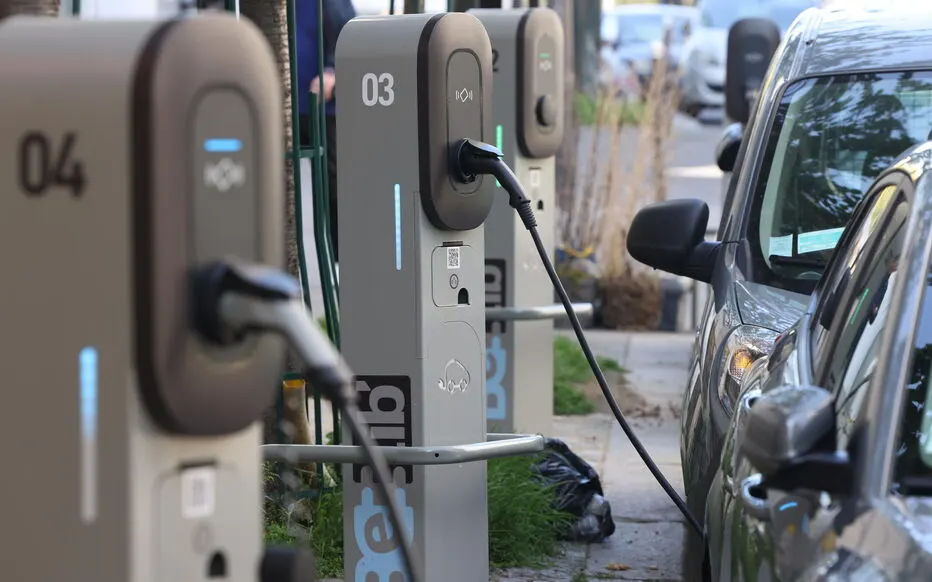
Comme vous le savez, depuis le début du conflit au Moyen-Orient, fin février, le prix des carburants s’est envolé en France. Dans ce contexte, les voitures électriques séduisent de plus en plus d’automobilistes, avec des immatriculations de modèles 100 % électriques qui atteignent un nouveau record en France, selon Les Échos.

Cette accélération n’a pas échappé aux constructeurs chinois. Il suffisait de parcourir les allées du Mondial de l’Auto, qui ferme ses portes aujourd’hui à Paris, pour mesurer leurs ambitions. 16 constructeurs chinois y présentent 25 marques, soit environ 40 % des marques exposées. De BYD à Xpeng, en passant par Chery, Geely ou Leapmotor, tous cherchent à se faire une place sur le marché européen.
Jusqu’ici, l’essor de la voiture électrique était surtout porté par la Chine. Mais cette année, malgré la hausse du pétrole, les ventes mondiales de voitures électriques et hybrides rechargeables ont reculé d’environ 1 % au premier semestre, une première depuis 2020. Derrière ce chiffre, les ventes reculent nettement en Chine et aux États-Unis, tandis que l’Europe connaît une forte accélération.

Alors, pourquoi la hausse des prix des carburants stimule-t-elle autant les ventes de voitures électriques en Europe, alors qu’elles reculent en Chine et aux États-Unis ? Et pourquoi les constructeurs chinois semblent-ils les mieux placés pour en profiter ?
C’est ce que nous vous proposons de comprendre dans cette newsletter, en regardant à qui cette transition profite réellement et ce que nous en pensons en tant qu’investisseurs. ⤵️
Pourquoi l'explosion est européenne
Pour comprendre ces différences, il faut regarder au-delà du prix du pétrole. Une hausse des carburants peut rendre la voiture électrique plus intéressante à l’usage, mais la décision d’achat dépend aussi du prix du véhicule, des aides disponibles et des modèles proposés. Or, sur ces points, la Chine, les États-Unis et l’Europe suivent des trajectoires bien différentes.
En Chine, la transition est déjà très avancée. Selon l’AIE, les voitures électriques et hybrides rechargeables devraient représenter plus de 60 % des ventes de voitures neuves cette année. Sur de nombreux modèles, le prix d’achat est même devenu compétitif face au thermique.
Cela ne suffit pourtant pas à protéger le marché d’un ralentissement. Pékin a réduit certaines aides à la reprise, et ce soutien moins généreux pèse sur la demande, dans un marché automobile qui se contracte fortement.
Face à cette faiblesse du marché intérieur, les constructeurs accélèrent leur développement à l’étranger. Leurs exportations ont bondi de 65 % au premier semestre, avec une proportion croissante de voitures électriques et hybrides rechargeables.

Les États-Unis pourraient constituer un débouché considérable, mais leur marché reste largement fermé aux constructeurs chinois. Les droits de douane additionnels sur les voitures électriques chinoises ont été portés à 100 % en 2024. Les restrictions sur certains logiciels chinois et sur les véhicules connectés de constructeurs chinois renforcent encore ces obstacles dès 2027.
Dans le même temps, Washington a réduit le soutien à la demande intérieure en supprimant, après le 30 septembre 2025, le crédit d’impôt qui pouvait atteindre 7 500 dollars pour l’achat d’un véhicule électrique neuf éligible. Les acheteurs avaient anticipé cette échéance, provoquant une ruée sur les modèles électriques avant la disparition de l’avantage fiscal.
Les ventes de voitures électriques restent nettement inférieures à ce pic, mais commencent à se redresser. Au T3 2026, elles ont progressé de 6,1 % par rapport au trimestre précédent, tout en restant environ 40 % sous leur niveau d’il y a un an. La reprise reste donc timide après le recul provoqué par la suppression des aides.
Parallèlement, l’hybride simple gagne du terrain. En associant un moteur thermique à un moteur électrique, sans nécessiter de recharge sur une prise, il constitue un compromis intéressant pour les automobilistes qui souhaitent réduire leur consommation sans changer leurs habitudes.

Enfin, en Europe, la hausse des carburants intervient dans un contexte plus favorable à l’électrique. Les constructeurs doivent réduire les émissions moyennes des voitures qu’ils vendent, et chaque modèle électrique vendu contribue à faire baisser cette moyenne. Ils ont donc intérêt à élargir leur offre électrique et à rendre ces modèles plus attractifs, y compris par des remises.
De leur côté, les acheteurs voient le coût d’utilisation de leur voiture thermique augmenter avec le prix des carburants. La réglementation et le prix à la pompe poussent ainsi dans la même direction.
Cette dynamique se retrouve dans les immatriculations. Sur les huit premiers mois de l’année, les ventes de voitures 100 % électriques ont progressé d’environ 74 % en France et 53 % en Allemagne. Elles représentent désormais 22 % des immatriculations dans l’Union européenne, contre 16 % un an plus tôt. Cependant, la transition reste très inégale d’un pays à l’autre, comme le montre le graphique ci-dessous.

Le choc pétrolier vient ainsi renforcer une dynamique que les politiques publiques européennes encouragent déjà. Et pour les constructeurs chinois, confrontés à un marché intérieur difficile et à un marché américain largement fermé, l’Europe représente un débouché particulièrement attractif.
Les constructeurs chinois, premiers bénéficiaires
Les constructeurs chinois arrivent sur le marché européen avec des gammes électriques déjà développées et une expérience acquise sur leur marché intérieur. Cette avance commence à se traduire dans les ventes, puisque BYD, MG ou encore Leapmotor gagnent du terrain face aux marques installées.

Leur principal atout reste le prix, qui constitue encore un frein important à l’adoption de l’électrique. Selon l’AIE, l’offre de modèles sous les 30 000 euros reste limitée en Europe. Or, même si une voiture électrique peut coûter moins cher à l’usage, encore faut-il pouvoir financer son achat.
C’est précisément sur ce point que les marques chinoises cherchent à faire la différence. En proposant des modèles à des prix compétitifs, elles répondent à une demande de voitures électriques plus accessibles.

Source : MG Motors
Bruxelles a bien tenté de limiter cet avantage en imposant des surtaxes sur les importations de voitures électriques fabriquées en Chine. Toutefois, les hybrides rechargeables classiques échappent à ces droits additionnels, ce qui rend leur commercialisation particulièrement intéressante pour les constructeurs qui disposent déjà de cette technologie.
C’est notamment le cas de BYD, dont la présence à la fois sur le 100 % électrique et sur l’hybride rechargeable lui permet d’adapter son offre au marché européen. Le groupe peut ainsi toucher les automobilistes qui souhaitent rouler à l’électricité au quotidien tout en conservant un moteur thermique pour les longs trajets.
👉️ Cette porte d’entrée est en train de se refermer. Début octobre, Bruxelles et Pékin se sont entendus sur le principe d’un plafond de 350 000 hybrides importés de Chine chaque année, soit moins de la moitié des quelque 800 000 attendus en 2026, si bien que l’Europe ne sera plus un terrain totalement ouvert pour ces véhicules.

L’offensive chinoise passe également par une implantation industrielle en Europe. BYD a ainsi choisi la Hongrie pour sa première usine européenne de voitures particulières, tandis que Leapmotor s’appuie sur son partenariat avec Stellantis et produit désormais son B10 à Saragosse, en Espagne.
En produisant sur place, ces groupes cherchent à se rapprocher des clients européens et à limiter leur exposition aux barrières sur les importations. Pour les constructeurs européens, la concurrence s’installe ainsi progressivement sur leur propre terrain.

Stellantis et Leapmotor lancent officiellement la production du B10 à Saragosse
Inscrivez-vous pour lire la suite
Cet article est réservé aux membres de notre newsletter. Inscrivez-vous gratuitement pour accéder au contenu complet.